グレッグ・チポラロ - BitGoリサーチ責任者
投資家向けの要点
サイクルの底は7月に付けられました。下落幅は過去のサイクルに比べて浅く、期間も短かった上、底入れを示す指標がすべて発動したわけではありませんでしたが、これは資産クラスの成熟、保有者層の変化、そしてより強固な業界インフラとビジネス慣行によるものだと考えています。
過去最小のドローダウンを記録しました。ビットコインはピークから底値まで54.3%下落しましたが、過去4サイクルの下落幅は78%から94%でした。私たちはこれを、成熟しつつある資産の特徴と捉えています。
ドル建てでの最大の下落幅です。時価総額の1.33兆ドルの減少は、過去4回のサイクルを合わせた額を上回りました。市場規模が大きくなれば、変動率が小さくても、より多くの資本がリスクにさらされる可能性があります。
投降のない底値です。ほとんどのonchainシグナルは2026年7月の安値で発動しましたが、その強さは弱く、実現損失は以前のパニックレベルには決して近づきませんでした。MVRVは1.0を下回ることはなく、暗号資産市場への波及現象や業界全体での大規模な清算も発生しませんでした。
オンチェーン指標では、流通量の減少が注目されている可能性があります。ETFや企業の財務資産はオンチェーン上の痕跡をほとんど残さないため、過去4回の底値を告げたシグナルは、実際のストレスを過小評価している可能性があります。
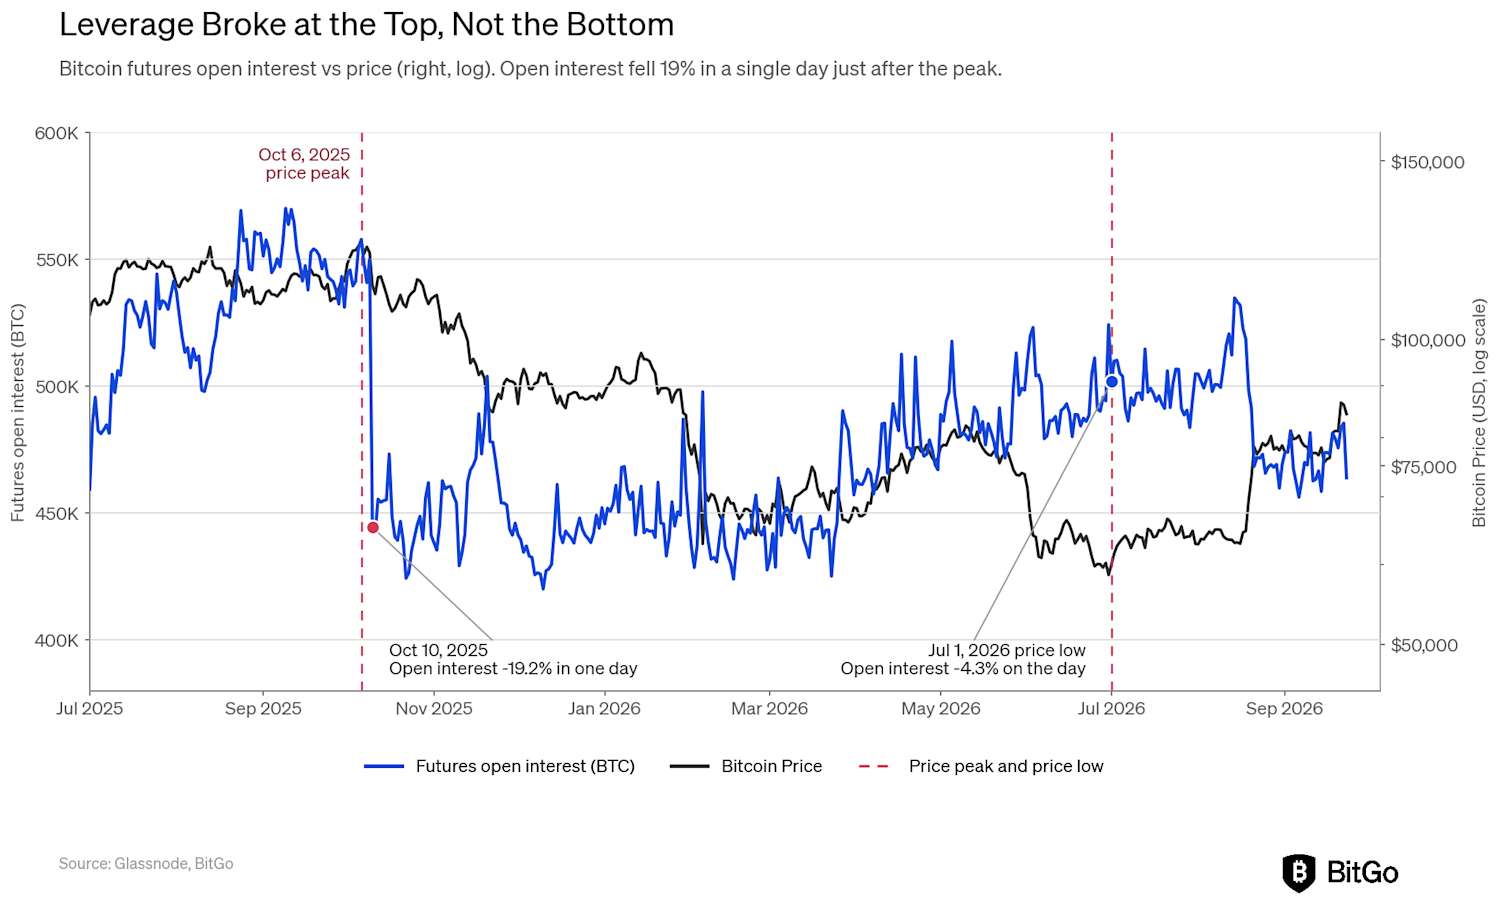
レバレッジは高値圏で崩れました。2025年10月のピークから4日後に未決済建玉は急落し、7月の安値に至るまでほとんど動きを見せませんでした。重要な清算は、下落の始まりであり、その終わりを告げるものではありませんでした。
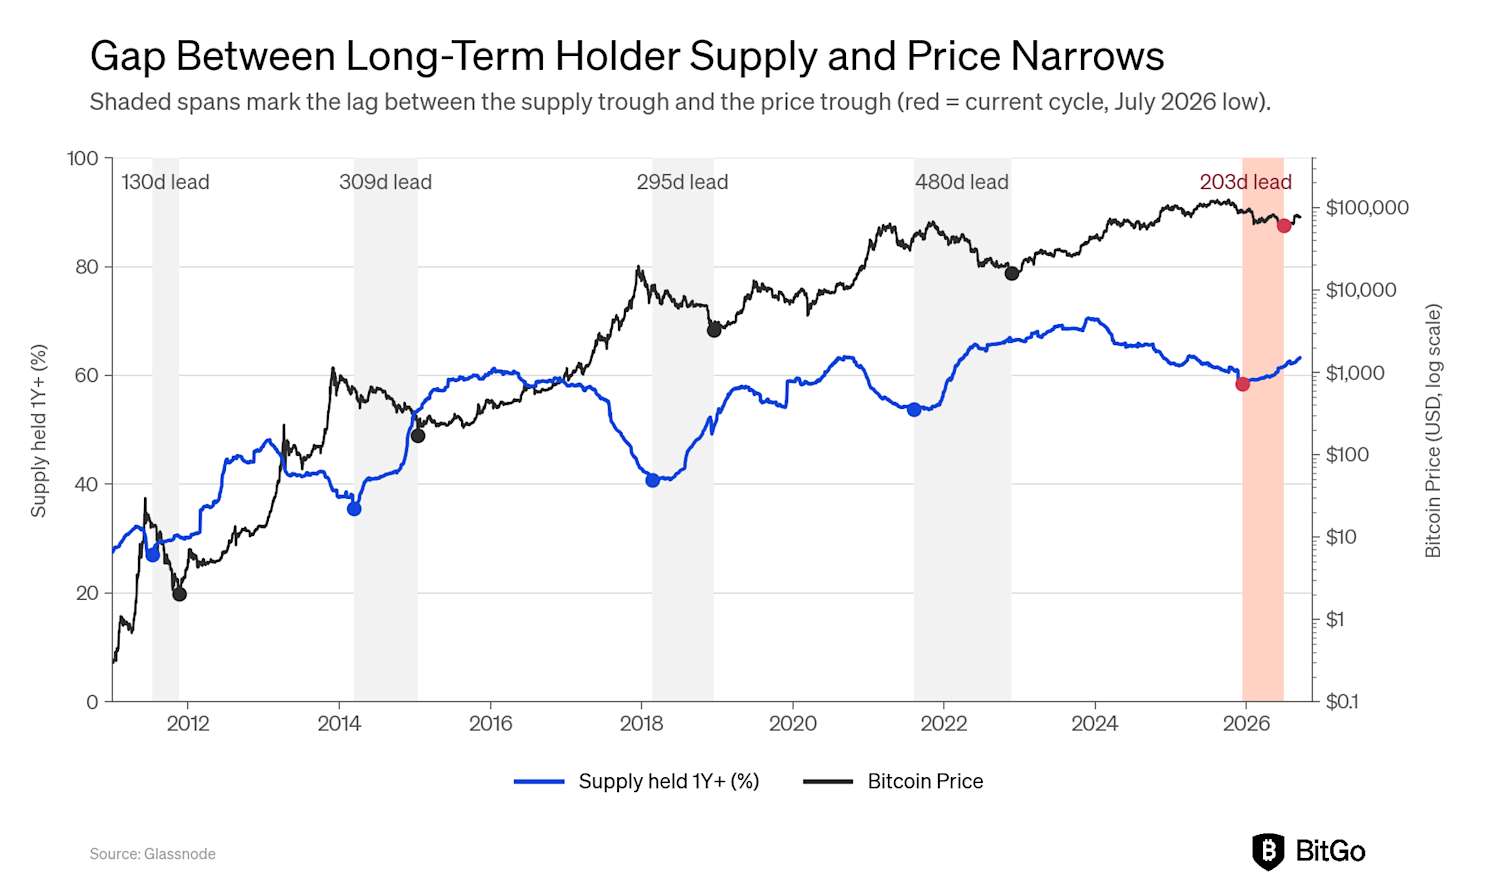
長期保有者数の底入れと価格の底入れとの間のタイムラグは短縮されました。買い集めが価格の底入れより203日先行していましたが、この先行期間は大きく変動してきました。
ドミナンスが従来のパターンを崩しています。通常、ビットコインの市場シェアは価格の底値を付けた後に上昇し続けますが、今回のサイクルでは低下傾向にあります。過去2サイクルのデータだけではサンプル数が少ないため、この見解はあくまで暫定的なものと捉えています。
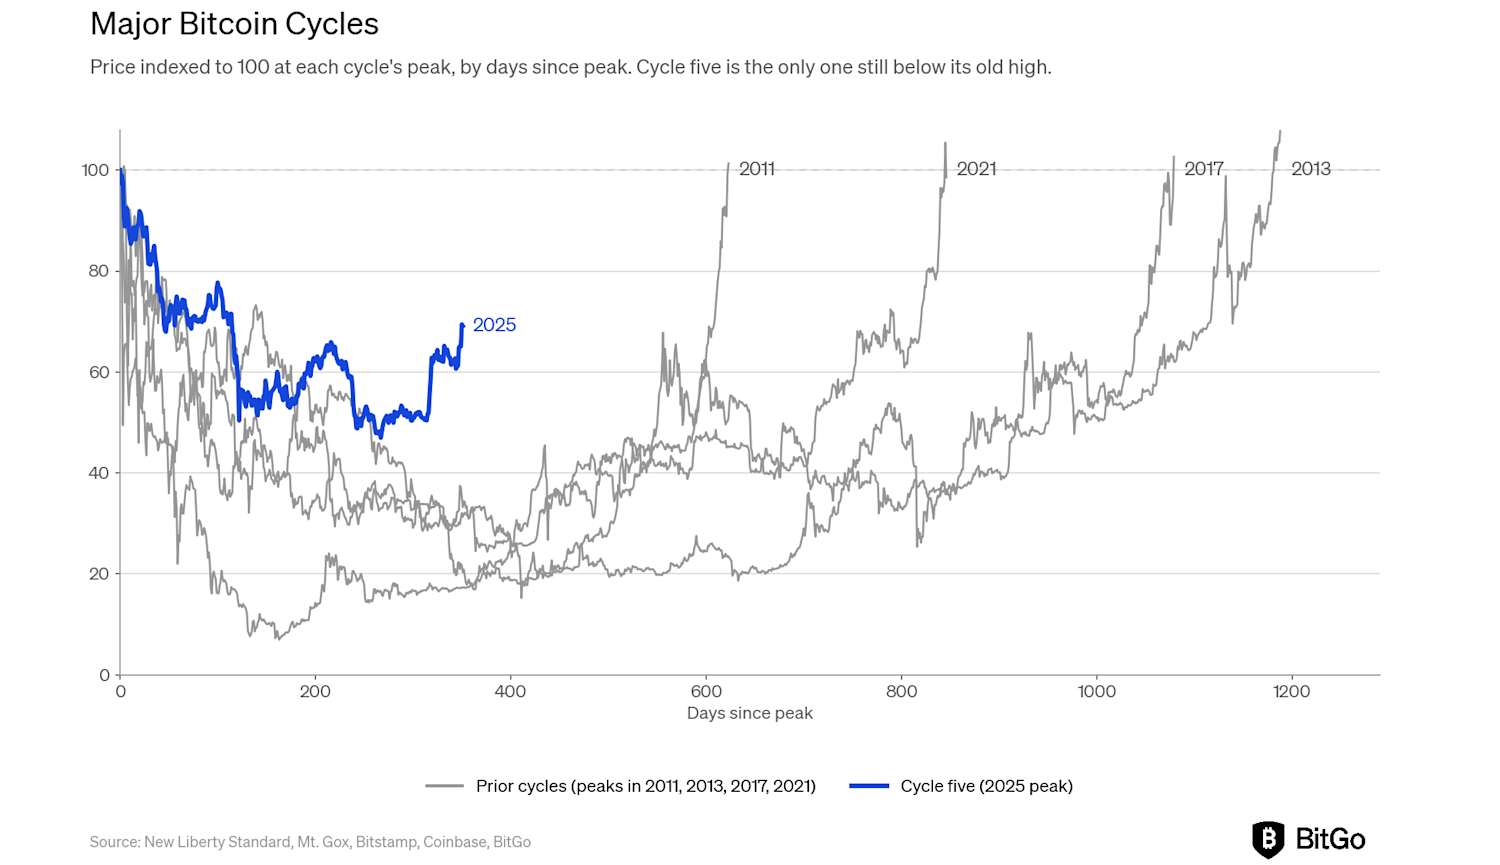
第5サイクルは予定より早く進行しています。各サイクルのピークを基準にすると、価格は過去の同時期に比べて2~3倍高くなっています。これは、今回のサイクルが構造的に異なっていることを示す最も明確な証拠です。
底値はすでに到来しており、何の抵抗もなくその水準に達しました。
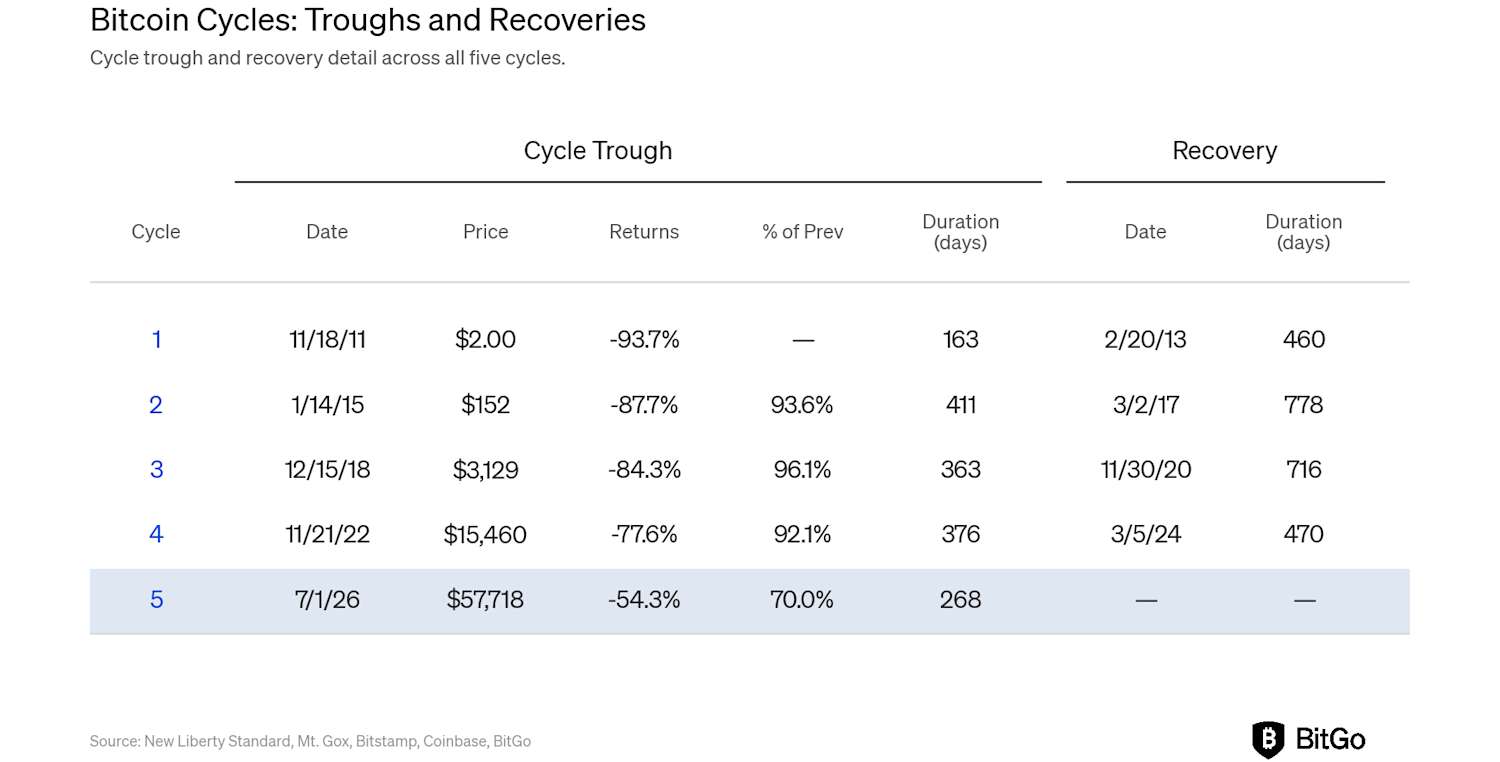
ビットコインのサイクル底はすでに到来しています。価格は2026年7月1日に5万7000ドルで底を打ち、2025年10月6日のピークである12万6000ドルから268日間で54.3%下落しましたが、それ以来大幅に回復しています。表面的には、これは過去10年間の他のどの弱気相場とも変わらないように見え、長期保有者にとってはまたしても忍耐が試される局面でした。 しかし、オンチェーンの記録は異なることを示しています。これはビットコインの歴史上最も浅い下落幅であり、保有者はほとんど動じませんでした。また、過去の底値を特徴づけてきたほとんどの指標から見ても、市場は実際には決して投降状態には至りませんでした。本記事のタイトルの由来となったシャーロック・ホームズの物語において、手がかりとなったのは、夜間に何もしなかった犬でした。その犬は、訪問者の正体を知っていたからです。 私たちの解釈では、サイクルは繰り返されましたが、すべての指標がサイクルの底を示していたわけではありません。ETFや企業の財務部門が買い手層に占める割合は増加しており、これらは過去4回の底値を予測した指標に与える影響がはるかに小さいのです。以下では、各種指標を検証し、投資家層の変化に伴いそれらがどのように変化し得るかを解説いたします。
ドローダウンの深さと期間について
下落幅は(パーセンテージで)過去最小でした
現在のサイクルにおいて、ビットコインはピークから底値まで54.3%下落しました。これは、ビットコインの歴史上、最も下落率が小さいものです。 過去4つのサイクルでは、2011年に93.7%、2013年から2015年に87.7%、2017年から2018年に84.3%、そして2021年から2022年に77.6%の下落率で底を打っています。 これらを並べてみると、94、88、84、78、そして今回の54という数字は、制御された減速の様相を呈しています。これこそが、成熟した資産の姿であると考えます。資本の層が厚くなり、長期保有者が増え、ETFや機関投資家によるカストディ、企業のバランスシートを基盤とした市場構造が確立されていること――これらは過去のサイクルには存在しなかった要素であり、これらすべてが、今後、下落幅がさらに小さくなることを裏付けています。
下落幅は(ドル建てで)過去最大となりました。
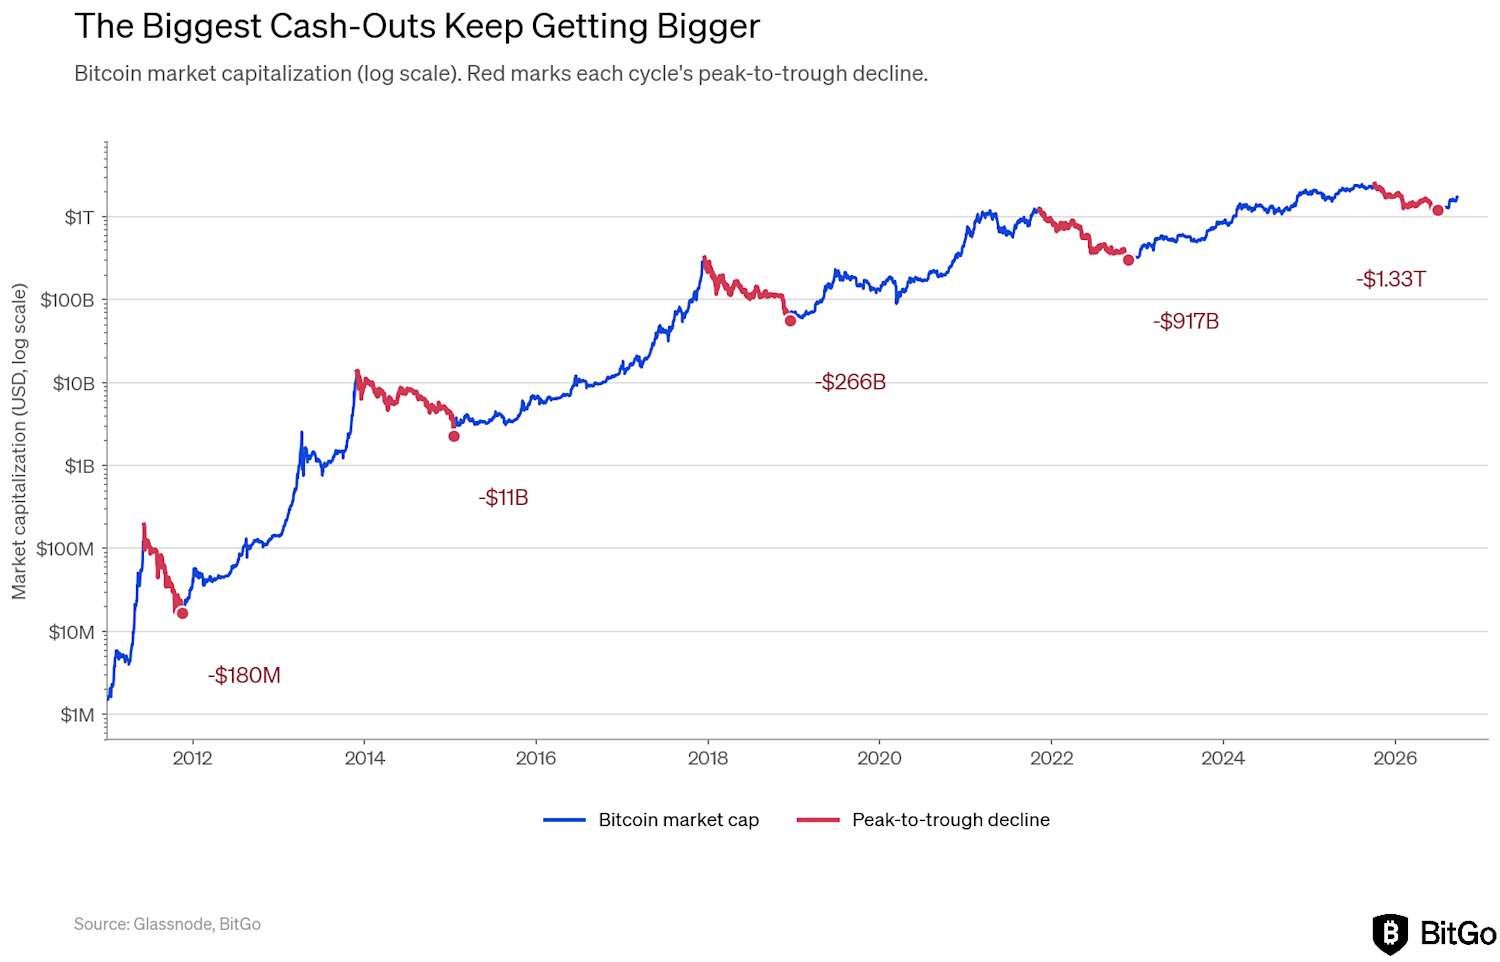
ビットコインの54.3%の下落幅は、パーセンテージベースでは過去最小でしたが、金額ベースでは最大となりました。 時価総額は1.33兆ドル減少し、サイクルのピークである2.49兆ドルから、底値の1.16兆ドルまで下落しました。これは、過去4サイクルの下落幅の合計である1.19兆ドルを上回るものです。これまでの記録は2021年から2022年にかけての9,170億ドルで、2018年の下落幅は2,660億ドルでした。
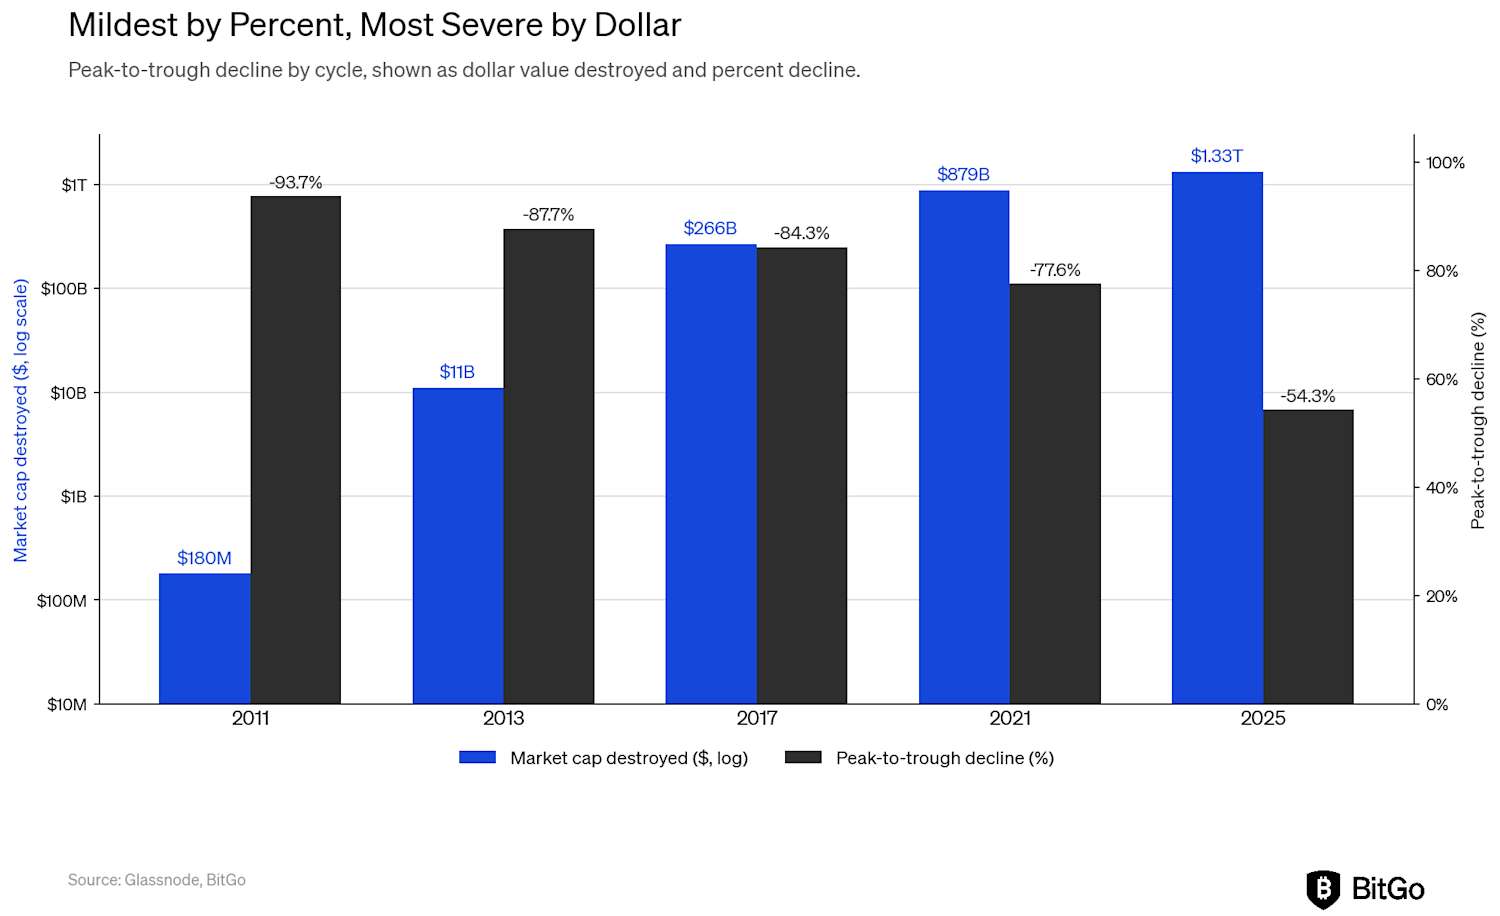
両方の記述は、測定対象が異なるため、同じ事象を表しています。下落率(パーセンテージ)は市場のピーク時の規模を基準に算出されますが、ドル建ての下落額はそうではありません。 2021年のピーク時1.2兆ドルから2025年のピーク時2.5兆ドルへと成長した市場は、はるかに小規模な市場が大きな変動で失う額よりも、小さなパーセンテージ変動でより多くの絶対的な資本を失う可能性があります。市場規模が大きいほど、たとえ割合としては少ない下落であっても、絶対額としては大きな損失を被ることになります。
当社の見解では、相対的に見てドローダウンが実際に浅くなっていることから、資産の成熟化というストーリーは依然として成り立っていると考えます。実用的な意味合いとしては、パーセンテージとドル建ての指標では、リスクに関する伝え方が異なってくるということです。前者は、資産配分担当者に、ポジションのどの程度の損失が見込まれるかを示します。後者は、その損失が生じるために市場が吸収しなければならなかった資本の規模を示します。 はるかに規模の大きな市場においてドローダウンが浅くなったとしても、その資産に実際に投じられている資本にとっては、依然として極めて大きな出来事です。
Onhain Metricsが示すドローダウンに関する分析
価格だけでは、価格下落が「弱気な投資家」を市場から排除したのか、それとも売り圧に確固たる根拠がなく単に市場を押し下げただけなのかは判断できません。その点では、onchainデータの方が有用です。onchainデータは、保有者が実際にコインをいくらで購入したか、また利益を出して売却しているのか、それとも損失を出して売却しているかを追跡します。この方法で測定すると、2026年7月の状況は、過去の記録にあるどの底値とも異なる様相を呈しています。
onchain・スコアカード
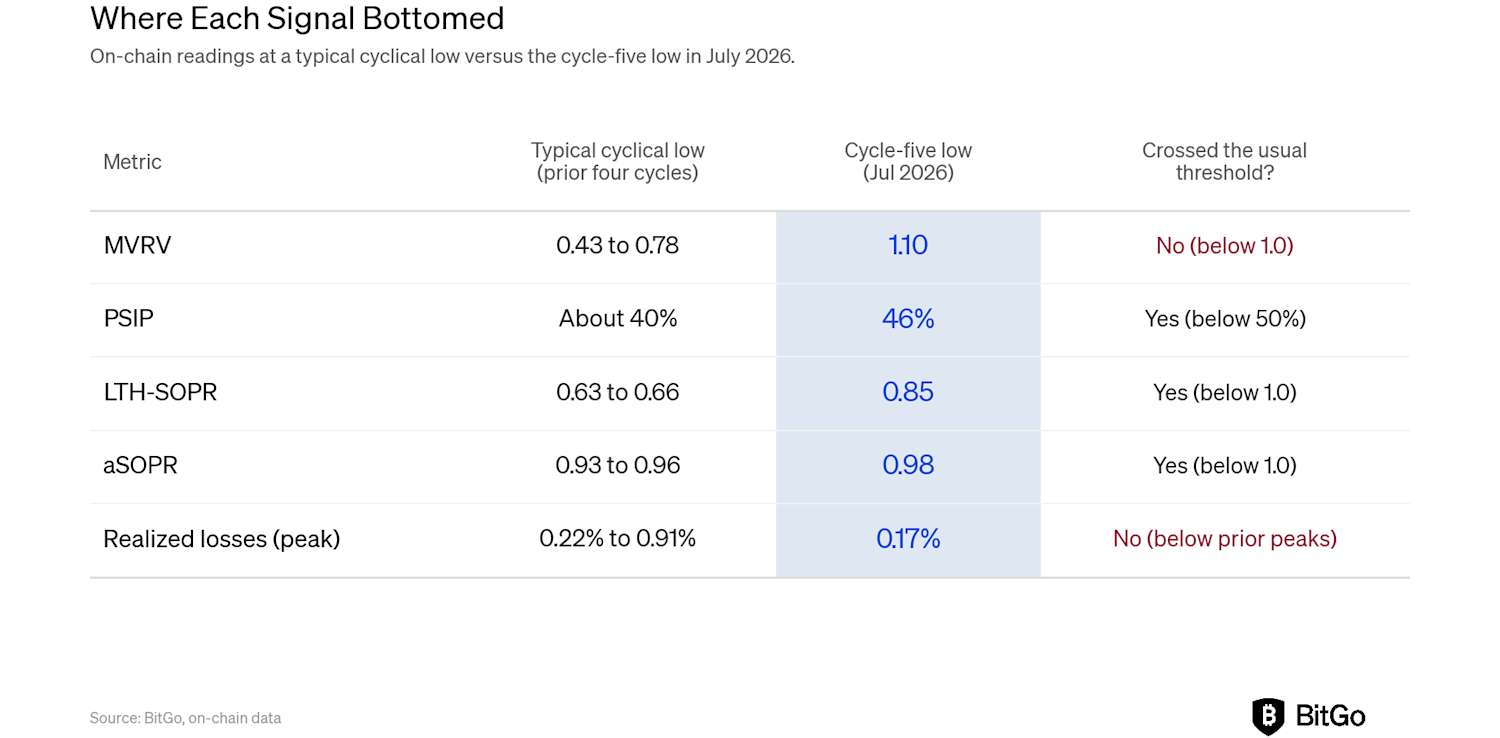
各シグナルを個別に検討する前に、以下の要約では、2026年7月の底値において、各指標が過去のサイクルで通常底を打った水準と比較してどの位置にあったかを示しています。5つの指標のうち3つは、底値で常に示してきた動きを、ただその程度がやや緩やかだっただけで示しました。PSIPは50%を下回り、LTH-SOPRとaSOPRはいずれも1を下回りました。そうではなかった2つの指標こそが、より示唆に富むものです。 MVRVは、過去のすべての底値を特徴づけていた水準には決して近づかず、実現損失も過去のサイクルのピークを大幅に下回ったままでした。私たちの解釈では、市場は確かに底を打ったものの、その過程でのストレスははるかに小さかったということです。以下のセクションでは、各指標を順に検討し、その理由を説明していきます。
MVRVは一度も下落しませんでした。
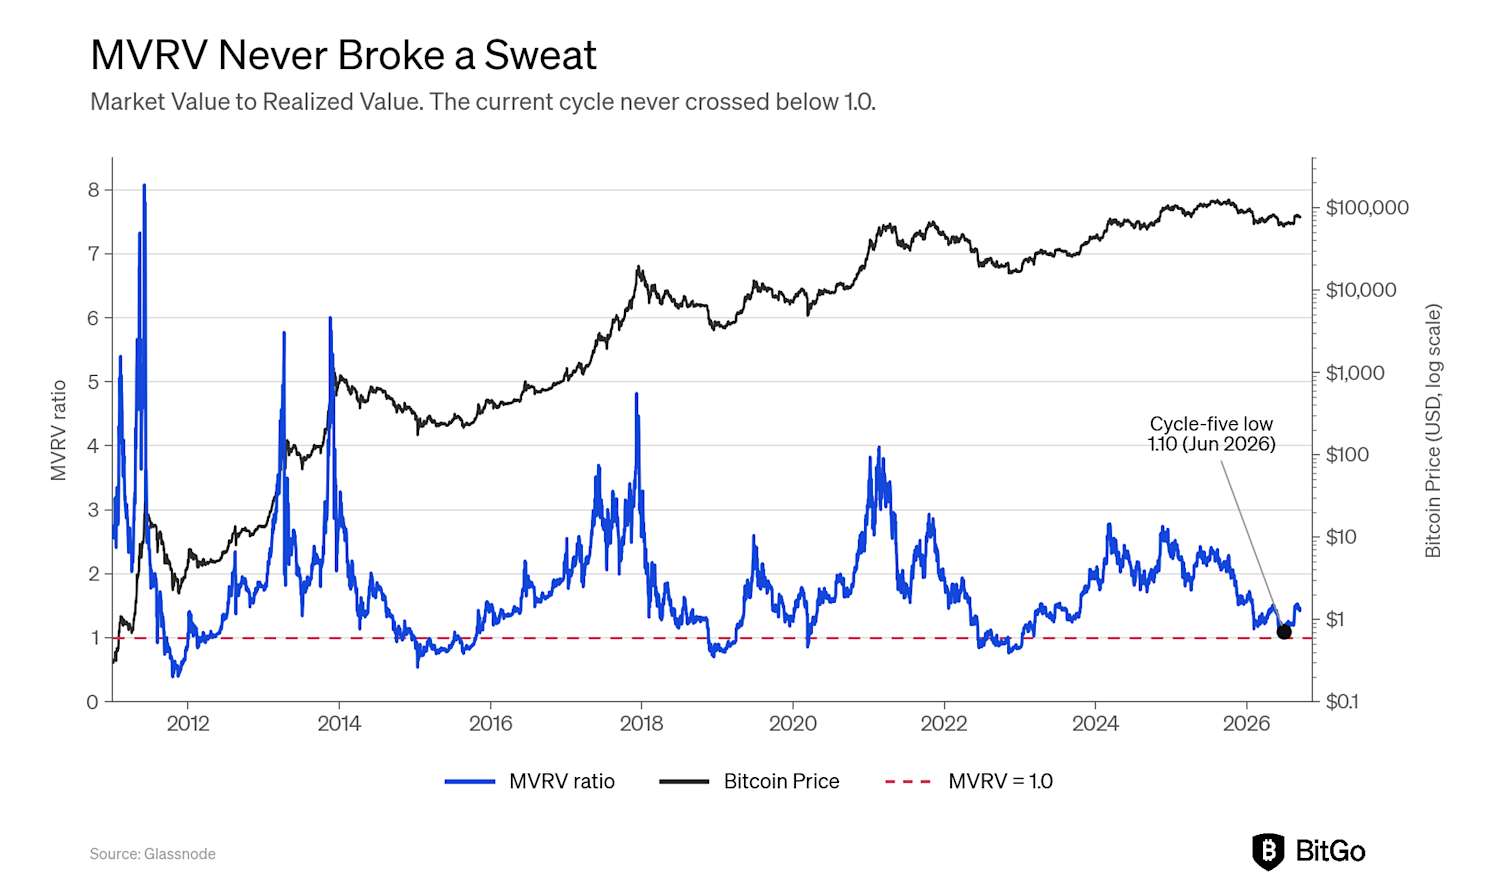
市場価値対実現価値(Market Value to Realized Value、MVRV)とは、ビットコインの時価総額と実現時価総額の比率を指します。簡単に言えば、市場が現在支払っている価格と、平均的な保有者が実際にコインを購入した際の価格を比較して測定する指標であり、歴史的に見て、サイクルの底を予測する最も優れた指標の一つとされています。 数値が1.0を下回ると、平均的な保有者が未実現損失を抱えていることを意味します。ビットコインの過去4回のサイクルのすべてにおいて、底値はMVRVが0.43から0.78の範囲にある時に到来しました。2026年7月の安値時には、MVRVは概ね1.10を下回ることはなく、平均的な保有者は価格下落局面全体を通じて利益を維持していました。 これはこれまでの底値の様相とは異なります。また、今サイクルで私たちが追跡している5つのonchainシグナルのうち、MVRVは歴史的なラインを一度も下回らなかった唯一の指標です。
PSIPが50%を下回りました。
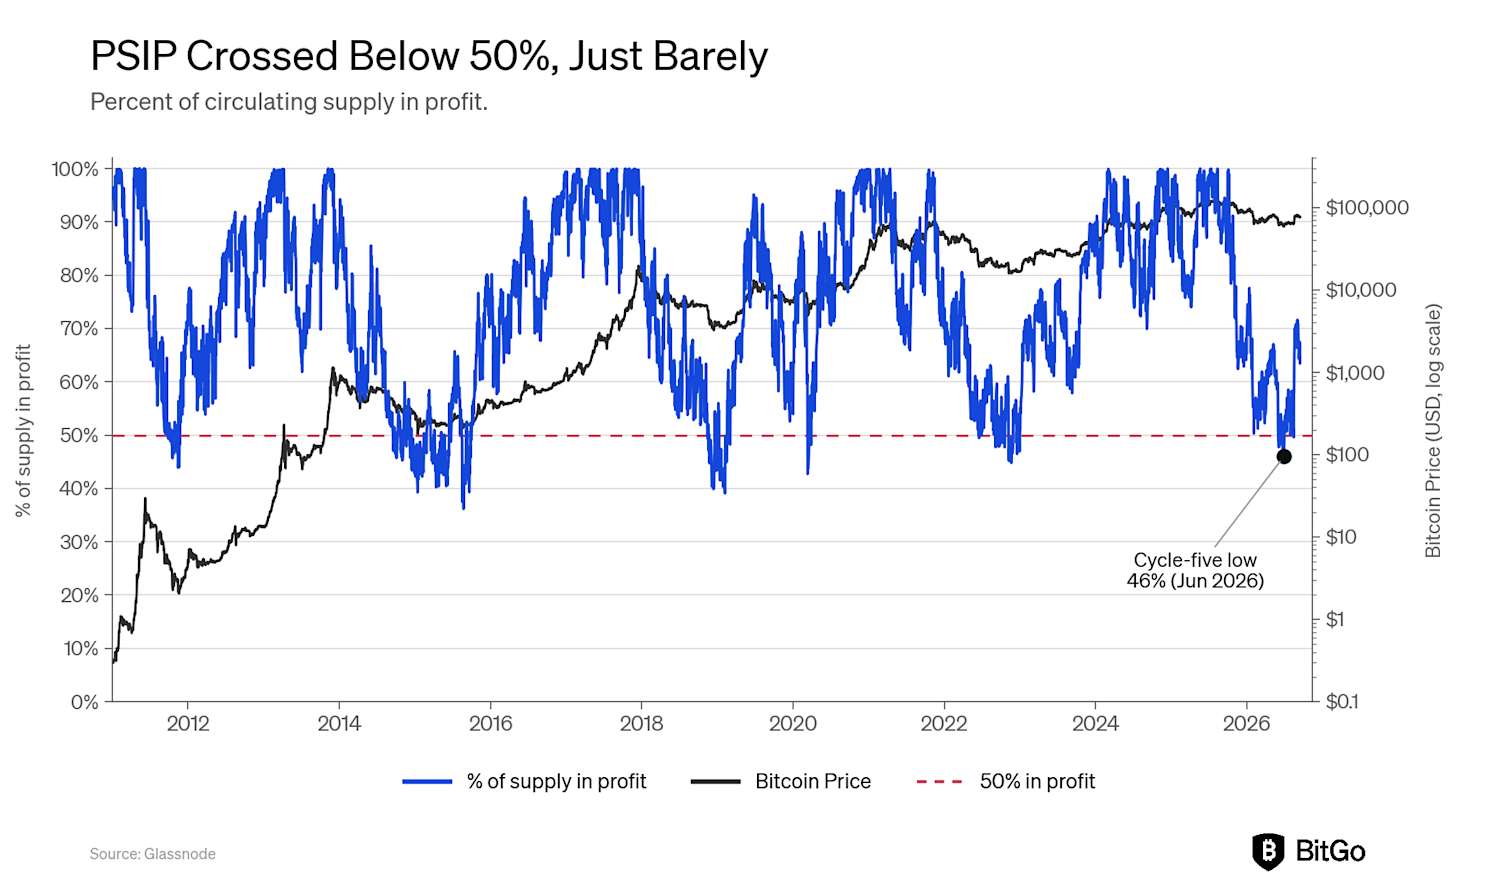
利益状態にある供給量の割合、すなわちPSIPは、別の角度から同じことを示しています。これは、現在利益状態で保有されている全流通ビットコインの割合を測定する指標です。過去の底値は、供給量の約60%が含み損の状態にある付近に集中しており、つまり、過去の各サイクルの底値ではPSIPがおよそ40%まで低下していました。今回のサイクルの底値では、PSIPは利益状態にある割合が約46%まで低下し、過去のすべてのサイクルの底値を特徴づけてきた50%のラインを下回りました。 これは、過去の底値で観測された約60%の含み損水準に比べれば浅い水準での下抜けではありますが、それでも下抜けであることに変わりはありません。MVRVとは異なり、PSIPは底値においてこれまでと変わらない動きを見せましたが、その動きは以前ほど劇的ではありませんでした。
LTH-SOPRとaSOPRは、いずれも1を下回りました。
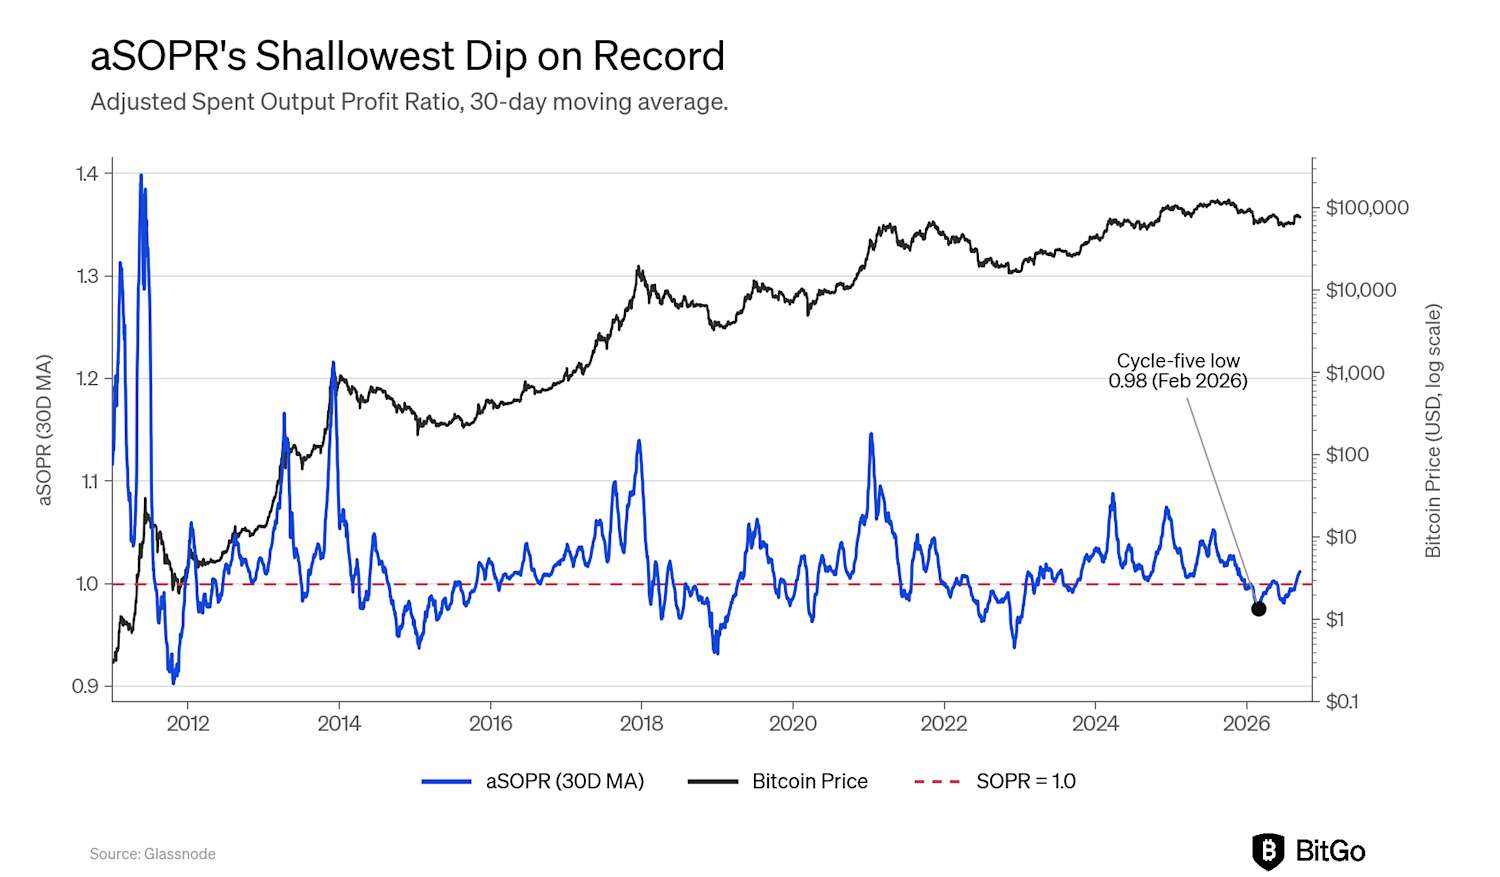
使用済み出金利益率(SOPR)とは、コインが使用された価格と、最後に移動した際の価格を比較する指標です。 数値が1を上回ると、コインは平均して利益を出して取引されたことを意味し、1.0を下回ると、損失を出して取引されたことを意味します。調整済みSOPR(aSOPR)は、特定の日に使用されたすべてのコインに対して同様の検証を行いますが、1時間未満のアウトプットを除外することで、ウォレット間で移動されただけで実際には売却されていないコインによるノイズを取り除きます。 LTH-SOPRは、約5ヶ月以上手つかずのまま保有されていたコイン、つまり長期保有者に焦点を絞るため、最も忍耐強い保有者が最終的に売却した際にどのような行動をとっていたかを示します。より明確なシグナルを得るために、30日移動平均を使用しています。
今回のサイクルでは、両指標とも1.0を下回り、LTH-SOPRは0.85付近、aSOPRは0.98付近で底を打ちました。これは、過去のすべてのサイクルと同様に、一部のコインが損失を被って移動したことを裏付けています。 このサイクルが他と一線を画しているのは、その下落の「深さ」にあります。過去のLTH-SOPRの底値は0.63から0.66まで低下し、aSOPRの底値は0.93から0.96の範囲に留まっていました。そのため、今回のサイクルのaSOPRの底値である0.98は、データセットの中で1を下回る下落幅としては最も浅いものとなっています。 売り手は平均して過去のどの下落局面よりも損益分岐点に近い水準にありましたが、それでもなお損失を被りながら売却していました。このシグナルは発動しましたが、ただ静かに発動したに過ぎません。
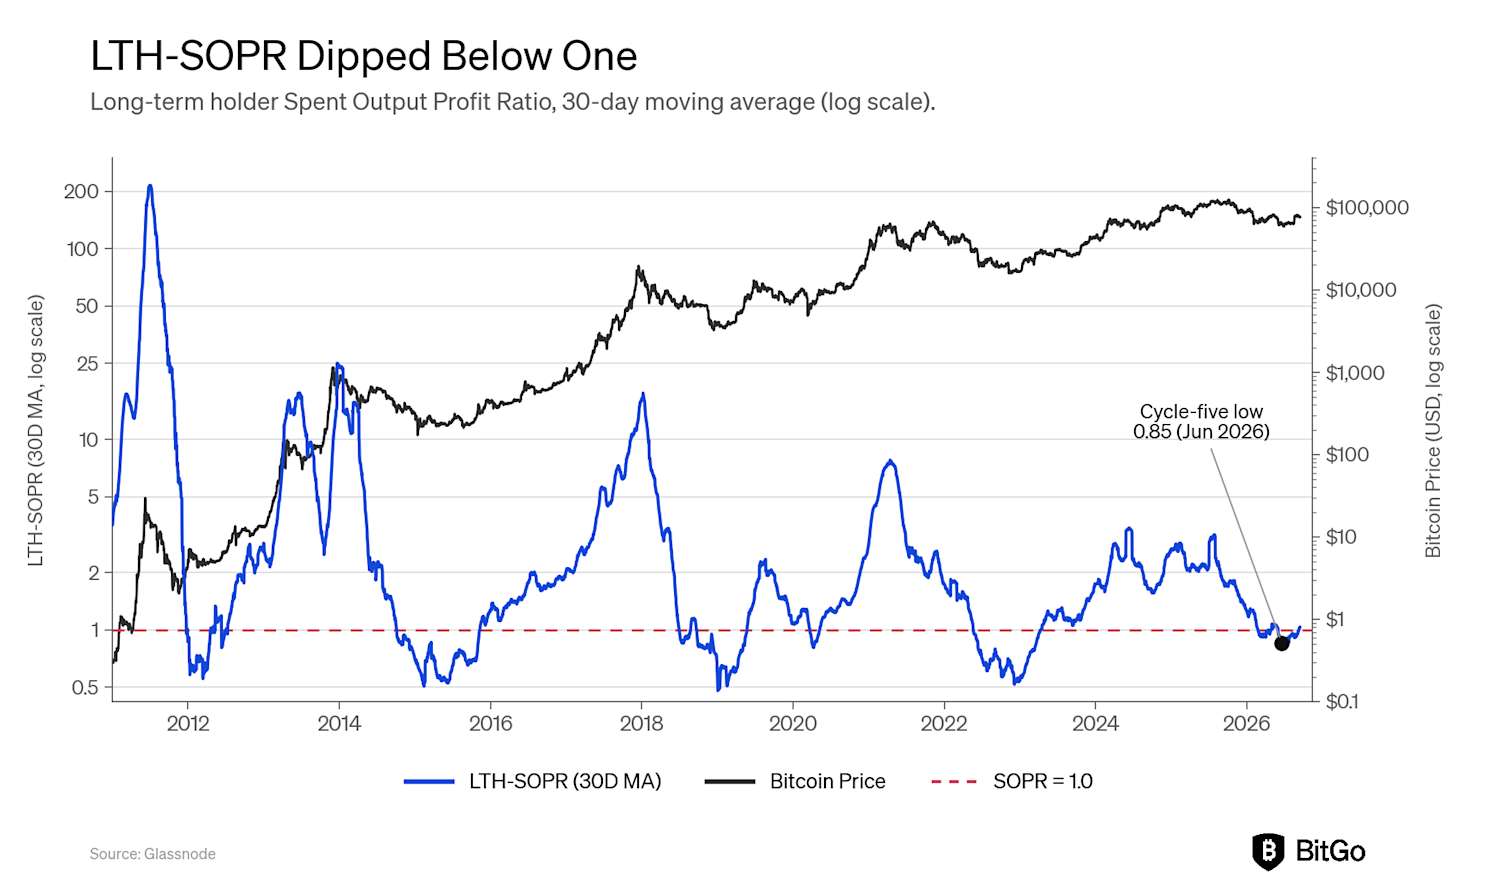
実現損失はパニックレベルには到底達しませんでした。
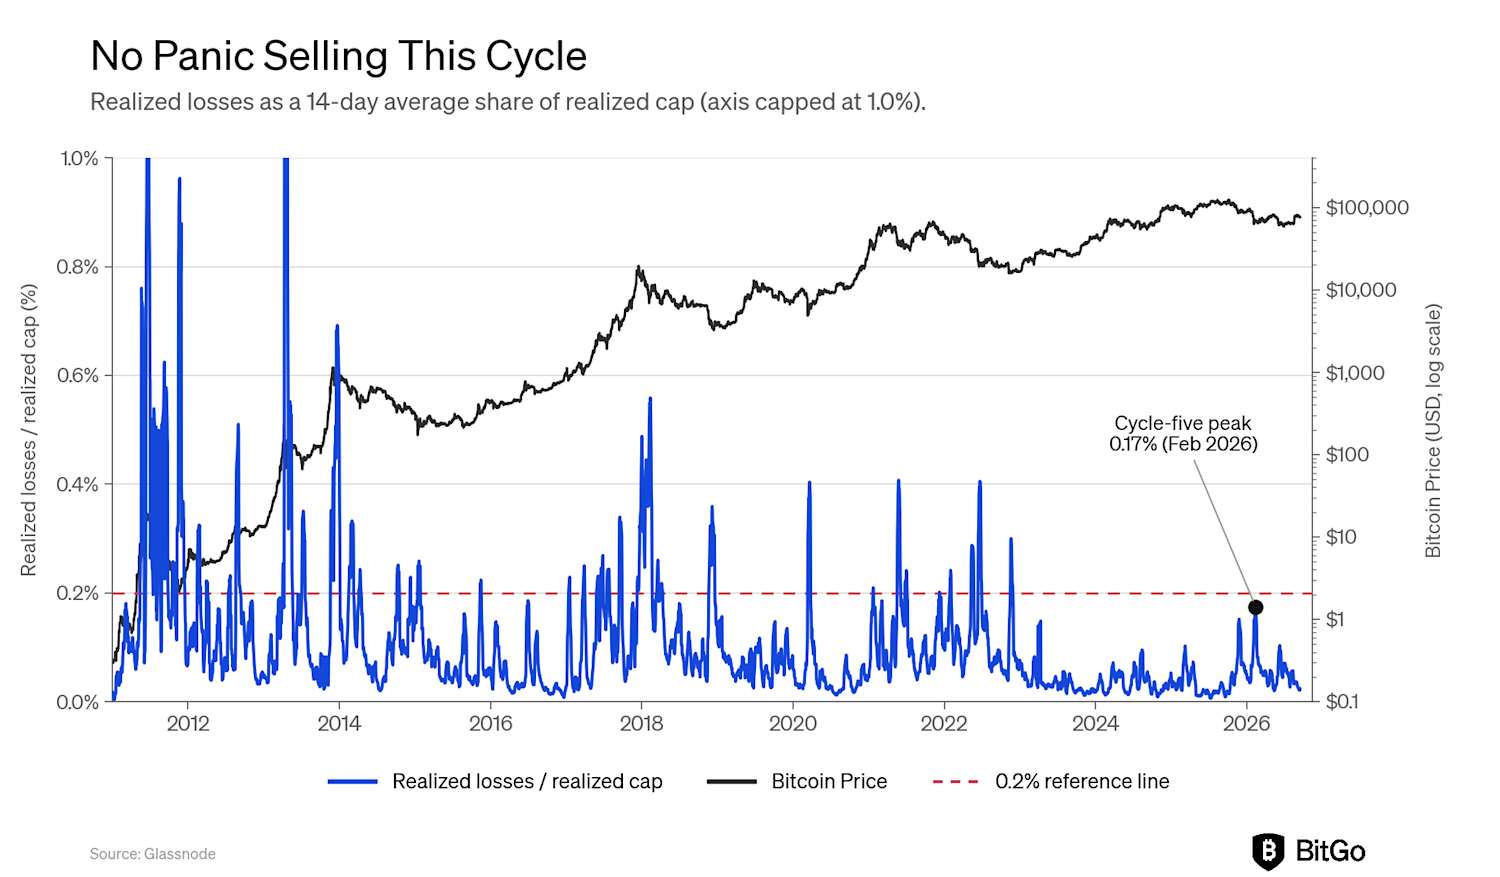
実現損失とは、コインが最後に取引された価格を下回る価格で売却された際に生じるドル建ての損失額のことを指します。例えば、コインが最後に100,000ドルで取引され、60,000ドルで売却された場合、40,000ドルの実現損失が発生します。この数値だけでは、時期をまたいで比較することは困難です。なぜなら、2013年には莫大な損失であったものが、今日の市場では取るに足らないものになってしまうからです。 そこで、私たちはこれを実現時価総額で割ります。実現時価総額とは、すべてのコインを直近の取引価格で評価したものであり、保有者が供給量全体に対して総計で支払った金額を概算する指標となります。その結果得られる比率は、市場の取得原価のうち、どの程度の割合が損失として失われたかを示すものです。日ごとの変動を平滑化するため、14日間の平均値を使用しています。
そのため、onchainデータの中でパニック売りを直接的に示す指標として最も近いものと言えますが、今回のサイクルにおける5つのシグナルの中では最も静かなものでした。この比率は、価格の底値を数ヶ月前に控えた2026年2月に約0.17%でピークに達しましたが、過去4サイクルの数値は0.22%から0.91%の範囲でした。 どのサイクルにおいても、ドローダウンの最悪期であっても、保有者がこれほど少ない取得原価を放棄したことはありませんでした。また、この指標は過去の底値を示す水準まで上昇することもなく、7月に価格が底を打った時点ですでに低下傾向にありました。これらの指標はいずれも「ダーク」な状態にはなりませんでした。私たちは、これが単なる脚注ではなく、最大の注目点であると考えています。2026年7月に他に何が起こったにせよ、それは過去15年間にわたりその言葉が意味してきたような「キャピチュレーション」ではなかったのです。
静けさはさらに深まりましたが、それでもまだ十分ではありませんでした。
実現ボラティリティ、すなわちビットコインの価格が実際にどれだけ変動しているかを示す30日移動平均値は、2026年7月の安値で約43まで低下しました。これは、過去の安値である150、100、102、68と比較して、このデータセットにおけるあらゆるサイクルの中で最も低い底値の数値です。底値付近での実現ボラティリティの低下は、決して新しいパターンではありません。 ここでは、売り手が力尽き、注文板が両側で薄くなるにつれて、すべてのサイクルでこの現象が見られます。今回異なるのは、その期間です。2011年と2015年には、ボラティリティが過去2年間の20パーセンタイルを下回っていた期間が、底値の前後でそれぞれ約120日間続きました。今回のサイクルでは、その期間は前後それぞれ約49日から50日間で、以前の半分以下でした。 私たちの解釈では、このボラティリティの圧縮局面は現実のものだと言えます。ビットコインは底値圏で確かに静かな動きを見せましたが、その状態は過去の傾向が示唆するよりも早く解消されました。これは、本レポートの他のすべての分析結果と一致しており、長期化・深刻化する事態ではなく、より短期間で浅い変動にとどまることを示唆しています。現在の数値は49付近まで回復し、ほぼ正確に自身の20パーセンタイルに位置しており、これは静かな期間がすでに終了したことを示唆しており、さらに悪い状況へ向かって進行しているわけではないと考えられます。
長期保有者と価格の間のリードタイムが短縮されました。
1年以上移動していないコインと定義される長期保有者の供給量は、2025年12月10日に流通供給量の58.4%で周期的な底を付けました。価格が底を打ったのは、その203日後の2026年7月1日でした。 このタイムラグ、つまり最終的な価格底値をかなり前にして保有者が買い集める現象は、過去のすべてのサイクルでも見られました。2011年には130日、2013年から2015年までは309日、2017年から2018年までは295日、そして2021年から2022年までは480日でした。注目すべきはその方向性です。 このリードタイムは、3サイクル連続で130日から1年半近くまで伸びていましたが、今回は203日に戻りました。その理由として最も有力な推測は、機関投資家や企業投資家の保有基盤の拡大によって価格発見が加速し、サイクル全体が圧縮されたためであり、保有者の心理に特定の変化が生じたためではないということです。このグループを底値のシグナルとして追跡している方にとっての実用的な解釈としては、シグナル自体は存在しますが、そのリードタイムには大きなばらつきがあるということです。
底値は本物でしたが、投降は本物ではありませんでした。
これらを総合すると、5つのシグナルのうち4つが底入れを示唆しています。ボラティリティは収縮し、長期保有者は底値をつける前に再買い集めを開始し、利益圏内の供給量は50を下回り、LTH-SOPRとaSOPRの両方が1を下回りました。これらの数値は過去のサイクルに比べて浅いものでしたが、確かに現れていました。MVRVだけが例外で、一度も1を下回っていません。懐疑的な見方をすれば、これは底入れが未完成であると言えるかもしれません。 しかし、我々はこれが底値が浅いことを示唆していると考えます。3ヶ月足らずで54下落し、27回復した市場は、大量の供給過剰に圧迫されているようには見えません。
その理由を説明する一助となるのが、先物の未決済建玉です。ビットコインは2025年10月6日にピークを迎えました。 その4日後、価格が本格的な下落局面に入ったことに伴い、未決済建玉は19.2%減少しました。これはこのサイクルにおける最大の下落幅でした。レバレッジは高値圏で崩れました。対照的に、未決済建玉は下落局面の大部分を通じて回復し、7月1日の安値に至るまでの下落幅はわずか4.3%にとどまりました。これに対し、2022年のFTXに起因する底値への下落時には13%の下落が見られました。急激な売り浴びせは7月ではなく、10月に発生しました。
onchain・テープは、ユーザー層の変化によって影響を受ける可能性があります。
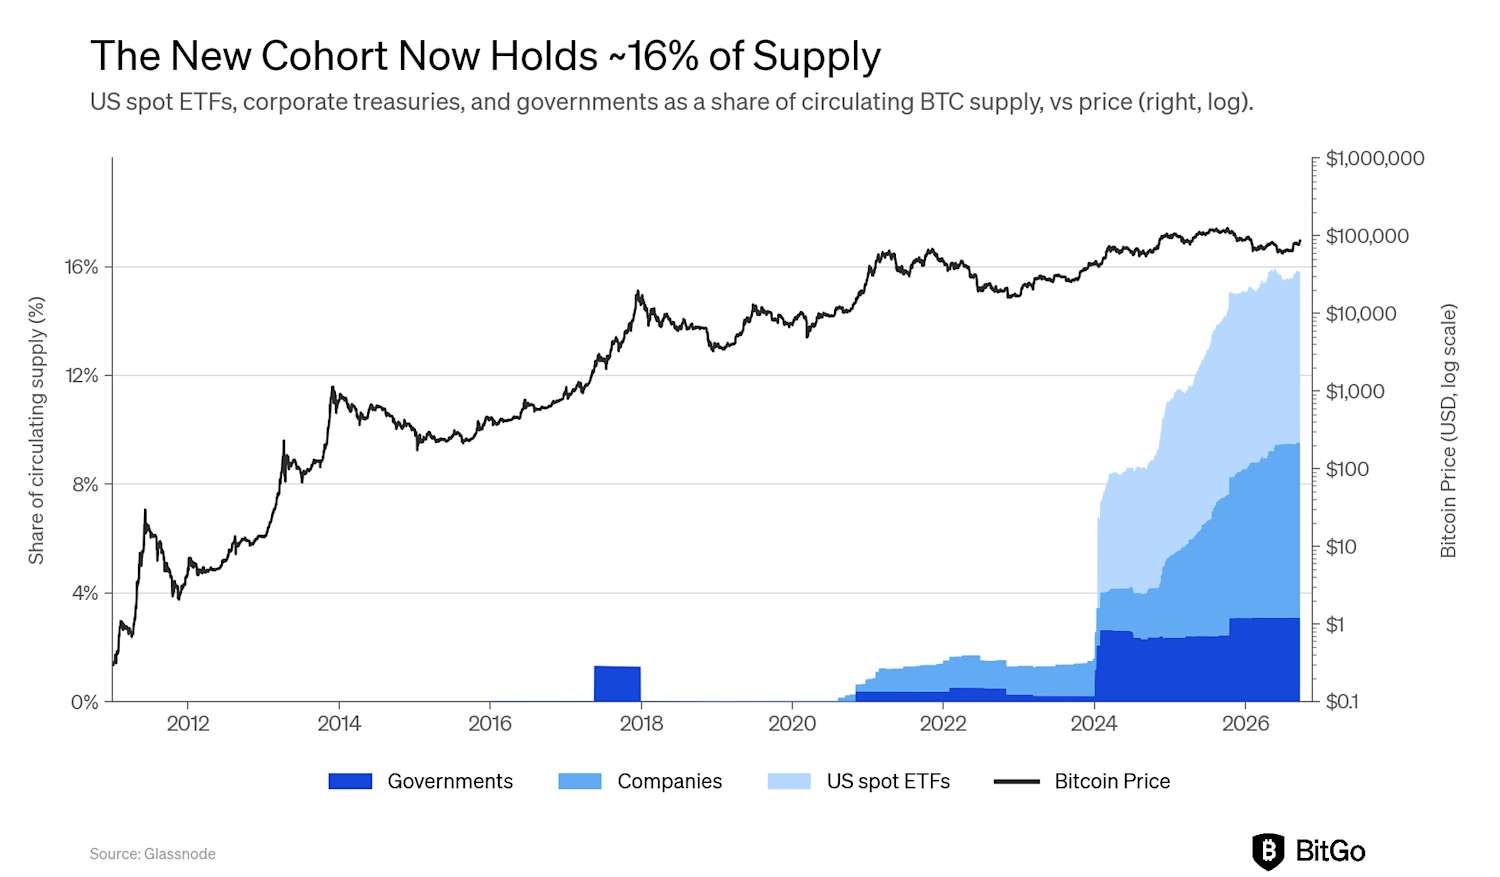
真剣に検討すべき別の説明があります。ビットコインのリスクが低下したわけではない可能性があります。単に、その購入者層が変わっただけかもしれません。 「デジタル資産財務部門(DAT)」とも呼ばれる企業の財務部門や、現物ETFが、今回のサイクルにおいて需要のますます大きな割合を占めるようになりました。いずれも、onchainでコインを取引する個人投資家とは異なる足跡を残します。下のグラフが示すように、ビットコインを裏付けとするETFの株式は、所有者が変わってもカストディされたままの状態を維持できます。同様に、財務部門の保有分も、経営陣が貸借対照表上の決定を下すまでそのまま留保されることがあります。どちらの手段においても、コインが損失を伴って移動しているように見えなくても、ストレスが蓄積される可能性があります。
この解釈によれば、サイクル5はこのパターンを破りませんでした。パターンの一部は、onchain指標の観測範囲外へと移動しました。保有者はより忍耐強くなっている可能性がありますが、取引の割合が増加する一方で、その原資産となるコインを移動させずに取引が行われるケースも増えており、MVRVの読み取り方が変化しています。
現在の状況
ビットコインは、通常ならシェアを伸ばすはずの場所でシェアを失っています。
暗号資産市場におけるビットコインのシェアは、通常、2つの段階を経て推移します。本格的な下落局面が訪れ、アルトコインがビットコインよりも大きく下落すると、資本は主要な資産であるビットコインへと回帰し、暴落期から回復初期にかけてドミナンスは上昇します。サイクルの後半、投機的な動きが高まると、その流れは逆転します。投資家はリスク曲線上で再びアルトコインへとシフトし、ビットコインの価格が過去最高値を更新しているにもかかわらず、ドミナンスは低下します。
今回のサイクルにおいても、前述の傾向の前半部分は再び当てはまりました。データが存在するすべての調整局面において、ドミナンスは上昇しました。2018年はピークから底値まで3.2パーセントポイント、2022年は4.4パーセントポイント、今回のサイクルでは5.3パーセントポイントの上昇となりました。以下のグラフは、2014年以降のビットコインの市場シェアと価格の推移を包括的に示しており、各サイクルの価格の底値がマークされています。
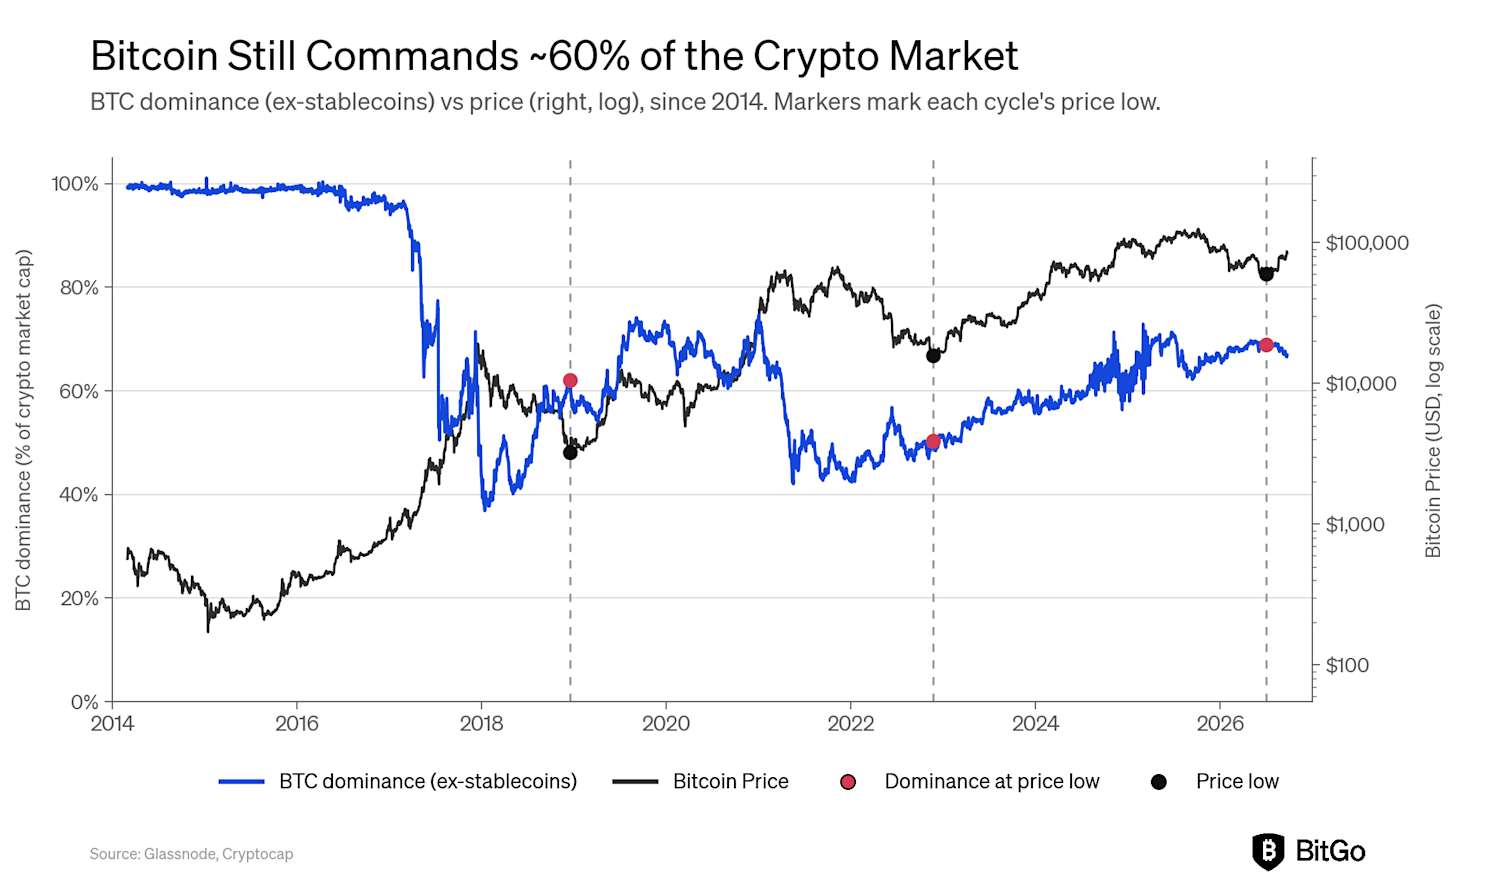
シナリオ通りになっていないのは、後半の部分です。2018年と2022年の両年において、価格の底値を付けた後もドミナンスは上昇し続けました。多少の遅れはあったものの、上昇傾向にはありました(図表11)。 今回のサイクルでは、その逆の現象が見られます。ドミナンスは7月の安値付近で69%近くまでピークに達した後、それ以来およそ67%まで徐々に低下しており、回復局面に入って12週間が経過した現在、アルトコインの方がビットコインよりも勢いよく上昇しています。本来ならその逆であるはずですが。
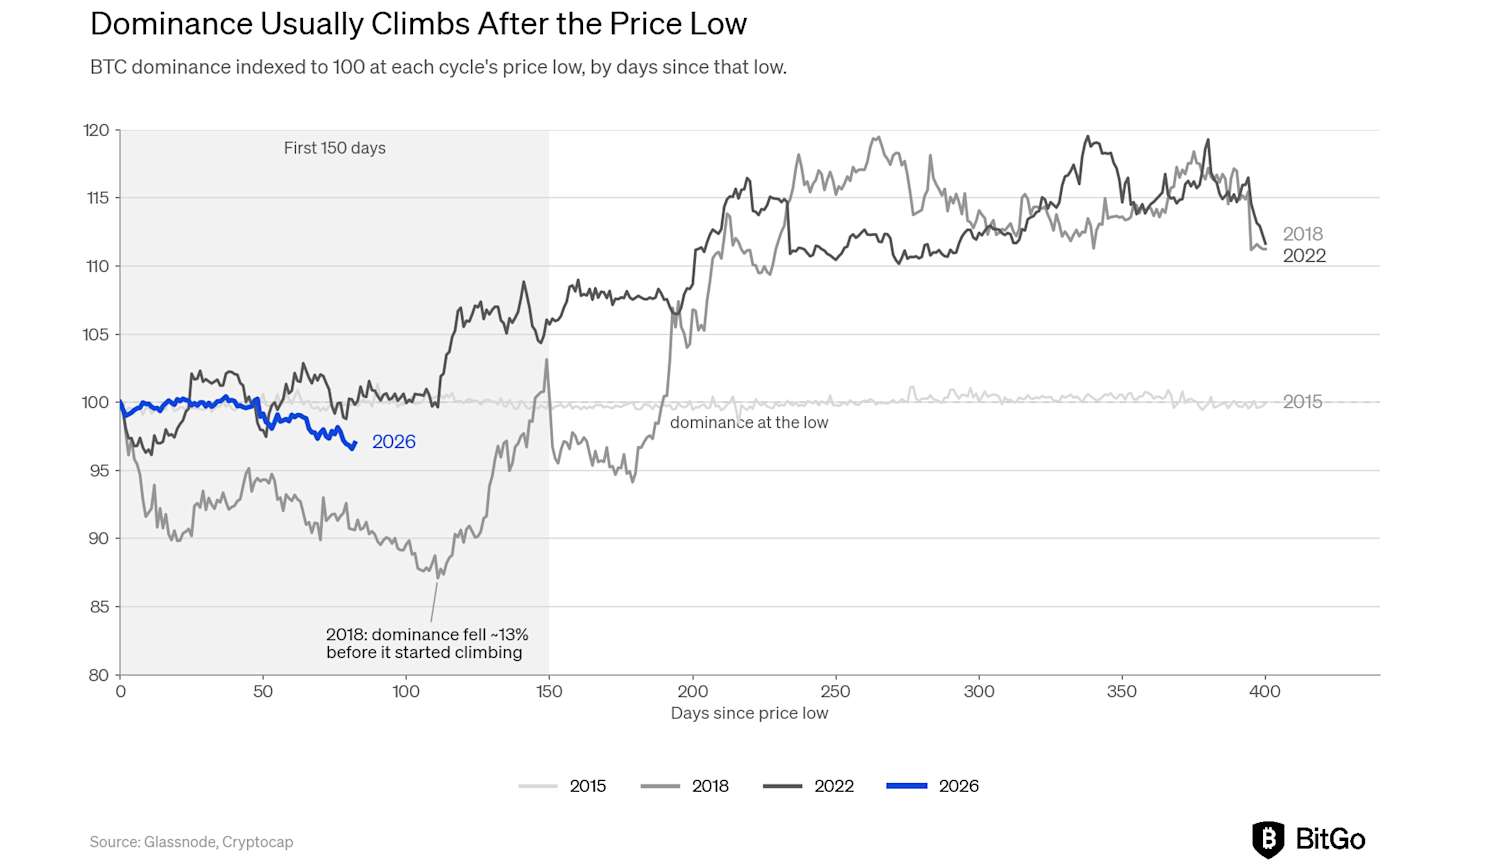
当社の見解では、これは本レポートの他の部分にも通底する「浅い下落」というストーリーと関連していると考えられます。サイクルの初期に見られる通常のドミナンス上昇は、ビットコインがそれ自体の価値によって他を凌駕しているわけではなく、暴落によって投資家がグループ内でより安全な資産への再評価を余儀なくされることに起因しています。今回のサイクルの下落幅は54%と過去最低レベルであり、そのような再評価を強制するには、その下落が十分に深刻ではなかった可能性があります。 それがなければ、市場は通常最初に訪れる「ビットコインへの逃避」段階を経ることなく、アルトコインに有利なサイクル後半の支配率動向の段階へと、一気に移行してしまう可能性があります。これほど具体的なパターンを判断するには、過去2サイクルのデータだけではサンプル数が少なすぎます。したがって、我々はこれを確定的な結論ではなく、あり得る解釈の一つとして捉えるべきだと考えます。
サイクル5は予定より早く進行しています。
各サイクルの価格を、そのサイクルのピーク時に100として指数化し、暦日ではなく経過日数で比較すると、第5サイクルは他のサイクルを大きくリードしています。ピークから268日目、つまりこのサイクルが実際に底を打った日において、指数は48でした。これに対し、2013年は44、2017年は33、2021年は35でした。 入手可能な最新のデータである345日目には、指数は61まで上昇しており、これに対し、過去3サイクルの同日時点での数値は32、20、30でした。これは些細な違いではありません。暦上の同じ時点において、今回のサイクルは過去のサイクルに比べて2倍から3倍高い水準で推移しています。 これは、第5サイクルがこれまでのサイクルとは構造的に異なることを示す、最も明確な証拠であると考えます。単に規模が小さいだけでなく、底値に達するまでのスピードが速く、そこから抜け出すのも早いのです。
まとめ
本レポートの筆頭名は、犯罪発生時に犬が吠えなかったことに気づき、事件を解決したシャーロック・ホームズに由来しています。その犬は、来訪者を認識していたため、静かにしていたのです。私たちはこの引用を用いて、投降の兆候が見られないことを表現しようとしたのですが、元の論理の方が、私たちが意図した以上に的を射ているかもしれません。7月にonchainの動向が静かだったのは、このサイクルの買い手や保有者が、犬が吠えるように設計された「来訪者」のタイプではなかったからかもしれません。
MVRV、SOPR、利益に占める供給量の割合、および実現損失はすべて、個人投資家、マイナー、アーリーアダプターが支配する市場を基準に算出されたものです。この層は、含み損の状態になると大量に売却する傾向があります。過去のサイクルでは、こうした保有者たちが相場下落の過程に明確な痕跡を残していました。しかし今回は、その圧力ははるかに浅く、期間もはるかに短かったのです。
当社の見解では、指標の背景にある投資家層に変化が生じたと考えられます。現在、米国の現物ETF、企業の財務部門、および政府が流通供給量の相当な割合を保有しており、その多くは前回の底値時点では存在していませんでした。これらの保有者は、かつて個人投資家のウォレットが行っていたような形でonchain上でコインを移動させることはめったになく、エクスポージャーを縮小する際には、償還や貸借対照表上の判断を通じて行われることが多く、原価ベースの指標ではその一部しか捉えられていません。
こうした状況を踏まえ、我々はサイクルの底が形成されたと考えています。長期保有者の供給量は価格に先立って底を打ち、過去のサイクルと同様に回復傾向にあり、以前の相場下落時よりもはるかに少ない下落幅にとどまりました。保有者は過去のサイクルのように売り抜けられることがなかったため、底値で取引される供給量が少なかったのです。
今回のサイクルは、底値からこれまでとは異なる形で回復しつつあります。諦めずに持ち続けた投資家層が、より強固な基盤となる可能性がありますが、回復の初期段階ではアルトコインが優勢で、ビットコインは出遅れています。
免責事項
本レポートは情報提供のみを目的としており、投資助言を構成するものではありません。
(c)BitGoは、本情報に含まれる内容が、その配布または使用が法令に違反する、あるいはBitGoまたはその関連会社を当該管轄区域における登録または免許の要件の対象とするような管轄区域での使用に適していることを保証するものではありません。本情報にアクセスする方は、適用されるすべての法令を遵守する責任を負います。(c)2026 BitGo, Inc.(親会社、関連会社、子会社と総称して「BitGo」)。 すべての権利は留保されています。BitGo Bank & Trust, National Association(以下「BitGo Bank & Trust」)は、通貨監督庁(OCC)により認可および規制を受ける全国的な信託銀行です。BitGo Bank & Trustは、サウスダコタ州スーフォールズに本社を置くデラウェア州法人であるBitGo Holdings, Inc.の完全子会社です。 その他のBitGoグループ企業には、BitGo, Inc.およびBitGo Prime LLCが含まれます。これらはいずれも、BitGo Bank & Trustの独立して運営される関連会社です。BitGoは、法律、税務、会計、または投資に関する助言サービスを提供しておりません。本資料に含まれる情報は、情報提供およびマーケティング目的のみを意図したものであり、法律、税務、または投資に関する助言と解釈されるべきではありません。 デジタル資産は、投資元本の全額を失う可能性を含め、高いリスクを伴います。過去のパフォーマンスや例示は、将来の結果を保証するものではありません。BitGo Holdings, Inc.、BitGo Bank & Trust、BitGo, Inc.、およびBitGo Prime LLCは、登録された証券会社ではなく、証券投資家保護公社(「SIPC」)または金融業界規制機構(「FINRA」)の会員でもありません。 カストディ対象のデジタル資産はBitGoによる保証の対象外であり、連邦預金保険公社(「FDIC」)またはSIPCによる保険保護の対象外となります。本資料には将来の見通しに関する記述が含まれています。将来の見通しに関する記述には、歴史的事実ではないすべての記述が含まれます。 これらの記述には、「目指す」、「予想する」、「想定する」、「信じる」、「検討する」、「継続する」、「~する可能性がある」、「推定する」、「期待する」、「予測する」、「予見可能な」、「ガイダンス」、「意図する」、「可能性が高い」、 「かもしれない」、「目標」、「見通し」、「計画」、「潜在的に」、「予測する」、「見込む」、「追求する」、「~すべきである」、「目標値」、「~する」、「~するだろう」といった言葉、またはこれらの用語の派生形や類似の表現が含まれる場合があります。このような将来の見通しに関する記述は、様々なリスクや不確実性の影響を受けます。 したがって、実際の成果や結果が、これらの記述で示された内容と著しく異なる原因となり得る重要な要因が存在します。これらの要因には、BitGo Holdings, Inc.の最新の年次報告書(フォーム10-K)および証券取引委員会(「SEC」)に提出されたその他の書類(その後提出された四半期報告書(フォーム10-Q)を含みます)の「リスク要因」の項に記載されているものが含まれますが、これらに限定されるものではありません。 これらの要因は網羅的なものではなく、BitGo Holdings, Inc.のSEC提出書類に含まれるその他の注意喚起事項と併せてご参照ください。BitGoは、将来の見通しに関する記述に反映されている予想が合理的であると信じていますが、将来の結果を保証するものではありません。BitGoは、法律で義務付けられている場合を除き、新たな情報、将来の展開、その他の理由にかかわらず、将来の見通しに関する記述を公に更新または見直す義務を負いません。 BitGo Holdings, Inc.のSEC提出書類は、www.sec.gov でご覧いただけます。


BitGoについて
BitGoはデジタル資産のインフラストラクチャー企業であり、カストディ、ウォレット、ステーキング、トレーディング、ファイナンス、決済サービスを規制されたコールドストレージから提供しています。2013年の設立以来、当社は金融システムのデジタル資産経済への移行を加速させることに注力してきました。グローバルな事業展開と複数の規制対象事業体により、BitGoは業界のトップブランド、取引所、プラットフォームの多くを含む数千の機関投資家、および世界中の数百万人の個人投資家にサービスを提供しています。