Greg Cipolaro - Chefe de Pesquisa da BitGo
Principais conclusões para investidores
O ciclo atingiu seu ponto mais baixo em julho. A queda foi menos acentuada e mais curta do que em ciclos anteriores, e nem todos os indicadores de fundo de ciclo foram acionados, mas acreditamos que isso se deva ao amadurecimento da classe de ativos, à mudança na base de detentores e a uma infraestrutura e práticas comerciais mais robustas do setor.
A menor queda já registrada. O bitcoin caiu 54,3% do pico ao vale, contra 78% a 94% nos quatro ciclos anteriores. Interpretamos isso como o perfil de um ativo em fase de amadurecimento.
Maior queda em dólares. A redução de US$ 1,33 trilhão na capitalização de mercado superou a soma dos quatro ciclos anteriores. Uma variação percentual menor ainda pode colocar mais capital em risco em um mercado maior.
Um fundo sem capitulação. A maioria dos sinais on-chain disparou na baixa de julho de 2026, mas de forma fraca, e as perdas realizadas nunca se aproximaram dos níveis de pânico anteriores. O MVRV nunca caiu abaixo de 1,0 e não houve nenhum evento de contágio no mercado de criptomoedas nem evento de liquidação em massa no setor.
As métricas on-chain podem estar indicando uma redução na oferta circulante. Os ETFs e os ativos de tesouraria corporativa deixam pouca pegada on-chain, de modo que os sinais que marcaram quatro fundos consecutivos podem subestimar o estresse.
A alavancagem atingiu seu pico. O volume de posições em aberto despencou quatro dias após o pico de outubro de 2025 e quase não se moveu até a baixa de julho. A liquidação que realmente importou deu início à queda, não marcou seu fim.
O intervalo entre o ponto mais baixo entre os detentores de longo prazo e o preço foi reduzido. A acumulação antecedeu a baixa do preço em 203 dias, mas esse intervalo tem sido altamente variável.
A dominância está quebrando o padrão. A participação de mercado do Bitcoin normalmente continua subindo após a baixa de preço, mas neste ciclo ela tem caído. Dois ciclos anteriores são uma amostra pequena, por isso mantemos essa visão com cautela.
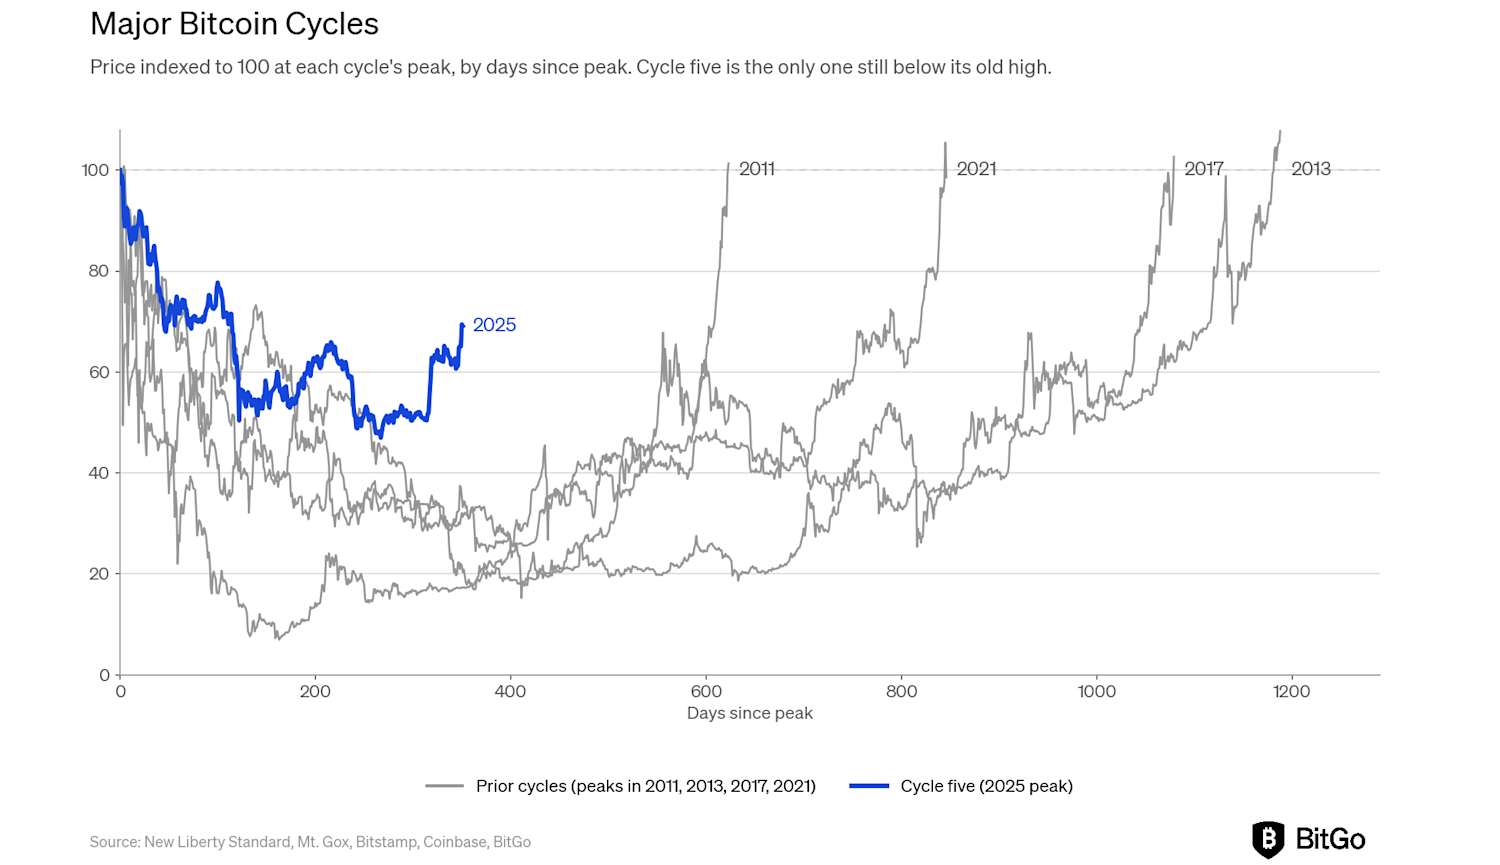
O ciclo cinco está avançando antes do previsto. Indexado ao pico de cada ciclo, o preço está de duas a três vezes mais alto do que o histórico no mesmo ponto. Essa é a evidência mais clara de que este ciclo é estruturalmente diferente.
O ponto mais baixo já foi atingido, e chegou sem resistência
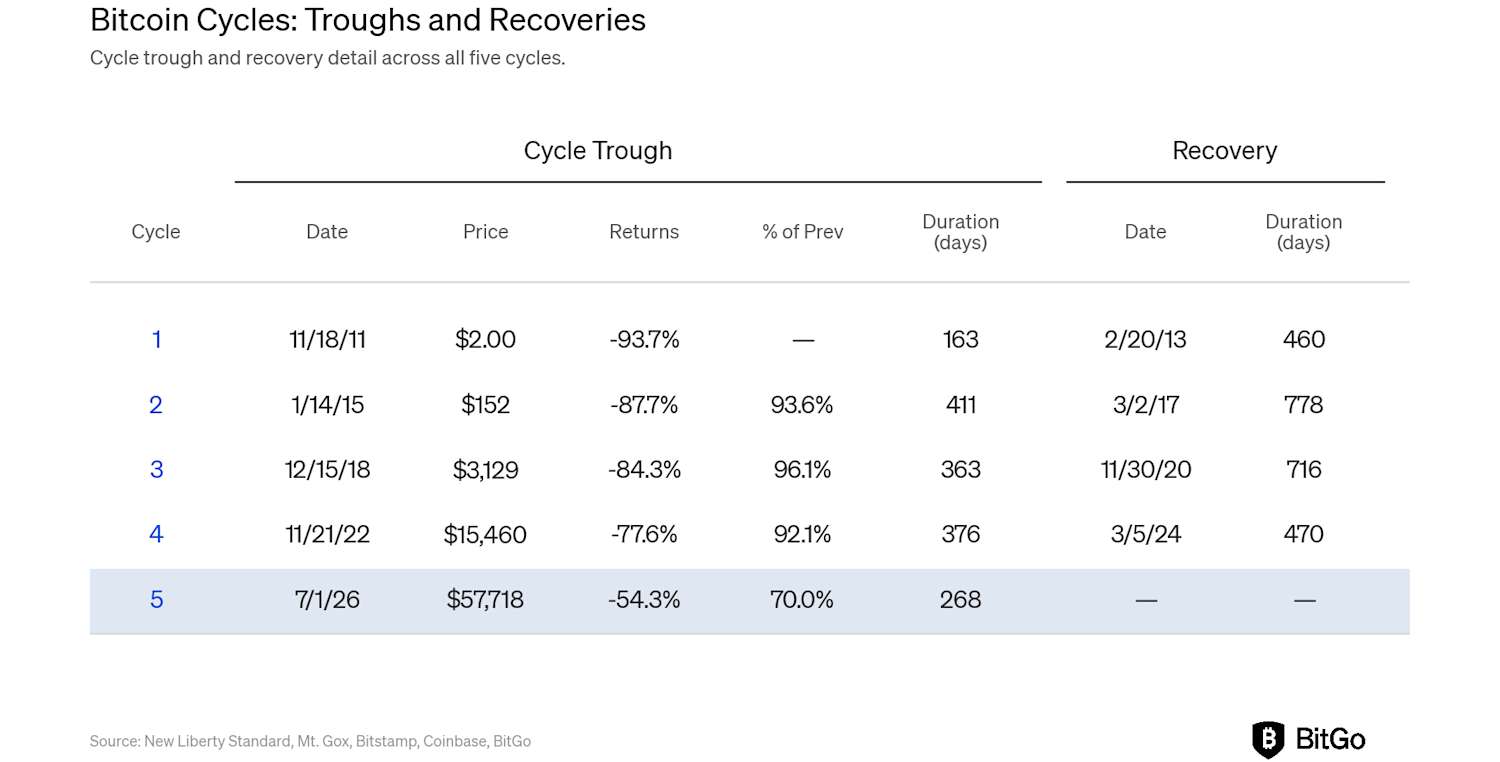
O fundo do ciclo do Bitcoin já foi atingido. O preço atingiu o mínimo de US$ 57 mil em 1º de julho de 2026, uma queda de 54,3% ao longo de 268 dias em relação ao pico de US$ 126 mil registrado em 6 de outubro de 2025, e se recuperou substancialmente desde então. No papel, isso se parece com qualquer outro mercado em baixa da última década - mais um teste de coragem para os detentores de longo prazo. Os registros na blockchain indicam o contrário. Essa foi a queda mais superficial da história do bitcoin; os detentores mal se abalaram e, segundo a maioria dos indicadores que marcaram fundos anteriores, o mercado nunca chegou a capitular de fato. Na história de Sherlock Holmes que inspirou o título desta nota, a pista era um cão que não fez nada durante a noite, porque o cão conhecia o visitante. Nossa interpretação é que o ciclo se repetiu, mas nem todos os indicadores sinalizaram um fundo de ciclo. Os ETFs e os fundos de tesouraria corporativos representam uma parcela crescente da base de compradores e deixam uma pegada muito menor nos indicadores que sinalizaram os últimos quatro fundos. A seguir, apresentamos uma análise dos indicadores e nossa tentativa de explicar como eles podem mudar em meio a uma base de investidores em transformação.
Analisando a profundidade e a duração da queda
A queda foi a mais moderada (em porcentagem)
O bitcoin caiu 54,3% do pico ao fundo do poço no ciclo atual. Essa é a menor queda percentual na história do bitcoin. Os quatro ciclos anteriores atingiram seu ponto mais baixo com quedas de 93,7% em 2011, 87,7% de 2013 a 2015, 84,3% de 2017 a 2018 e 77,6% de 2021 a 2022. Alinhados em sequência, os números parecem indicar uma desaceleração controlada: 94, 88, 84, 78 e agora 54. Acreditamos que seja assim que um ativo em maturação se apresenta. Reservas de capital mais profundas, mais detentores de longo prazo e uma estrutura de mercado construída em torno de ETFs, custódia institucional e balanços patrimoniais corporativos - elementos que simplesmente não existiam nos ciclos anteriores - são fatores que apontam para quedas menores daqui para frente.
A queda foi a mais severa (em dólares)
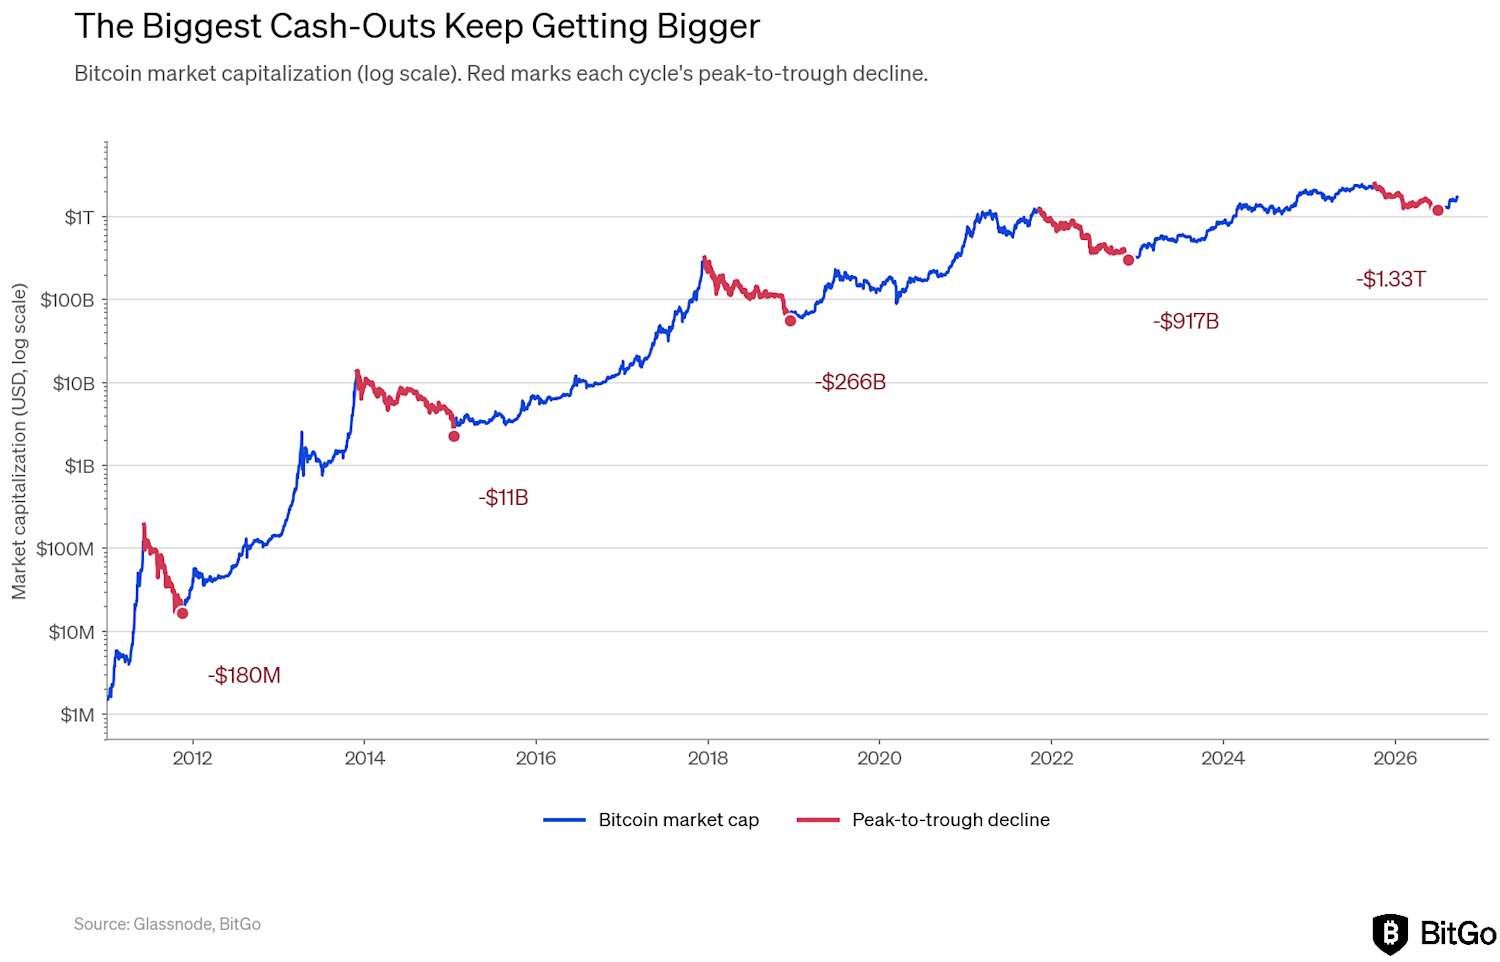
A queda de 54,3% do Bitcoin foi a menor já registrada em termos percentuais, mas a maior em termos de dólares. A capitalização de mercado caiu US$ 1,33 trilhão, passando de um pico de US$ 2,49 trilhões para um vale de US$ 1,16 trilhão. Isso é mais do que as quedas dos quatro ciclos anteriores somadas: US$ 1,19 trilhão. O recorde anterior era de US$ 917 bilhões em 2021-22; a queda de 2018 foi de US$ 266 bilhões.
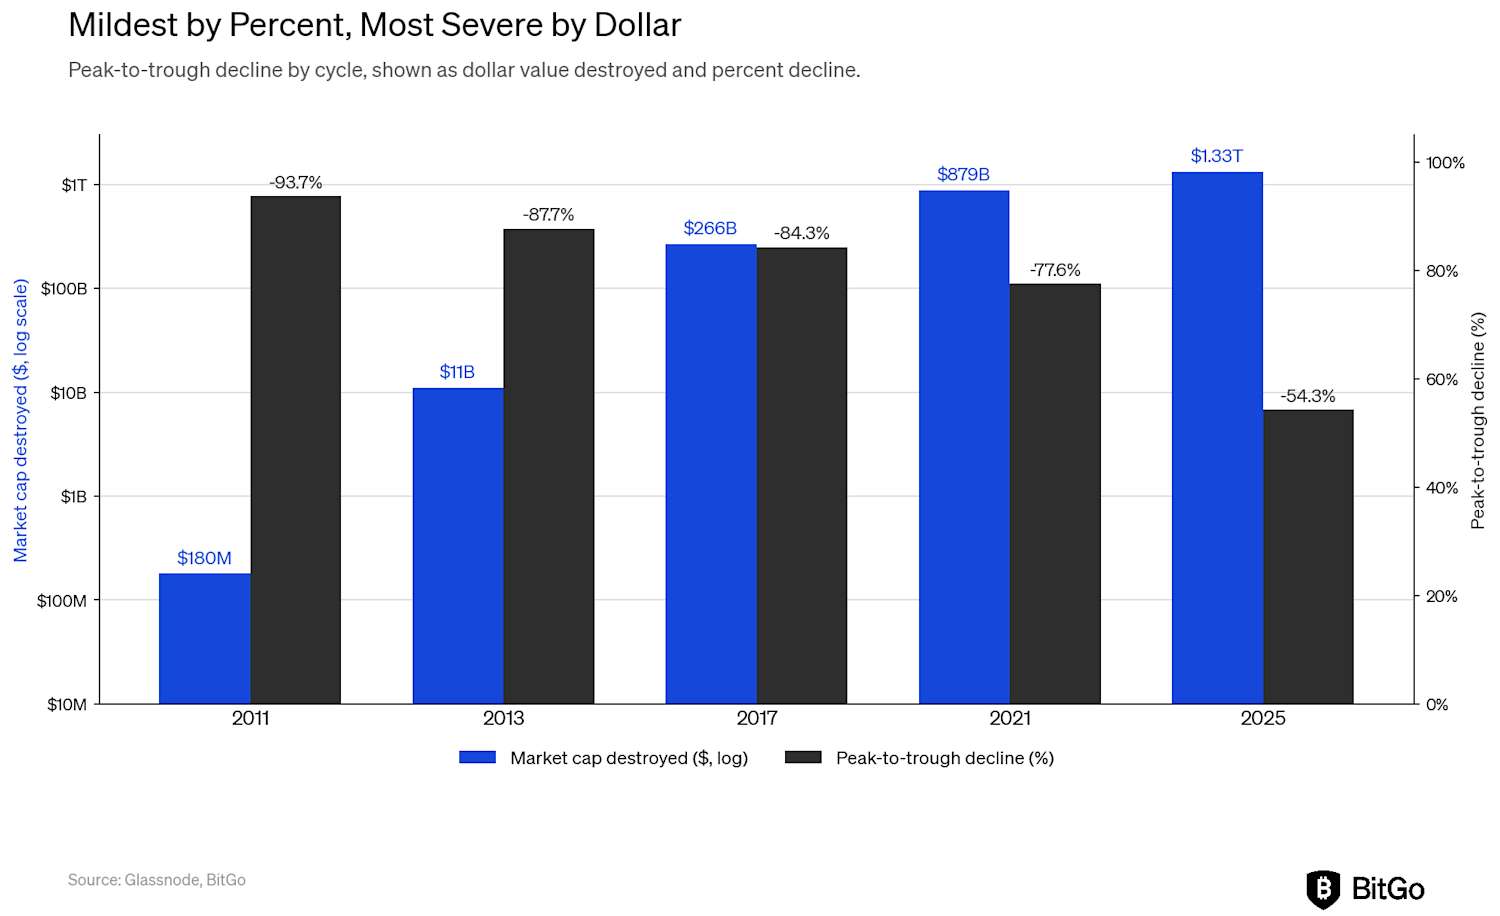
Ambas as afirmações descrevem o mesmo evento, pois medem coisas diferentes. Uma queda percentual é proporcional ao tamanho do mercado em seu pico, enquanto uma queda em dólares não é. Um mercado que cresceu de um pico de US$ 1,2 trilhão em 2021 para um pico de US$ 2,5 trilhões em 2025 pode perder mais capital em termos absolutos com uma variação percentual menor do que um mercado muito menor jamais perderia com uma variação maior. Mercados maiores perdem valores maiores, mesmo quando perdem menos, proporcionalmente.
Nossa interpretação é que a narrativa sobre o amadurecimento dos ativos ainda se mantém, já que as quedas realmente se tornaram menos acentuadas em termos relativos. A implicação prática é que as medidas em porcentagem e em dólares agora contam histórias diferentes sobre o risco. A primeira indica a um alocador quanto de uma posição ele deve esperar perder. A segunda indica quanto capital o mercado teve que absorver para que isso acontecesse. Uma queda mais moderada em um mercado muito maior ainda é um evento de grande magnitude para o capital efetivamente investido no ativo.
O que as métricas da Onhain dizem sobre a queda
O preço por si só não indica se uma queda eliminou os investidores mais voláteis ou se apenas levou o mercado para baixo sem muita convicção por trás das vendas. Para isso, os dados on-chain são mais úteis: eles rastreiam o que os detentores realmente pagaram por suas moedas e se estão vendendo com lucro ou prejuízo. Medido dessa forma, julho de 2026 parece diferente de qualquer fundo de mercado registrado anteriormente.
O Onchain Scorecard
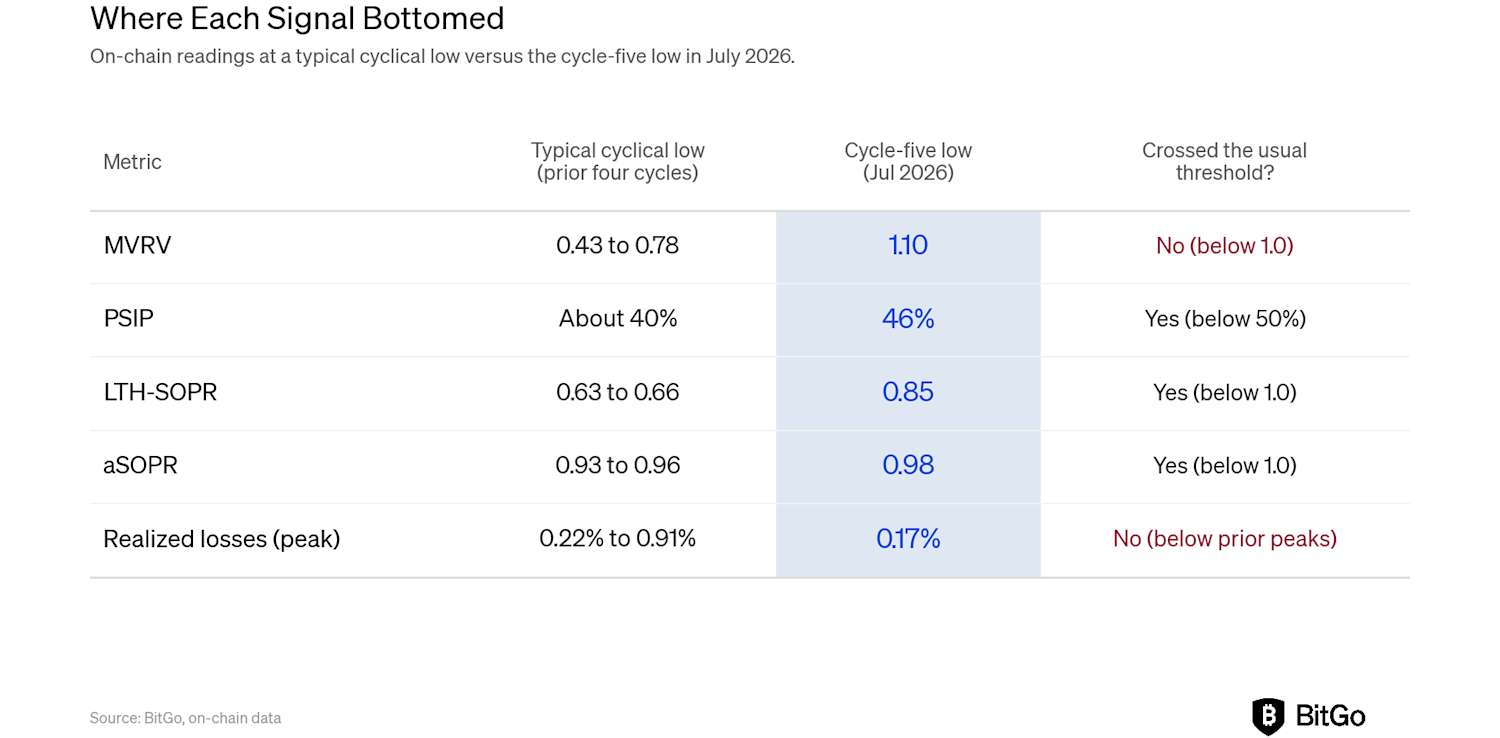
Antes de analisar cada indicador individualmente, o resumo abaixo mostra onde cada um deles se situou na baixa de julho de 2026 em comparação com os níveis em que normalmente atingiram o fundo em ciclos anteriores. Três dos cinco se comportaram como sempre fizeram no fundo do ciclo, só que de forma menos acentuada. O PSIP caiu abaixo de 50%, e tanto o LTH-SOPR quanto o aSOPR ficaram abaixo de 1. Os dois que não se comportaram assim são os mais reveladores. O MVRV nunca se aproximou do território que marcou todas as mínimas anteriores, e as perdas realizadas permaneceram bem abaixo dos picos dos ciclos passados. Nossa interpretação é que o mercado realmente atingiu o fundo do poço, mas com muito menos tensão ao longo do caminho. As seções a seguir analisam cada métrica, uma por vez, e tentam explicar o motivo.
O MVRV nunca caiu
O Índice de Valor de Mercado em Relação ao Valor Realizado (MVRV) é a relação entre a capitalização de mercado do bitcoin e sua capitalização realizada. Em termos simples, ele mede o que o mercado está pagando hoje em comparação com o que o detentor médio realmente pagou por suas moedas e, historicamente, tem sido um dos melhores indicadores do fundo do ciclo. Um valor abaixo de 1,0 significa que o detentor médio está com um prejuízo não realizado e, em cada um dos quatro ciclos anteriores do bitcoin, o fundo do poço ocorreu com o MVRV em algum ponto entre 0,43 e 0,78. Na baixa de julho de 2026, o MVRV nunca caiu abaixo de aproximadamente 1,10; o detentor médio permaneceu com lucro durante toda a queda. Não é assim que um fundo costumava se apresentar, e, dos cinco sinais on-chain que acompanhamos neste ciclo, o MVRV é o único que nunca cruzou sua linha histórica.
O PSIP ficou abaixo de 50%
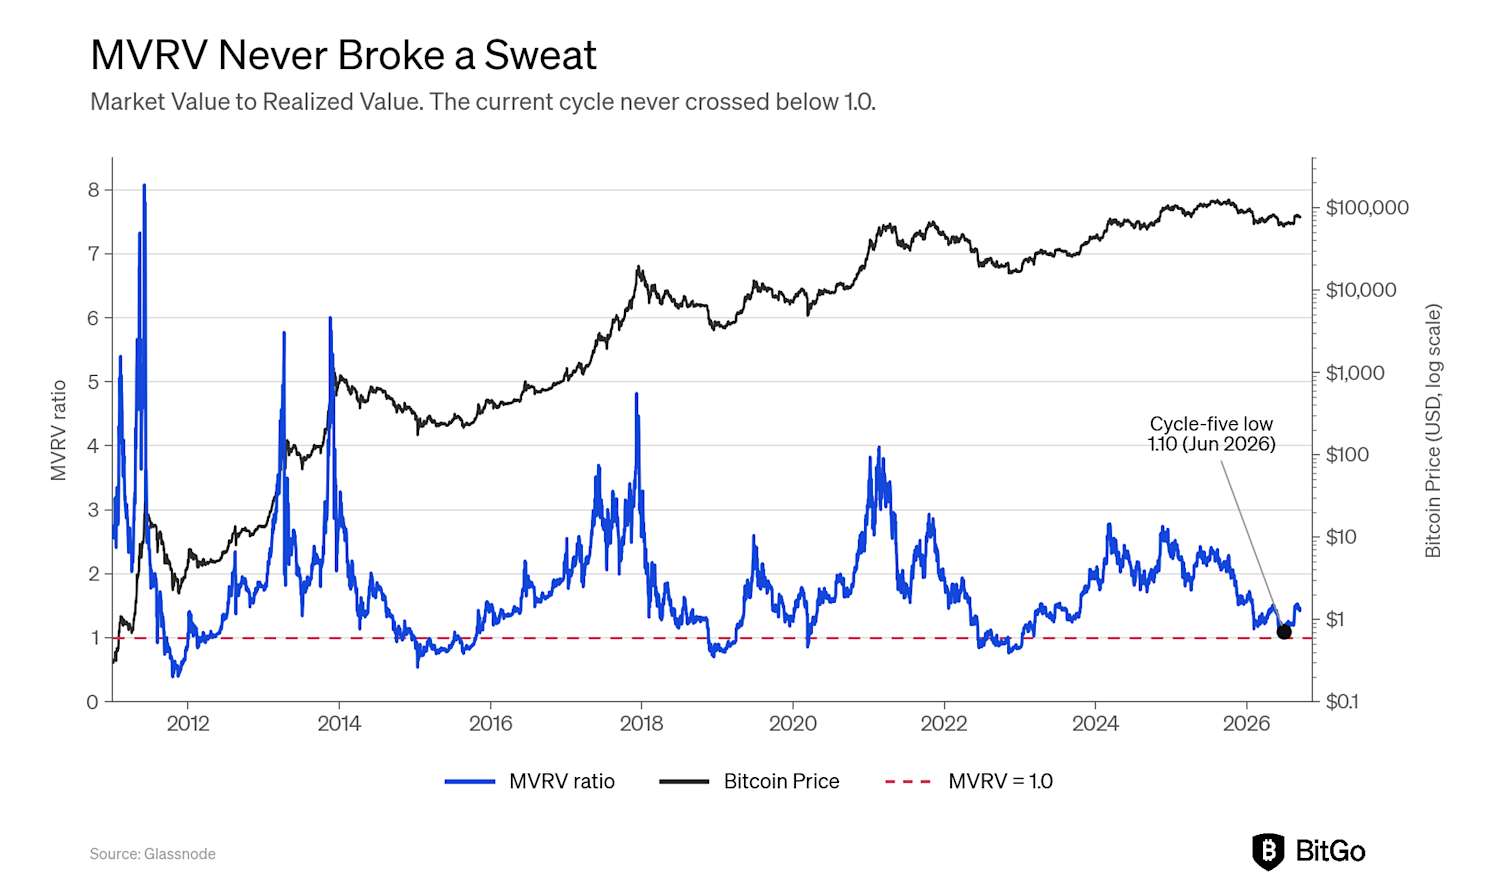
A porcentagem do fornecimento em lucro, ou PSIP, conta a mesma história sob um ângulo diferente. Ela mede a parcela de todos os bitcoins em circulação atualmente mantidos com ganho. Os fundos anteriores se concentravam em torno de 60% do fornecimento com valor negativo, o que significa que o PSIP caiu para cerca de 40% em cada fundo de ciclo anterior. O fundo deste ciclo empurrou o PSIP para cerca de 46% em lucro, cruzando abaixo da linha de 50% que marcou o fundo de todos os ciclos anteriores. É uma quebra menos acentuada do que os níveis de cerca de 60% em prejuízo alcançados nos fundos anteriores, mas é uma quebra, mesmo assim. Ao contrário do MVRV, o PSIP se comportou da maneira como sempre se comportou nos fundos, só que de forma menos acentuada.
LTH-SOPR e aSOPR: ambos caíram abaixo de um
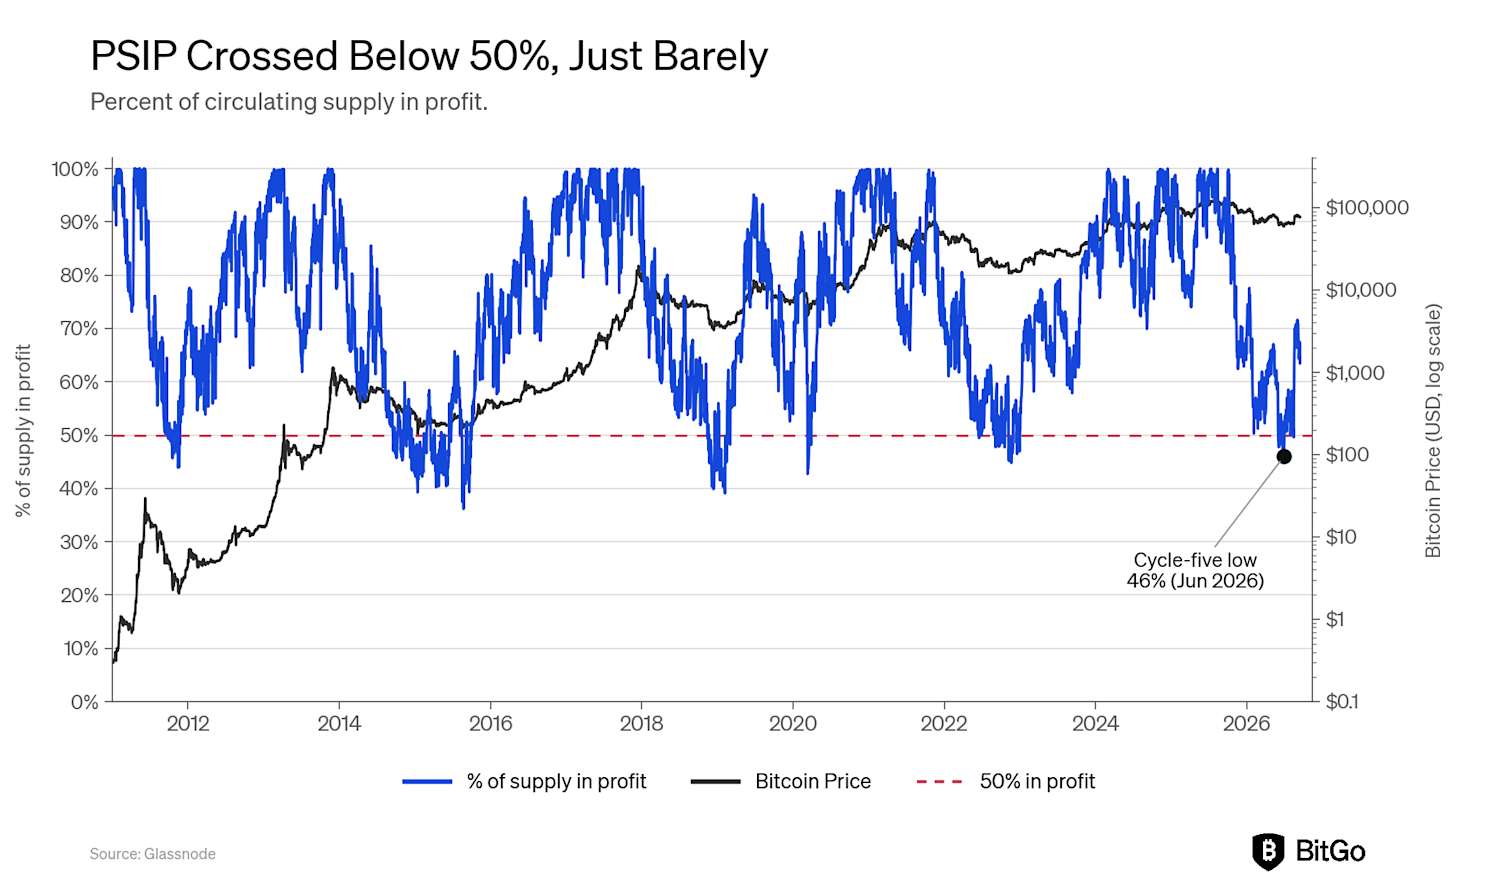
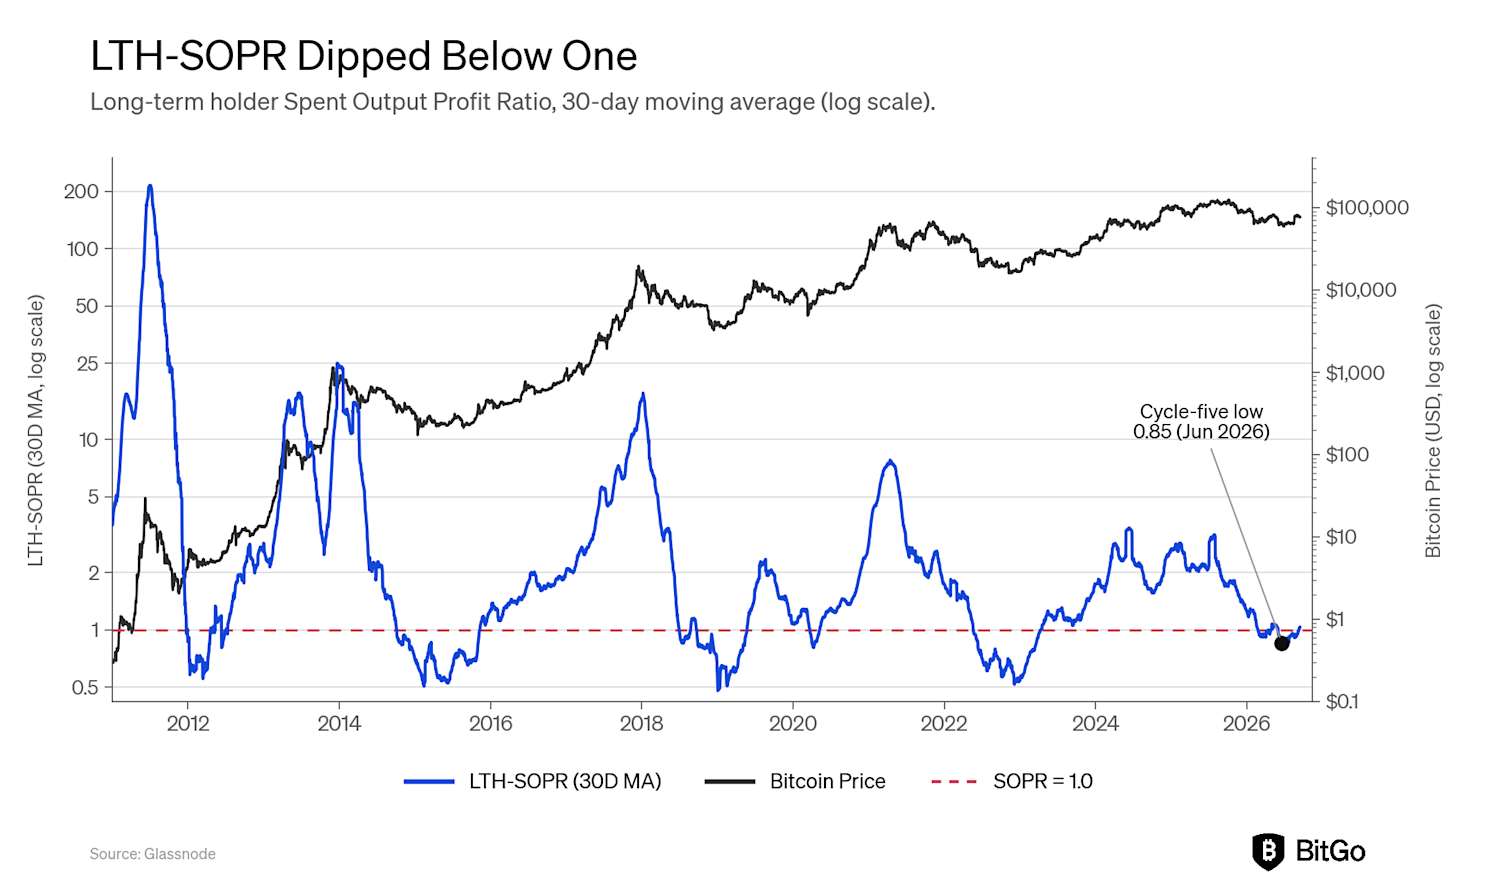
A taxa de lucro das saídas gastas, ou SOPR, compara o preço pelo qual uma moeda é gasta com o preço pelo qual foi movimentada pela última vez. Um valor acima de 1 significa que, em média, as moedas mudaram de mãos com lucro, e um valor abaixo de 1,0 significa que mudaram de mãos com prejuízo. O aSOPR, o SOPR ajustado, aplica o mesmo teste a todas as moedas gastas em um determinado dia, mas filtra as saídas com menos de uma hora, o que elimina o ruído das moedas transferidas entre carteiras e que não foram realmente vendidas. O LTH-SOPR restringe o foco aos detentores de longo prazo - as moedas que permaneceram inalteradas por cerca de cinco meses ou mais -, de modo que indica o que os detentores mais pacientes estavam fazendo quando finalmente venderam. Utilizamos a média móvel de 30 dias para obter um sinal mais claro.
Ambos caíram abaixo de 1,0 neste ciclo, com o LTH-SOPR atingindo o fundo perto de 0,85 e o aSOPR perto de 0,98, o que confirma que algumas moedas foram negociadas com prejuízo, assim como em todos os ciclos anteriores. A profundidade é o que diferencia este ciclo. As mínimas anteriores do LTH-SOPR chegaram a 0,63 a 0,66, e as mínimas anteriores do aSOPR ficaram na faixa de 0,93 a 0,96, o que torna a mínima do aSOPR deste ciclo, de 0,98, a queda mais superficial abaixo de 1 no conjunto de dados. Os vendedores estavam, em média, mais próximos do ponto de equilíbrio do que em qualquer recessão anterior, mas ainda assim estavam vendendo com prejuízo. Esse sinal foi disparado, só que de forma discreta.
As perdas realizadas nunca chegaram a atingir níveis de pânico
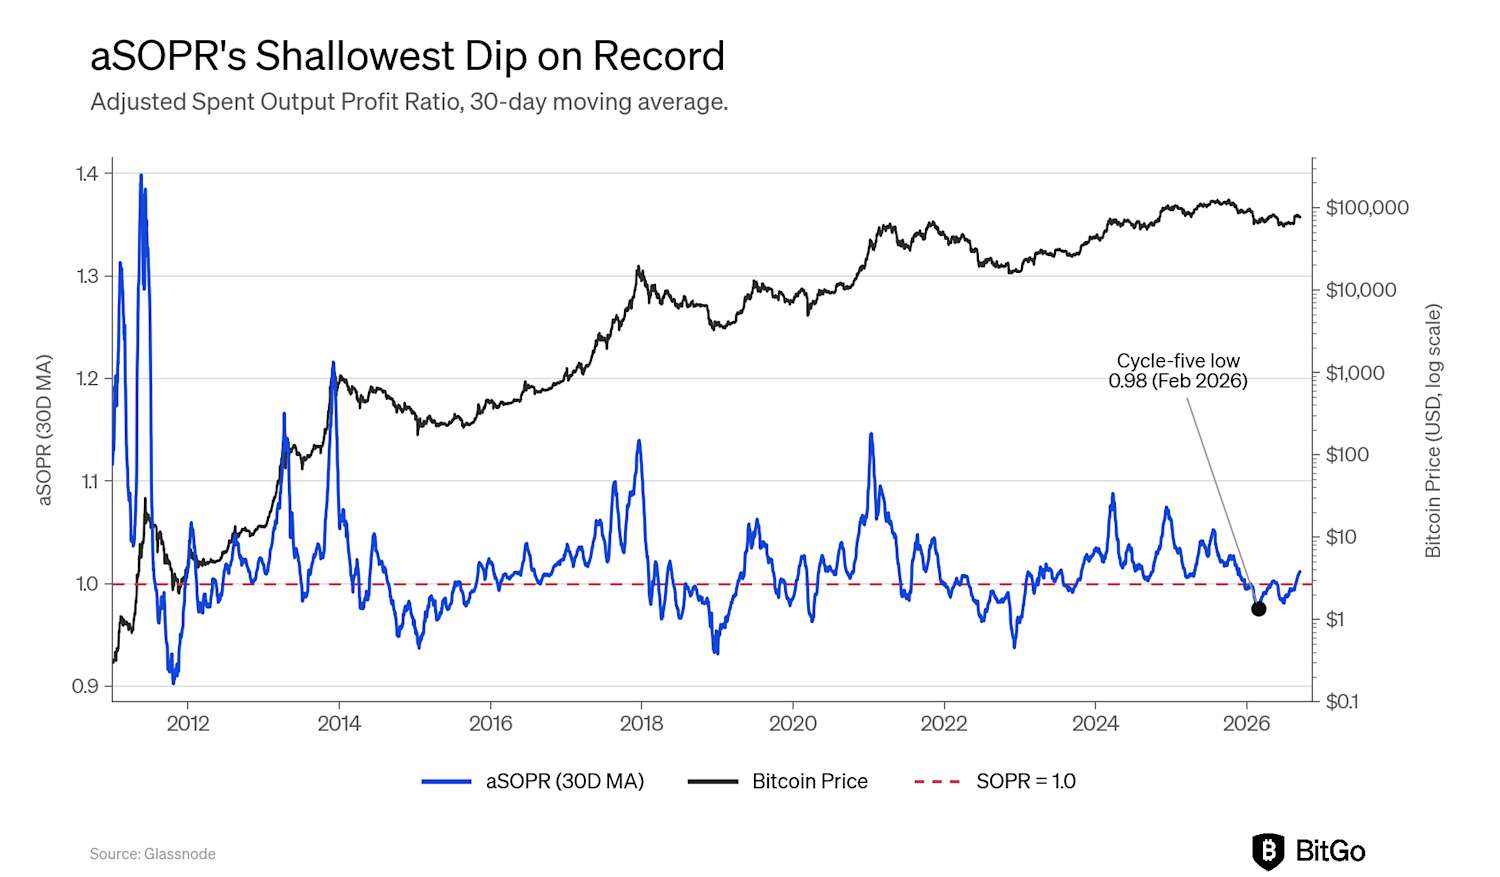
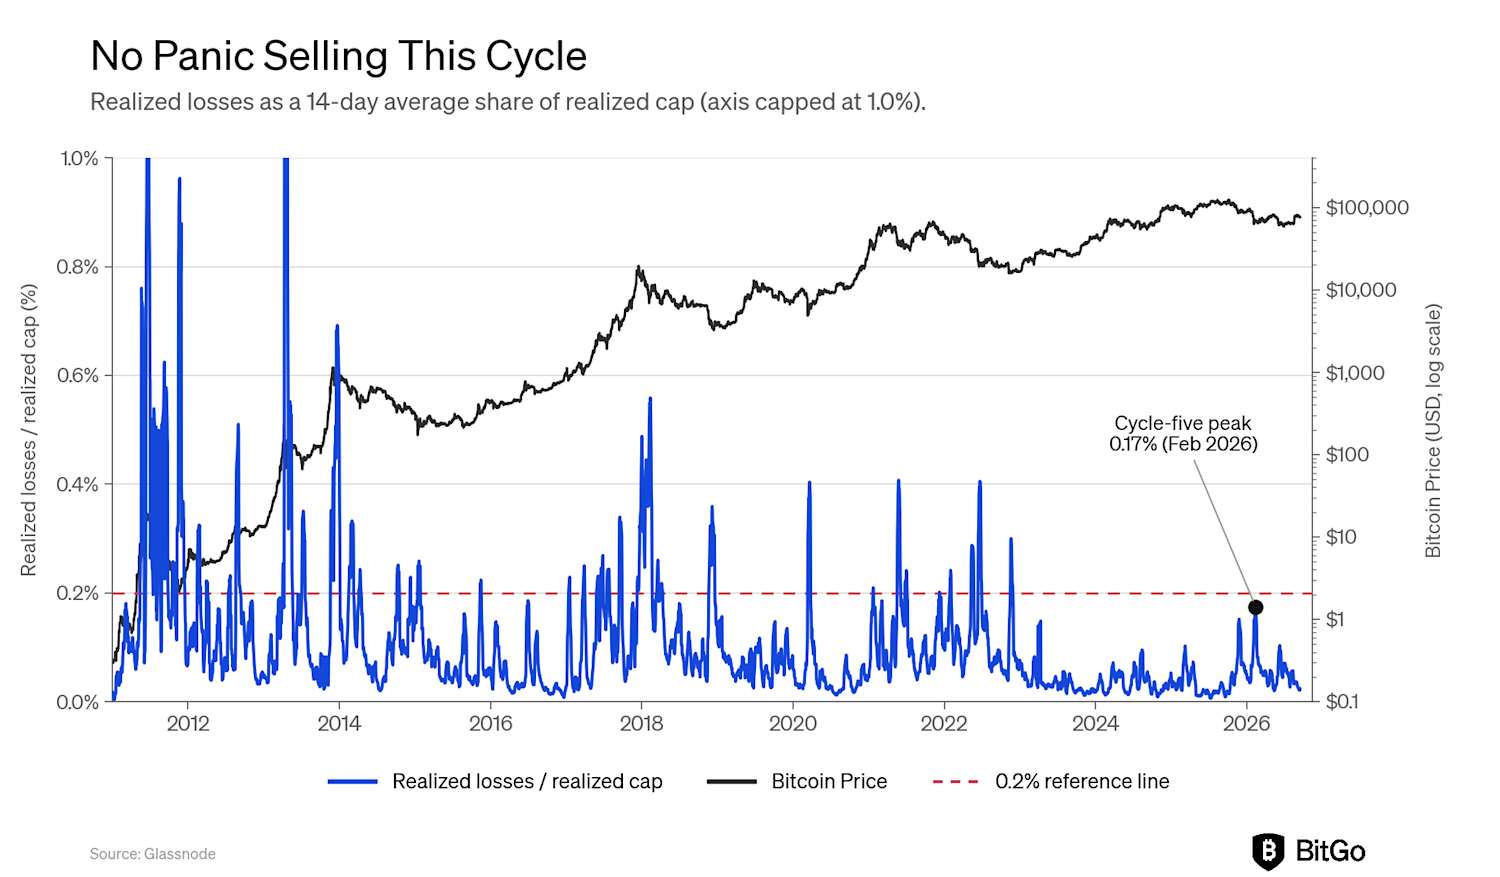
A perda realizada é o valor em dólares perdido nas moedas vendidas abaixo do preço pelo qual foram negociadas pela última vez. Se uma moeda foi negociada pela última vez a US$ 100.000 e é vendida a US$ 60.000, ela contribui com US$ 40.000 de perda realizada. Por si só, esse número é difícil de comparar ao longo do tempo, pois uma perda que era enorme em 2013 é insignificante em relação ao mercado atual. Portanto, dividimos esse valor pelo valor de mercado realizado, que avalia cada moeda pelo preço pelo qual foi negociada pela última vez e, assim, aproxima o valor que os detentores pagaram coletivamente pelo estoque. O índice resultante indica qual parcela da base de custo do mercado foi perdida em prejuízos. Utilizamos a média de 14 dias para suavizar as oscilações diárias.
Isso faz com que seja o indicador mais próximo que os dados on-chain têm de uma leitura direta das vendas em pânico, e foi o mais discreto dos cinco sinais neste ciclo. O índice atingiu seu pico em cerca de 0,17%, em fevereiro de 2026, meses antes da baixa do preço, contra 0,22% a 0,91% nos quatro ciclos anteriores. Em nenhum ciclo os detentores haviam cedido tão pouco de seu custo de aquisição, mesmo no pior momento da queda. A métrica também nunca subiu para o patamar que marcou mínimas anteriores e já estava enfraquecendo quando o preço atingiu o fundo do poço em julho. Nenhuma dessas métricas chegou a ficar "escura". Acreditamos que essa seja a manchete, e não uma nota de rodapé. O que quer que tenha acontecido em julho de 2026, não foi capitulação no sentido que a palavra tem tido nos últimos quinze anos.
O silêncio ficou ainda mais silencioso, mas não o suficiente
A volatilidade realizada - a medida acumulada em 30 dias de quanto o preço do bitcoin está realmente oscilando - caiu para cerca de 43 na mínima de julho de 2026, o valor mais baixo já registrado em qualquer ciclo neste conjunto de dados, em comparação com mínimas anteriores de 150, 100, 102 e 68. A baixa volatilidade realizada em torno de um fundo não é um padrão novo. Ela aparece em todos os ciclos aqui, à medida que os vendedores se esgotam e o livro de ordens fica mais ralo em ambos os lados. O que é diferente desta vez é a duração. Em 2011 e 2015, o período em que a volatilidade permaneceu abaixo de seu próprio 20º percentil de dois anos se estendeu por cerca de 120 dias de cada lado da baixa. Neste ciclo, esse período durou cerca de 49 a 50 dias em cada sentido, menos da metade do tempo. Nossa interpretação é que o regime de compressão é real. O bitcoin realmente ficou calmo no fundo do poço, mas se recuperou mais rapidamente do que a história sugeriria, o que é consistente com todo o restante deste relatório, que aponta para um evento mais curto e menos intenso, em vez de um mais longo e mais profundo. A leitura atual, de volta perto de 49 e situando-se quase exatamente em seu próprio 20º percentil, sugere que o período de calmaria já terminou, em vez de ainda estar evoluindo para algo pior.
O intervalo de tempo entre os detentores de longo prazo e a compressão dos preços
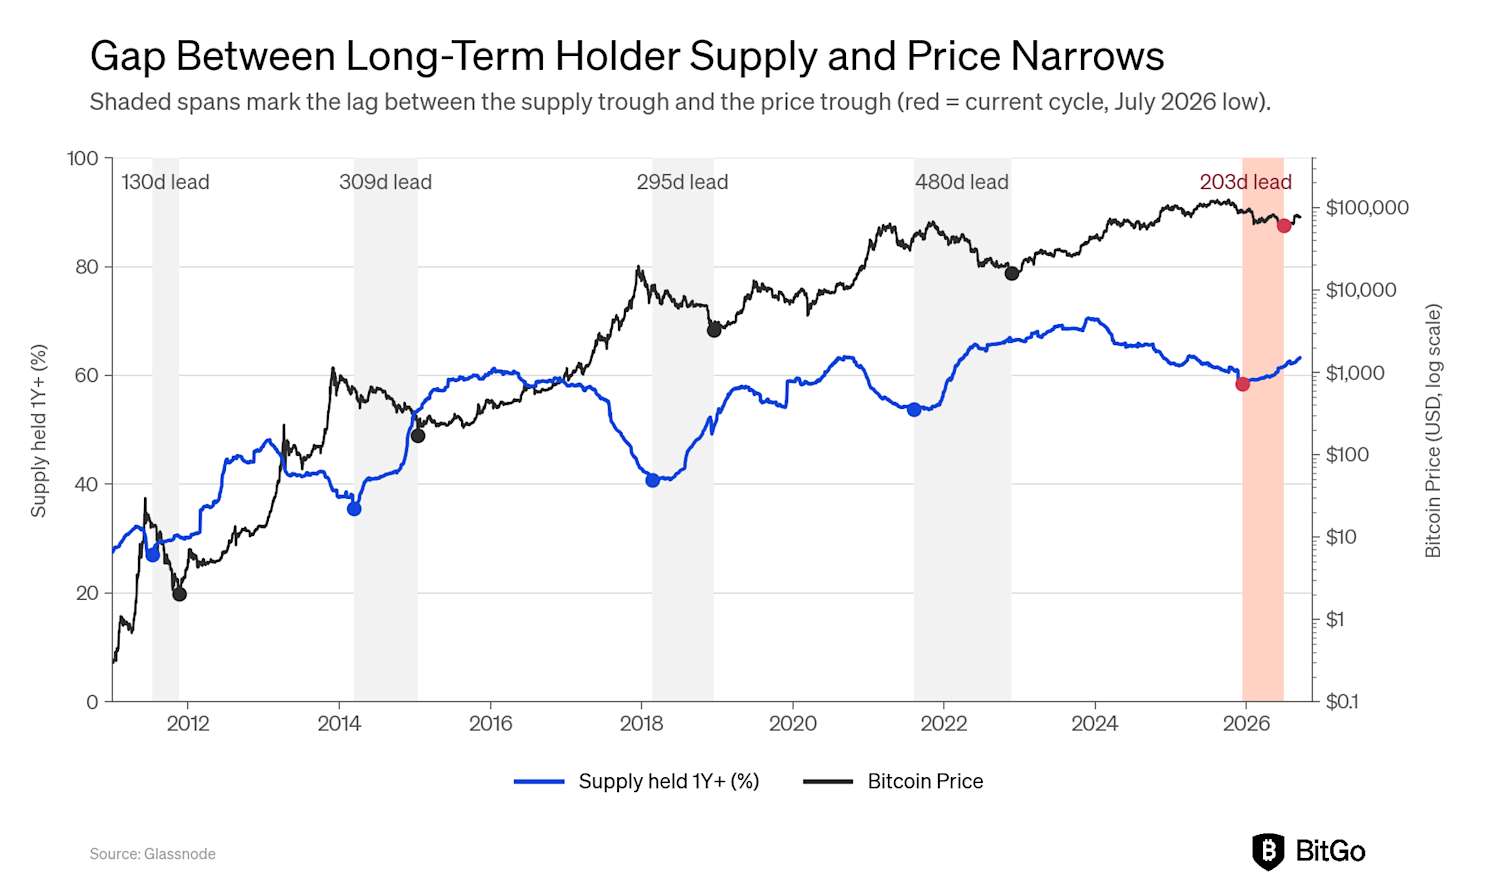
A oferta de detentores de longo prazo, definida como moedas que não foram movimentadas há mais de um ano, atingiu um fundo cíclico de 58,4% da oferta em circulação em 10 de dezembro de 2025. O preço só atingiu o fundo em 1º de julho de 2026, 203 dias depois. Esse desfasamento - com os detentores acumulando muito antes da eventual baixa do preço - também se observou em todos os ciclos anteriores. Ele durou 130 dias em 2011, 309 de 2013 a 2015, 295 de 2017 a 2018 e 480 de 2021 a 2022. O que chama a atenção é a direção. O prazo de antecipação aumentou por três ciclos consecutivos, passando de 130 dias para quase um ano e meio, antes de voltar a 203 dias desta vez. Nossa melhor hipótese quanto ao motivo é que a descoberta mais rápida dos preços, impulsionada por uma base mais ampla de detentores institucionais e corporativos, comprimiu todo o ciclo, em vez de ser algo específico relacionado a uma mudança na psicologia dos detentores. A conclusão prática para quem acompanha esse grupo como um sinal de fundo de mercado é que o sinal existe, mas o prazo de antecipação é altamente variável.
O fundo do poço foi real, a capitulação não
Em conjunto, quatro dos cinco sinais apontam para um fundo do ciclo. A volatilidade diminuiu, os detentores de longo prazo começaram a reacumular antes do fundo, a oferta em lucro caiu abaixo de 50, e tanto o LTH-SOPR quanto o aSOPR caíram abaixo de 1. Esses índices foram mais moderados do que em ciclos anteriores, mas estavam presentes. O MVRV é o único que se mantém, nunca caindo abaixo de 1. Um cético poderia chamar isso de um fundo do ciclo incompleto. Acreditamos que isso aponte para um fundo mais superficial: um mercado que caiu 54 e se recuperou 27 em menos de três meses não parece sobrecarregado por um grande excesso de oferta.
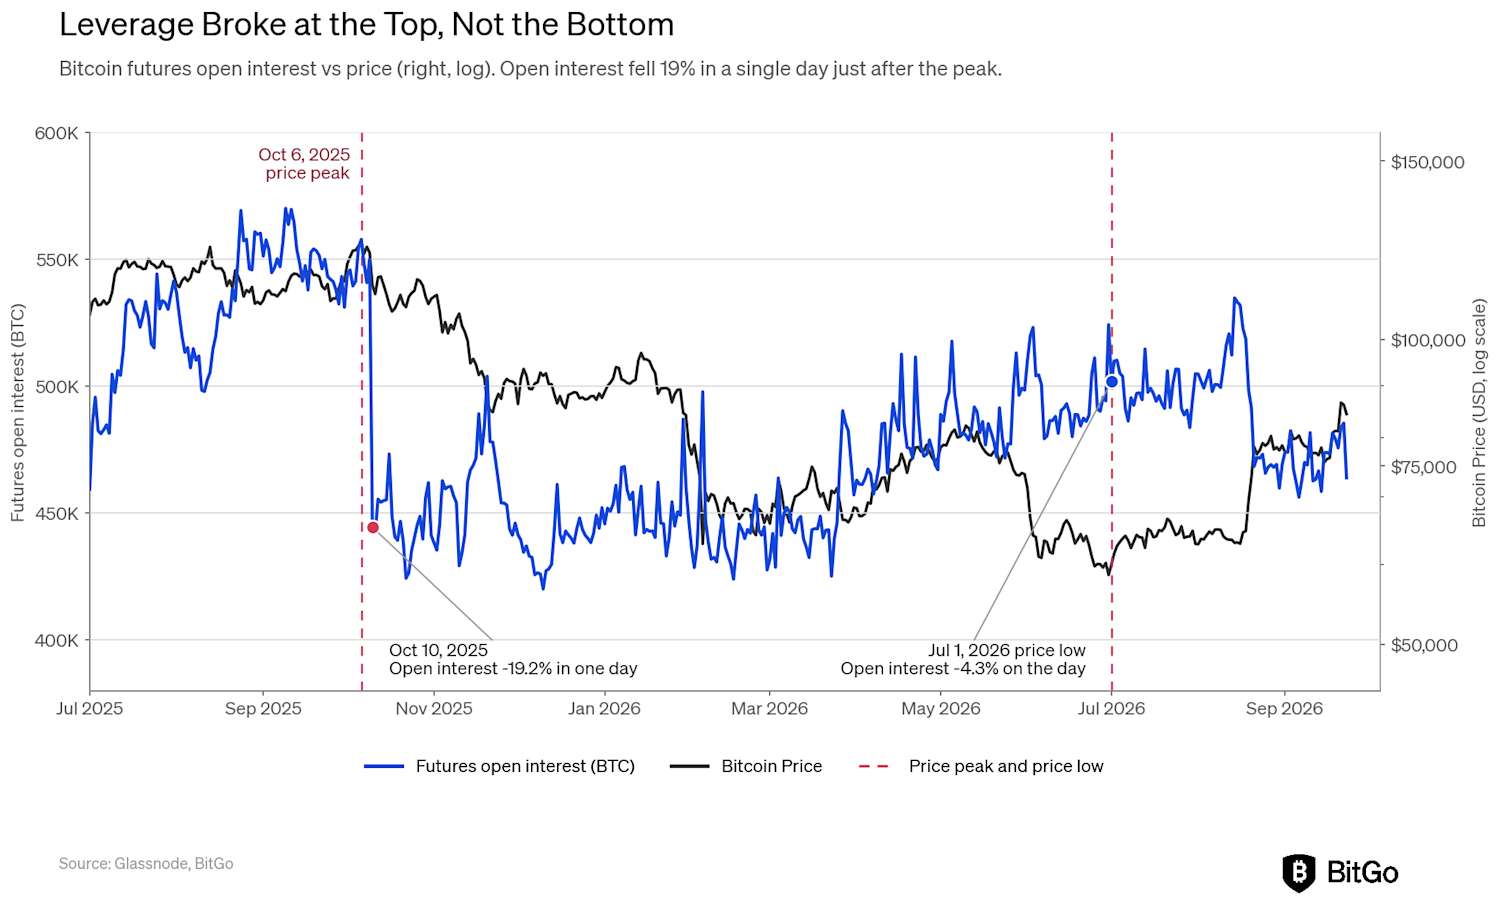
O volume de posições em aberto nos futuros ajuda a explicar o motivo. O bitcoin atingiu seu pico em 6 de outubro de 2025. Quatro dias depois, a posição aberta caiu 19,2%, sua maior queda do ciclo, à medida que o preço iniciou sua primeira queda significativa. A alavancagem se rompeu no pico. Em contrapartida, a posição aberta se recuperou durante grande parte da correção e caiu apenas 4,3% até a mínima de 1º de julho, em comparação com uma queda de 13% até o fundo do poço impulsionado pela FTX em 2022. A forte liquidação ocorreu em outubro, não em julho.
O Onchain Tape pode ser afetado por mudanças na base de usuários
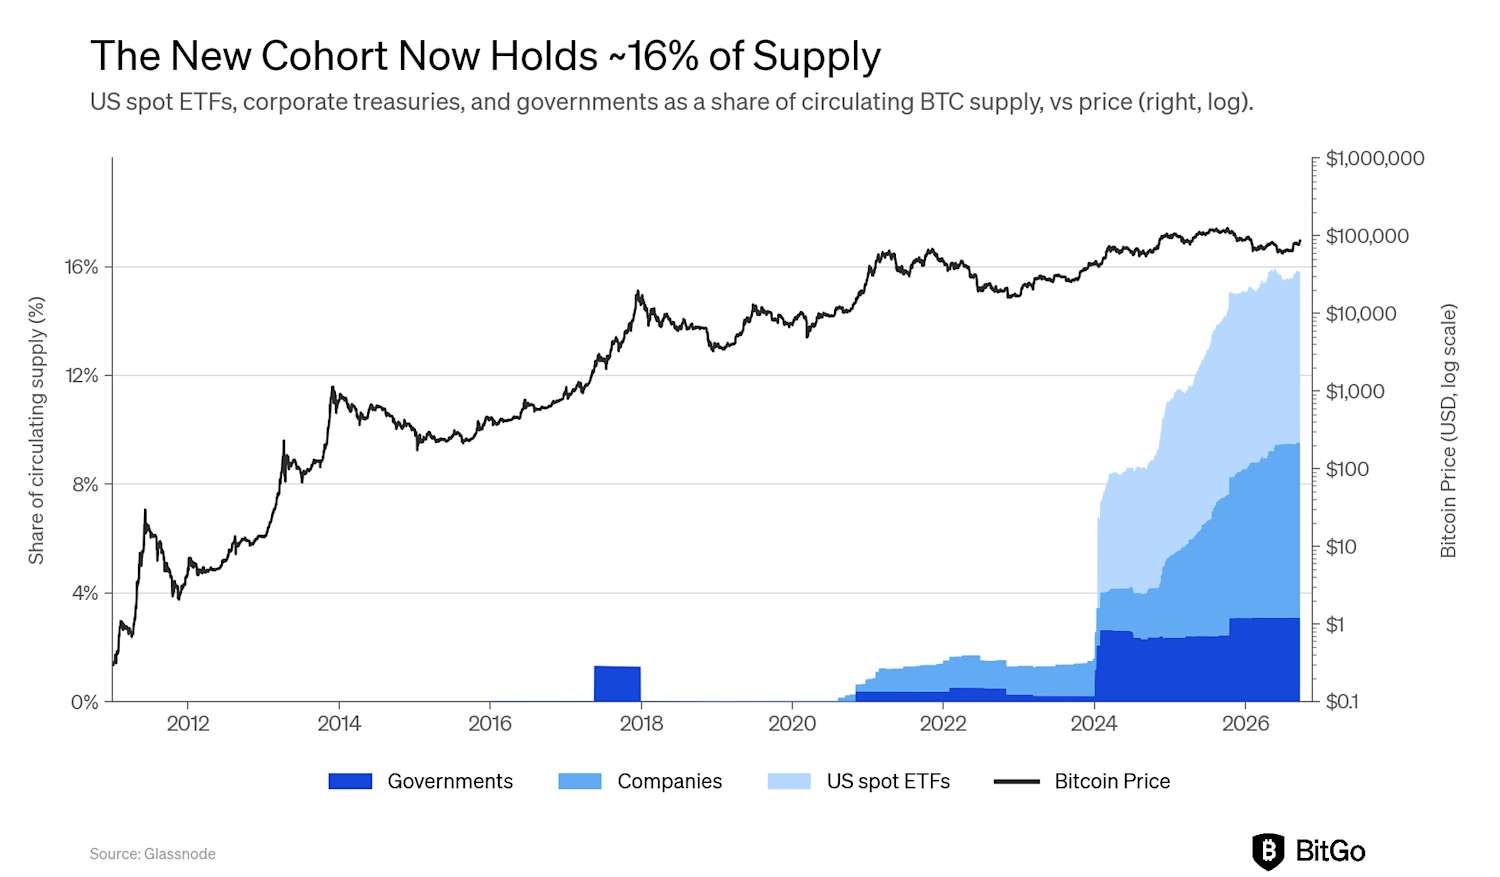
Há outra explicação que vale a pena levar a sério: o bitcoin pode não ter se tornado menos arriscado. Sua base de compradores pode simplesmente ter mudado. As tesourarias corporativas, às vezes chamadas de tesourarias de ativos digitais (DATs), e os ETFs à vista absorveram uma parcela crescente da demanda neste ciclo. Nenhum deles deixa o mesmo rastrinho que um indivíduo negociando moedas na cadeia de blocos. Como mostra o gráfico abaixo, as ações de ETFs lastreados em bitcoin podem permanecer em custódia enquanto essas ações mudam de mãos. Da mesma forma, os ativos da tesouraria podem permanecer onde estão até que a administração tome uma decisão sobre o balanço patrimonial. O estresse pode se acumular em ambos os veículos sem aparecer como moedas sendo movimentadas com prejuízo.
Nessa análise, o ciclo cinco não rompeu o padrão. Parte do padrão saiu do campo de visão dos indicadores on-chain. Os detentores podem estar mais pacientes, enquanto uma parcela crescente das negociações ocorre sem movimentar as moedas subjacentes, alterando a forma como interpretamos o MVRV.
Onde estamos agora
O Bitcoin está perdendo domínio justamente onde costuma ganhá-lo
A participação do bitcoin no mercado de criptomoedas geralmente segue um roteiro em duas partes. Ocorre uma queda real, as altcoins caem mais do que o bitcoin, e o capital volta a fluir para o ativo dominante; a participação do bitcoin aumenta durante a queda e no início da recuperação. Mais adiante no ciclo, à medida que a especulação cresce, esse fluxo se inverte. Os investidores voltam a se aventurar na curva de risco, investindo em altcoins, e o bitcoin perde participação mesmo quando seu próprio preço atinge uma nova alta.
A primeira metade desse padrão se repetiu neste ciclo. A dominância aumentou em todas as quedas para as quais temos dados: 3,2 pontos percentuais do pico ao vale em 2018, 4,4 em 2022 e 5,3 neste ciclo. O gráfico a seguir mostra o quadro completo: a participação do bitcoin no mercado em relação ao seu próprio preço desde 2014, com a mínima de preço de cada ciclo marcada.
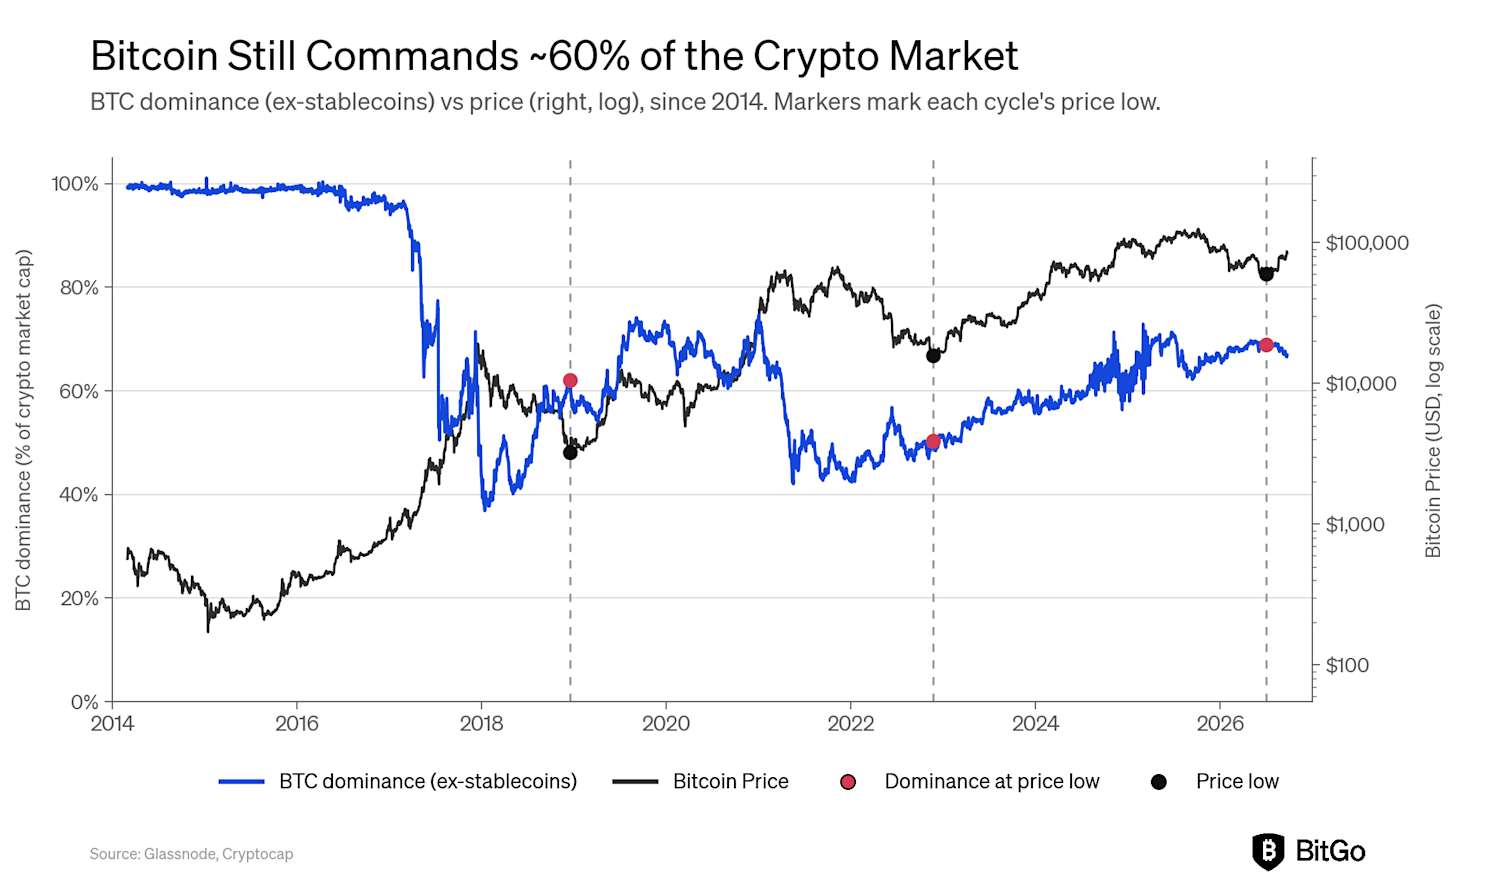
É a segunda metade que não está seguindo o roteiro. Tanto em 2018 quanto em 2022, a dominância continuou subindo após a baixa do preço, às vezes com um atraso, mas subindo (Figura 11). Neste ciclo, está acontecendo o contrário: o domínio atingiu um pico próximo a 69% na baixa de julho e, desde então, caiu para cerca de 67%, com as altcoins apresentando desempenho superior ao do bitcoin após doze semanas de recuperação, em vez do contrário.
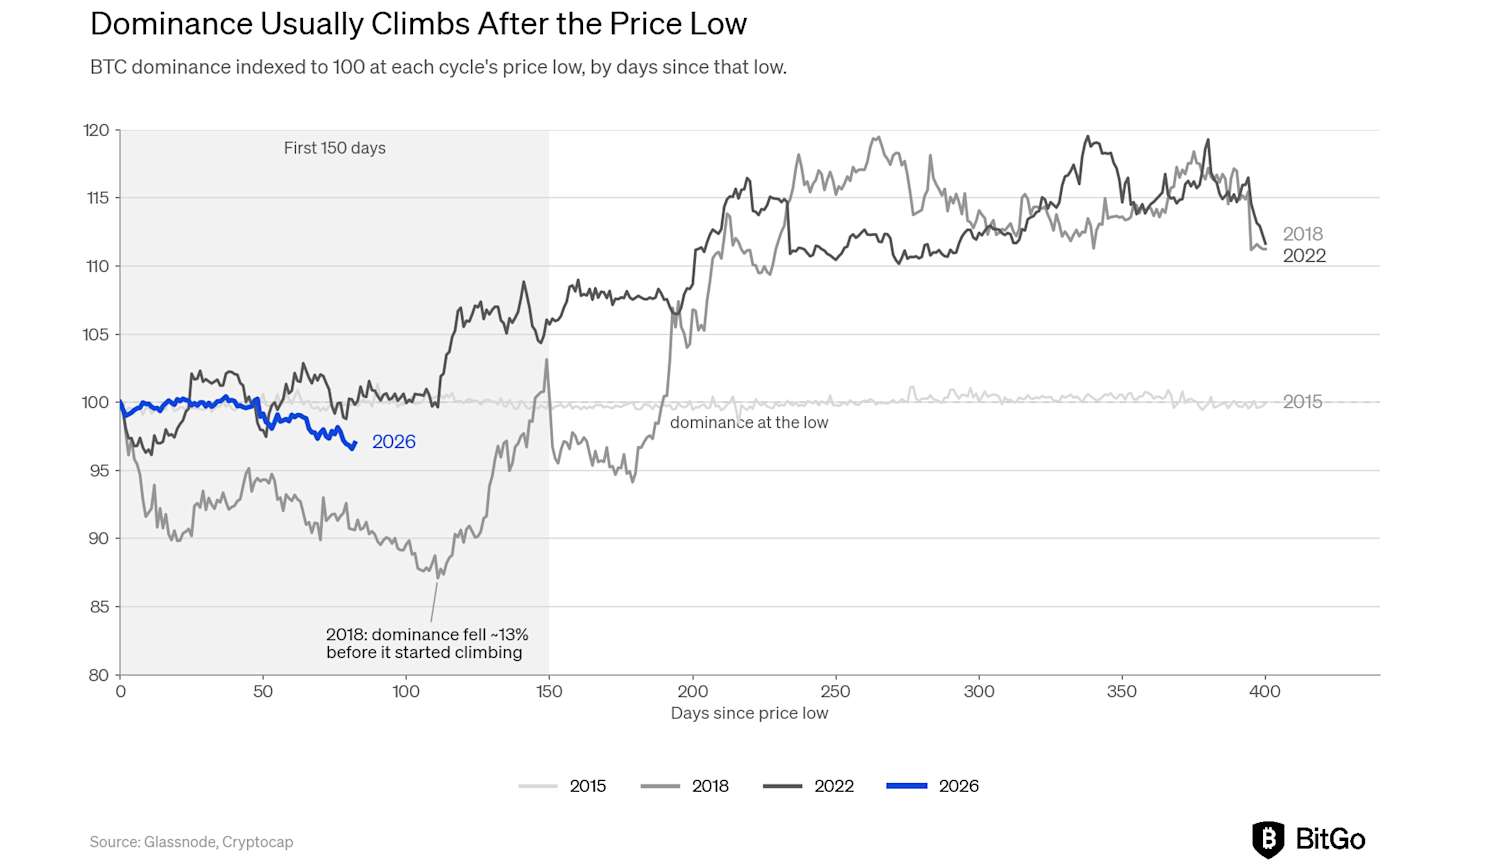
Nossa interpretação é que isso se relaciona com a mesma narrativa de queda superficial que permeia o restante deste relatório. O ganho habitual de domínio no início do ciclo não se deve realmente ao desempenho superior do bitcoin por seus próprios méritos, mas a uma queda que força os investidores a voltarem a apostar no ativo mais seguro do grupo. A queda deste ciclo, a mais branda já registrada, de 54%, pode não ter sido calamitosa o suficiente para forçar essa volta à aposta. Sem ela, o mercado pode estar pulando diretamente para a fase de domínio favorável às altcoins, característica do final do ciclo, sem nunca passar pela fase de "fuga para o bitcoin" que normalmente vem primeiro. Dois ciclos anteriores são uma amostra insuficiente para um padrão tão específico; portanto, tratamos isso como uma interpretação plausível, e não como uma conclusão definitiva.
O Ciclo Cinco está avançando antes do previsto
Se você indexar o preço de cada ciclo a 100 em seu próprio pico e compará-los por dias decorridos, em vez de por data do calendário, o ciclo cinco está bem à frente dos demais. No dia 268 após o pico, o dia em que este ciclo realmente atingiu o fundo do poço, o índice estava em 48, contra 44 em 2013, 33 em 2017 e 35 em 2021. No dia 345, segundo os dados mais recentes disponíveis, ele havia subido para 61, contra 32, 20 e 30 para a mesma contagem de dias nos três ciclos anteriores. Essa não é uma diferença marginal. No mesmo ponto do calendário, este ciclo está se apresentando de duas a três vezes mais alto do que os ciclos anteriores. Acreditamos que essa seja a evidência mais clara de que o quinto ciclo é estruturalmente diferente dos anteriores - não apenas menor, mas mais rápido para atingir um patamar mínimo e mais rápido para ultrapassá-lo.
Considerações finais
A assinatura desta reportagem faz referência a Sherlock Holmes, que resolveu um caso ao perceber que um cão não latia durante um crime. Ele permaneceu em silêncio porque conhecia o visitante. Nossa intenção ao fazer essa referência era descrever a ausência de capitulação, mas a lógica original pode ser mais adequada do que pretendíamos. A fita on-chain pode ter permanecido em silêncio em julho porque os compradores e detentores deste ciclo não eram o tipo de visitante para o qual ela foi projetada para latir.
MVRV, SOPR, a parcela da oferta em lucros e as perdas realizadas foram todos calibrados em um mercado dominado por carteiras de investidores de varejo, mineradores e pioneiros, um público que vende em grande volume quando está no vermelho. Em ciclos anteriores, esses detentores deixaram marcas claras na trajetória de queda. Desta vez, a pressão foi muito mais superficial e a duração, bem mais curta.
Nossa interpretação é que a base de investidores mudou por trás dos indicadores. ETFs à vista dos EUA, tesourarias corporativas e governos agora detêm uma parcela significativa da oferta em circulação, e grande parte dela não existia no último fundo do ciclo. Esses detentores raramente movimentam moedas na blockchain da mesma forma que uma carteira de varejo costumava fazer, e quando reduzem sua exposição, isso geralmente ocorre por meio de resgates e decisões de balanço patrimonial que as métricas de custo-base capturam apenas parcialmente.
Com base nisso, acreditamos que o fundo do ciclo já foi atingido. A oferta dos detentores de longo prazo atingiu seu nível mais baixo antes do preço e vem se recuperando, em linha com ciclos anteriores, tendo caído muito menos do que em recessões anteriores. Os detentores não foram forçados a vender como nos ciclos anteriores, portanto, havia menos oferta disponível para trocar de mãos no fundo do ciclo.
Este ciclo está saindo do fundo de forma diferente. Uma base de detentores que não capitulou pode proporcionar uma base mais sólida, mas a recuperação inicial favoreceu as altcoins, com o bitcoin ficando para trás.
AVISO LEGAL
Este relatório tem fins meramente informativos e não constitui orientação de investimento.
(c)A BitGo não garante que as informações aqui contidas sejam adequadas para uso em qualquer jurisdição onde sua distribuição ou uso seja contrário à lei ou à regulamentação, ou que sujeite a BitGo ou qualquer de suas afiliadas a quaisquer requisitos de registro ou licenciamento nessa jurisdição. As pessoas que acessarem essas informações são responsáveis pelo cumprimento de todas as leis e regulamentações aplicáveis. (c)2026 BitGo, Inc. (coletivamente com sua controladora, afiliadas e subsidiárias, "BitGo"). Todos os direitos reservados. O BitGo Bank & Trust, National Association ("BitGo Bank & Trust") é um banco fiduciário nacional autorizado e regulamentado pelo Office of the Comptroller of the Currency (OCC). O BitGo Bank & Trust é uma subsidiária integral da BitGo Holdings, Inc., uma empresa constituída em Delaware com sede em Sioux Falls, Dakota do Sul. Outras entidades da BitGo incluem a BitGo, Inc. e a BitGo Prime LLC, cada uma delas uma afiliada da BitGo Bank & Trust operada separadamente. A BitGo não oferece serviços de consultoria jurídica, tributária, contábil ou de investimentos. As informações aqui contidas têm fins meramente informativos e de marketing e não devem ser interpretadas como aconselhamento jurídico, tributário ou de investimentos. Os ativos digitais estão sujeitos a um alto grau de risco, incluindo a possível perda total do valor principal investido. O desempenho passado e os exemplos ilustrativos não garantem resultados futuros. A BitGo Holdings, Inc., a BitGo Bank & Trust, a BitGo, Inc. e a BitGo Prime LLC não são corretoras registradas e não são membros da Securities Investor Protection Corporation ("SIPC") nem da Financial Industry Regulatory Authority ("FINRA"). Os ativos digitais mantidos em custódia não são garantidos pela BitGo e não estão sujeitos às proteções de seguro da Federal Deposit Insurance Corporation ("FDIC") ou da SIPC. Esta comunicação contém declarações prospectivas. Declarações prospectivas incluem todas as declarações que não sejam fatos históricos. Essas declarações podem incluir palavras como "objetivo", "antecipar", "presumir", "acreditar", "contemplar", "continuar", "poderia", "estimar", "esperar", "prever", "previsível", "orientação", "pretender", "provável", "pode", "objetivos", "perspectiva", "planejar", "potencialmente", "prever", "projetar", "buscar", "deveria", "meta", "irá", "iria" ou variações desses termos e expressões semelhantes. Tais declarações prospectivas estão sujeitas a vários riscos e incertezas. Consequentemente, existem ou existirão fatores importantes que poderiam fazer com que os resultados reais difiram materialmente daqueles indicados nessas declarações. Esses fatores incluem, entre outros, aqueles descritos na seção "Fatores de Risco" do Relatório Anual mais recente da BitGo Holdings, Inc. no Formulário 10-K e em outros documentos arquivados junto à Comissão de Valores Mobiliários dos Estados Unidos ("SEC"), incluindo quaisquer Relatórios Trimestrais apresentados posteriormente no Formulário 10-Q. Esses fatores não devem ser interpretados como exaustivos e devem ser lidos em conjunto com as outras declarações de advertência incluídas nos documentos apresentados pela BitGo Holdings, Inc. à SEC. Embora a BitGo acredite que as expectativas refletidas em suas declarações prospectivas sejam razoáveis, ela não pode garantir resultados futuros. A BitGo não assume nenhuma obrigação de atualizar ou revisar publicamente qualquer declaração prospectiva, seja em decorrência de novas informações, desenvolvimentos futuros ou por qualquer outro motivo, exceto conforme exigido por lei. Os documentos apresentados pela BitGo Holdings Inc. à SEC estão disponíveis em www.sec.gov


Sobre a BitGo
A BitGo é a empresa de infraestrutura de ativos digitais que oferece serviços de custódia, wallet-as-a-Service, staking, negociação, financiamento e liquidação a partir de armazenamento a frio regulamentado. Desde a nossa fundação em 2013, nosso foco tem sido acelerar a transição do sistema financeiro para uma economia de ativos digitais. Com presença global e várias entidades regulamentadas, a BitGo atende milhares de instituições, incluindo muitas das principais marcas, bolsas e plataformas do setor, e milhões de investidores de varejo em todo o mundo.