Greg Cipolaro - Jefe de Investigación de BitGo
Puntos clave para los inversionistas
El ciclo tocó fondo en julio. La caída fue menos pronunciada y más breve que en ciclos anteriores, y no se activaron todos los indicadores de fondo, pero creemos que eso se debe a la maduración de la clase de activos, a los cambios en la base de tenedores y a una infraestructura y prácticas comerciales más sólidas en la industria.
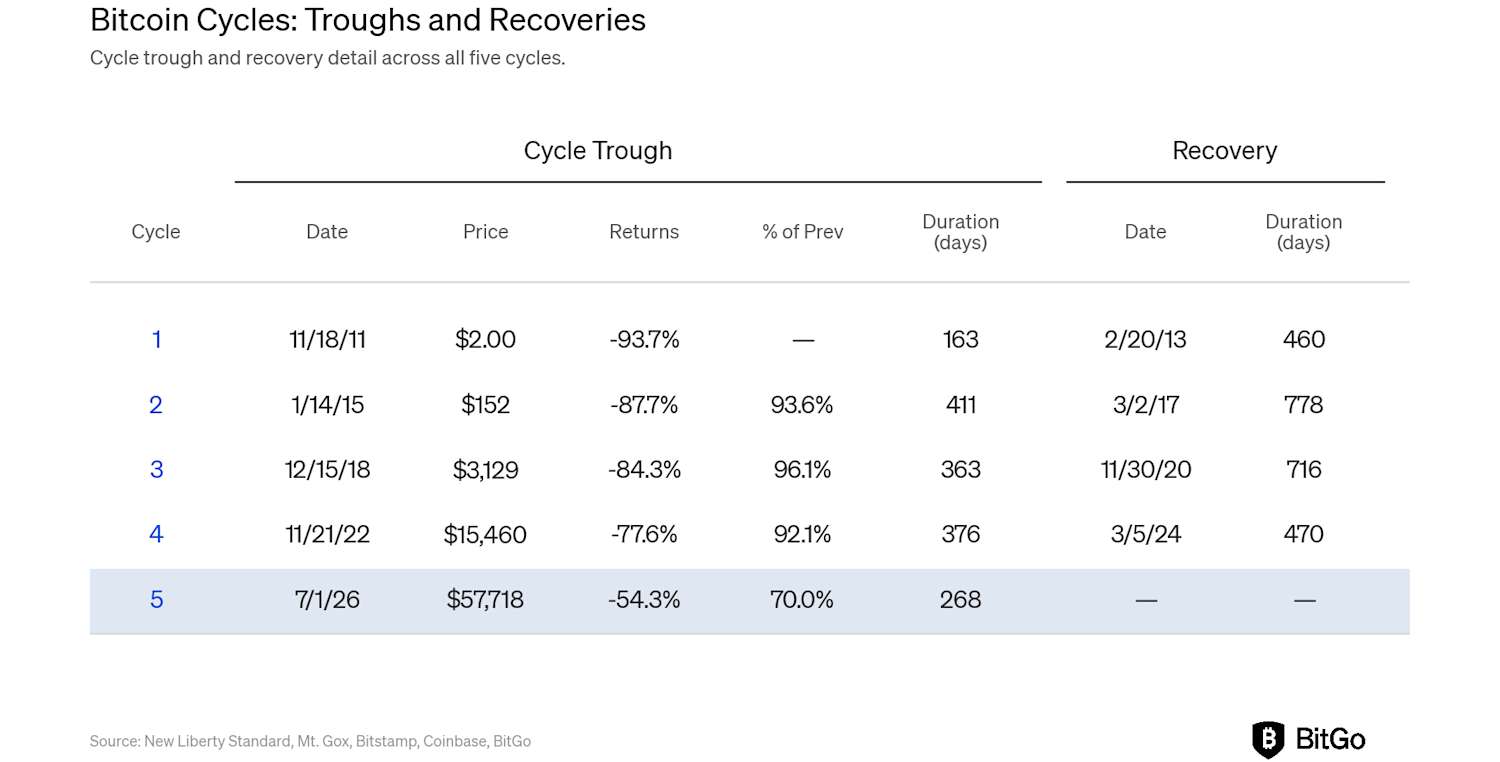
La caída más leve registrada. El bitcoin cayó un 54,3 % desde su punto máximo hasta su mínimo, frente al 78 % al 94 % en los cuatro ciclos anteriores. Interpretamos esto como el perfil de un activo en proceso de maduración.
La mayor caída en dólares. La disminución de la capitalización de mercado de 1,33 billones de dólares superó la suma de los cuatro ciclos anteriores. Una variación porcentual menor aún puede poner en riesgo más capital en un mercado más grande.
Un mínimo sin capitulación. La mayoría de las señales onchain se activaron en el mínimo de julio de 2026, pero de manera débil, y las pérdidas realizadas nunca se acercaron a los niveles de pánico anteriores. El MVRV nunca cayó por debajo de 1,0 y no hubo ningún evento de contagio en el mercado de criptomonedas ni un evento de liquidación masiva en la industria.
Las métricas onchain podrían estar indicando una reducción de la oferta circulante. Los ETF y las tesorerías corporativas dejan poca huella onchain, por lo que las señales que marcaron cuatro mínimos consecutivos podrían subestimar el nivel de tensión.
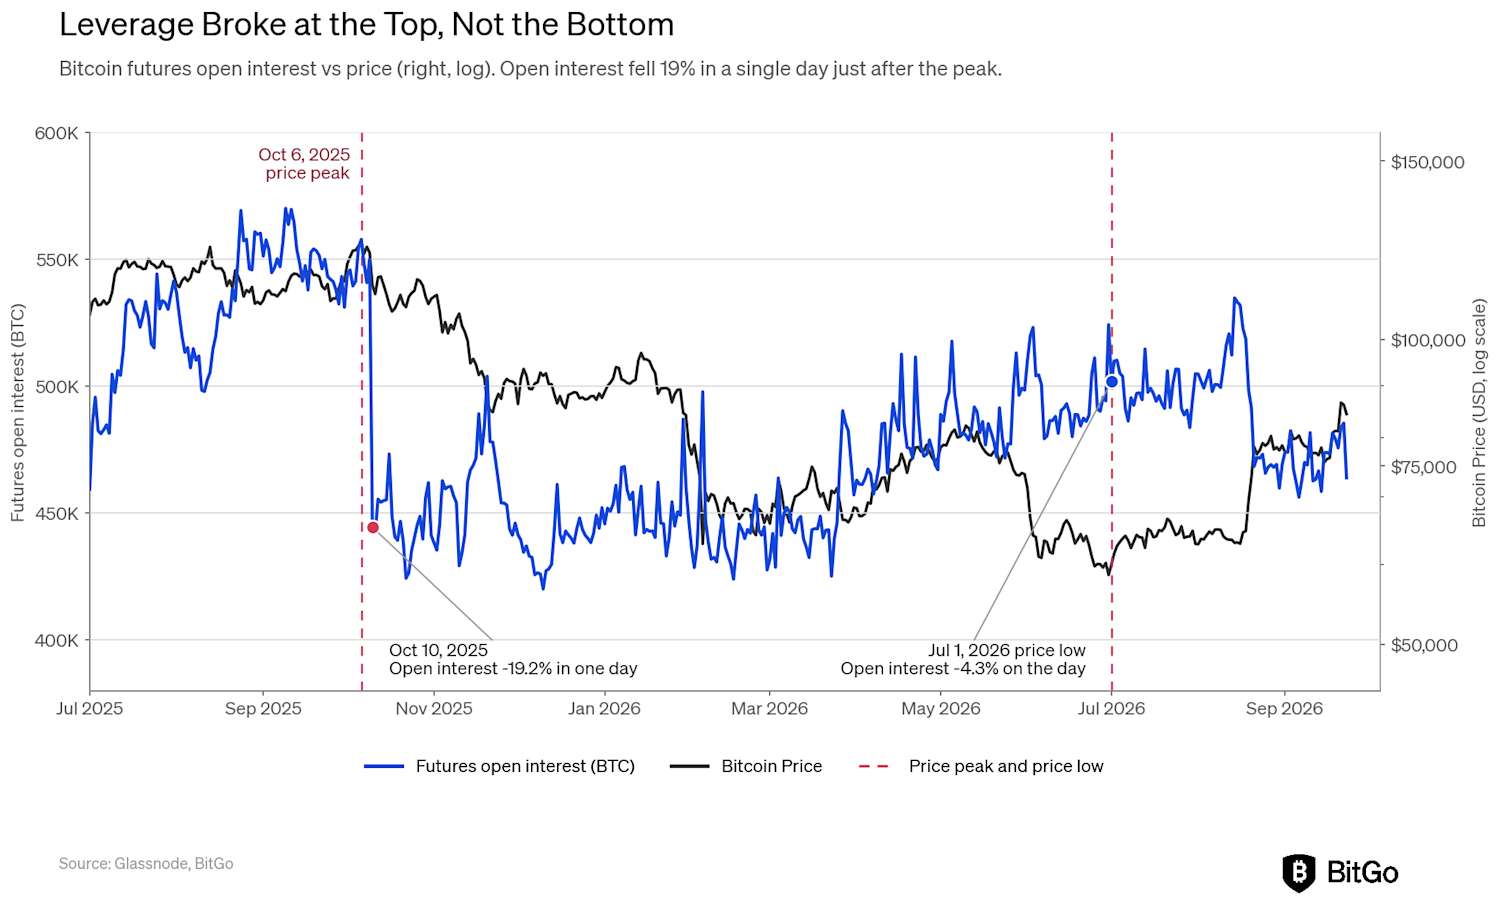
El apalancamiento se rompió en el punto más alto. El interés abierto se desplomó cuatro días después del pico de octubre de 2025 y apenas se movió hasta el mínimo de julio. La liquidación que realmente importó inició la caída, no marcó su fin.
El desfase entre el mínimo alcanzado por los tenedores a largo plazo y el precio se acortó. La acumulación precedió al mínimo del precio en 203 días, pero ese plazo ha sido muy variable.
El dominio está rompiendo el patrón habitual. La participación de Bitcoin en el mercado normalmente sigue aumentando después de un mínimo de precios, pero en este ciclo ha ido disminuyendo. Dos ciclos anteriores constituyen una muestra limitada, por lo que mantenemos esta opinión con cautela.
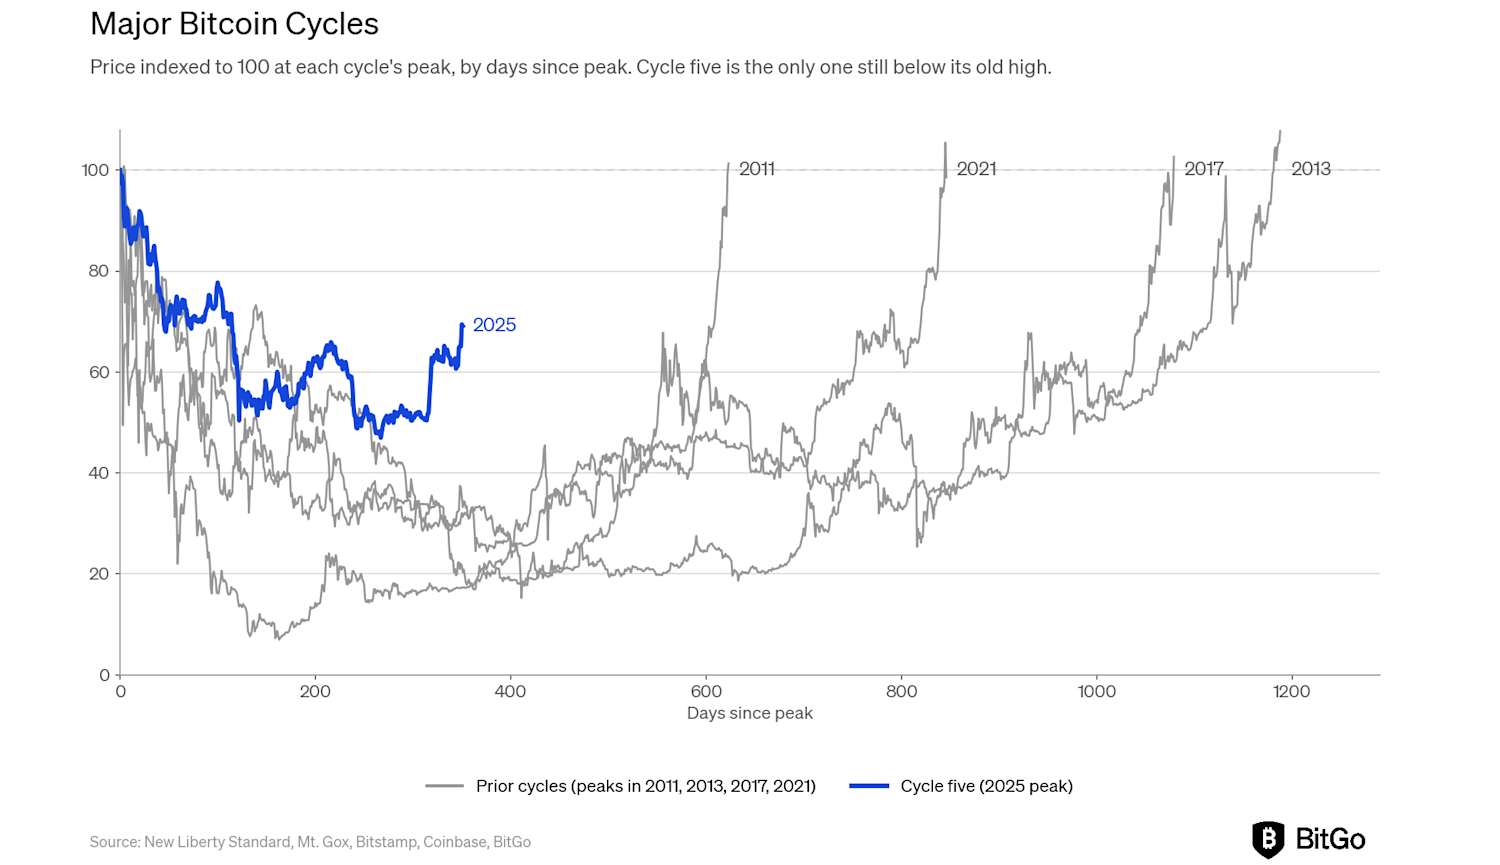
El ciclo cinco avanza antes de lo previsto. Si se compara con el punto máximo de cada ciclo, el precio es de dos a tres veces más alto que en momentos históricos equivalentes. Esta es la evidencia más clara de que este ciclo es estructuralmente diferente.
El mínimo ya se ha alcanzado, y llegó sin oponer resistencia
El mínimo del ciclo de Bitcoin ya se ha alcanzado. El precio tocó fondo en 57 mil dólares el 1 de julio de 2026, lo que representa una caída del 54,3 % en 268 días desde el máximo de 126 mil dólares registrado el 6 de octubre de 2025, y se ha recuperado sustancialmente desde entonces. En teoría, esto se asemeja a cualquier otro mercado bajista de la última década: otra prueba de fortaleza para los tenedores a largo plazo. Los registros onchain indican lo contrario. Esta fue la caída más leve en la historia del bitcoin; los tenedores apenas se inmutaron y, según la mayoría de los indicadores que han marcado mínimos anteriores, el mercado en realidad nunca capituló. En la historia de Sherlock Holmes que inspira el título de esta nota, la pista fue un perro que no hizo nada durante la noche, porque el perro conocía al visitante. Nuestra interpretación es que el ciclo se repitió, pero no todos los indicadores señalaron un mínimo del ciclo. Los ETF y las tesorerías corporativas representan una parte cada vez mayor de la base de compradores, y dejan una huella mucho menor en los indicadores que predijeron los últimos cuatro mínimos. A continuación, presentamos un análisis de los indicadores y nuestro intento de explicar cómo podrían cambiar en medio de una base de inversionistas en constante evolución.
Análisis de la profundidad y la duración de la caída
La caída fue la más leve (en porcentajes)
El bitcoin cayó un 54,3 % desde su punto máximo hasta su punto mínimo en el ciclo actual. Esa es la caída porcentual más pequeña en la historia del bitcoin. Los cuatro ciclos anteriores tocaron fondo con caídas del 93,7 % en 2011, del 87,7 % entre 2013 y 2015, del 84,3 % entre 2017 y 2018, y del 77,6 % entre 2021 y 2022. Si se alinean de principio a fin, la secuencia se lee como una desaceleración controlada: 94, 88, 84, 78 y ahora 54. Consideramos que así es como se presenta un activo en proceso de maduración. Un mayor volumen de capital, un mayor número de tenedores a largo plazo y una estructura de mercado construida en torno a los ETF, la custodia institucional y los balances corporativos -elementos que simplemente no existían en los ciclos anteriores- son factores que apuntan a caídas menos pronunciadas en el futuro.
La caída fue la más severa (en dólares)
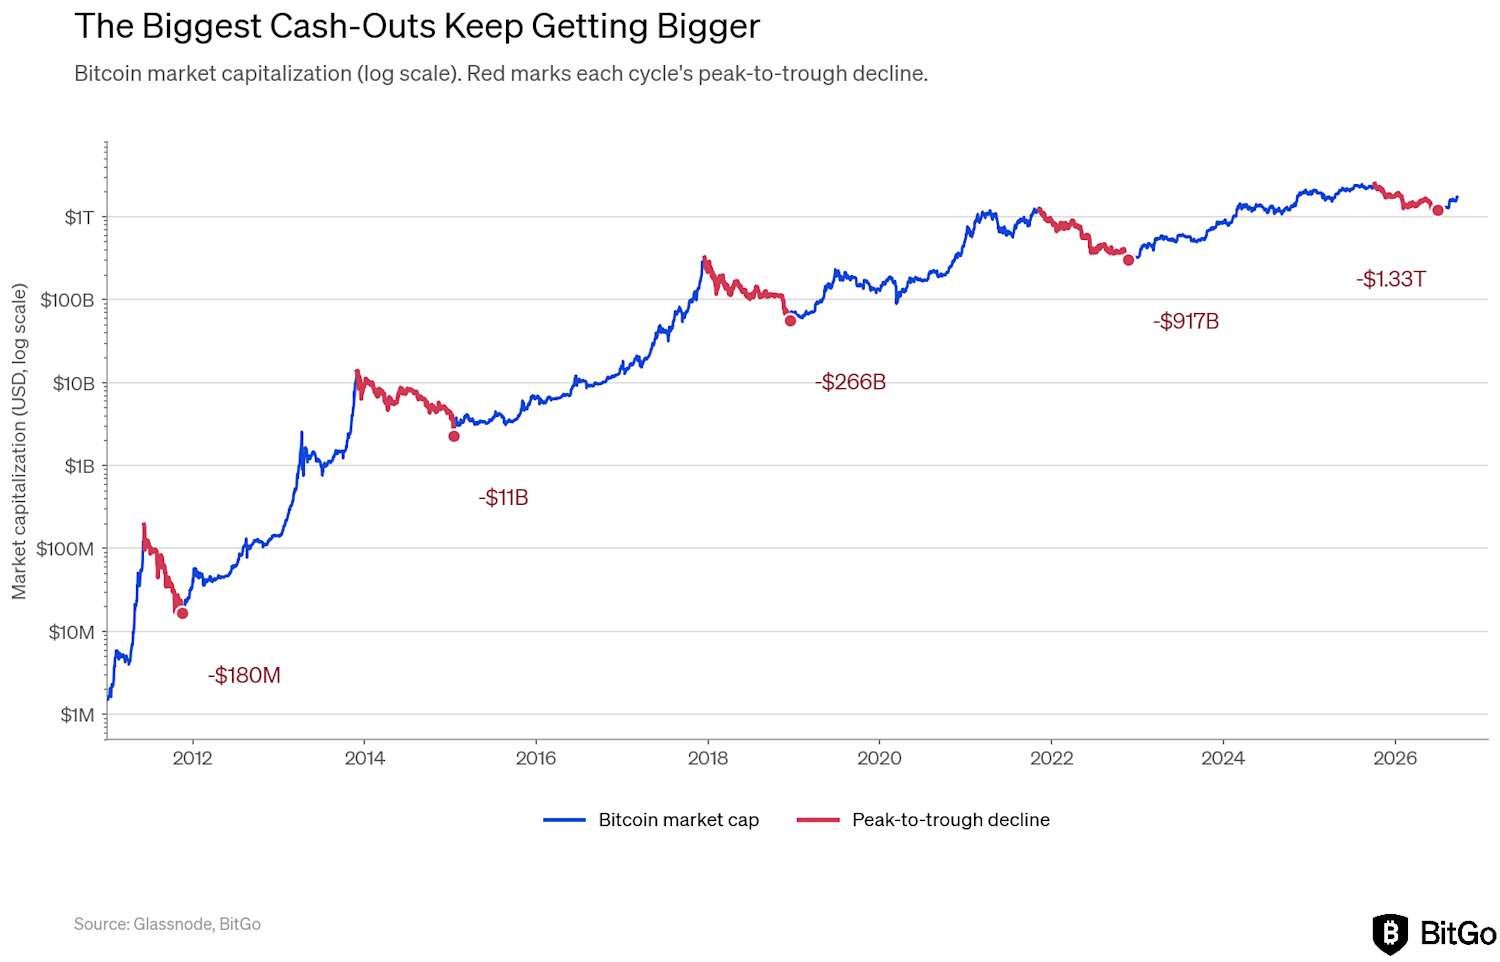
La caída del 54,3 % del bitcoin fue la menos pronunciada en términos porcentuales de la historia, pero la mayor en términos de dólares. La capitalización de mercado cayó 1,33 billones de dólares, pasando de un máximo del ciclo de 2,49 billones de dólares a un mínimo de 1,16 billones de dólares. Esa cifra supera la suma de las caídas de los cuatro ciclos anteriores: 1,19 billones de dólares. El récord anterior era de 917 mil millones de dólares en 2021-22; la caída de 2018 fue de 266 mil millones de dólares.
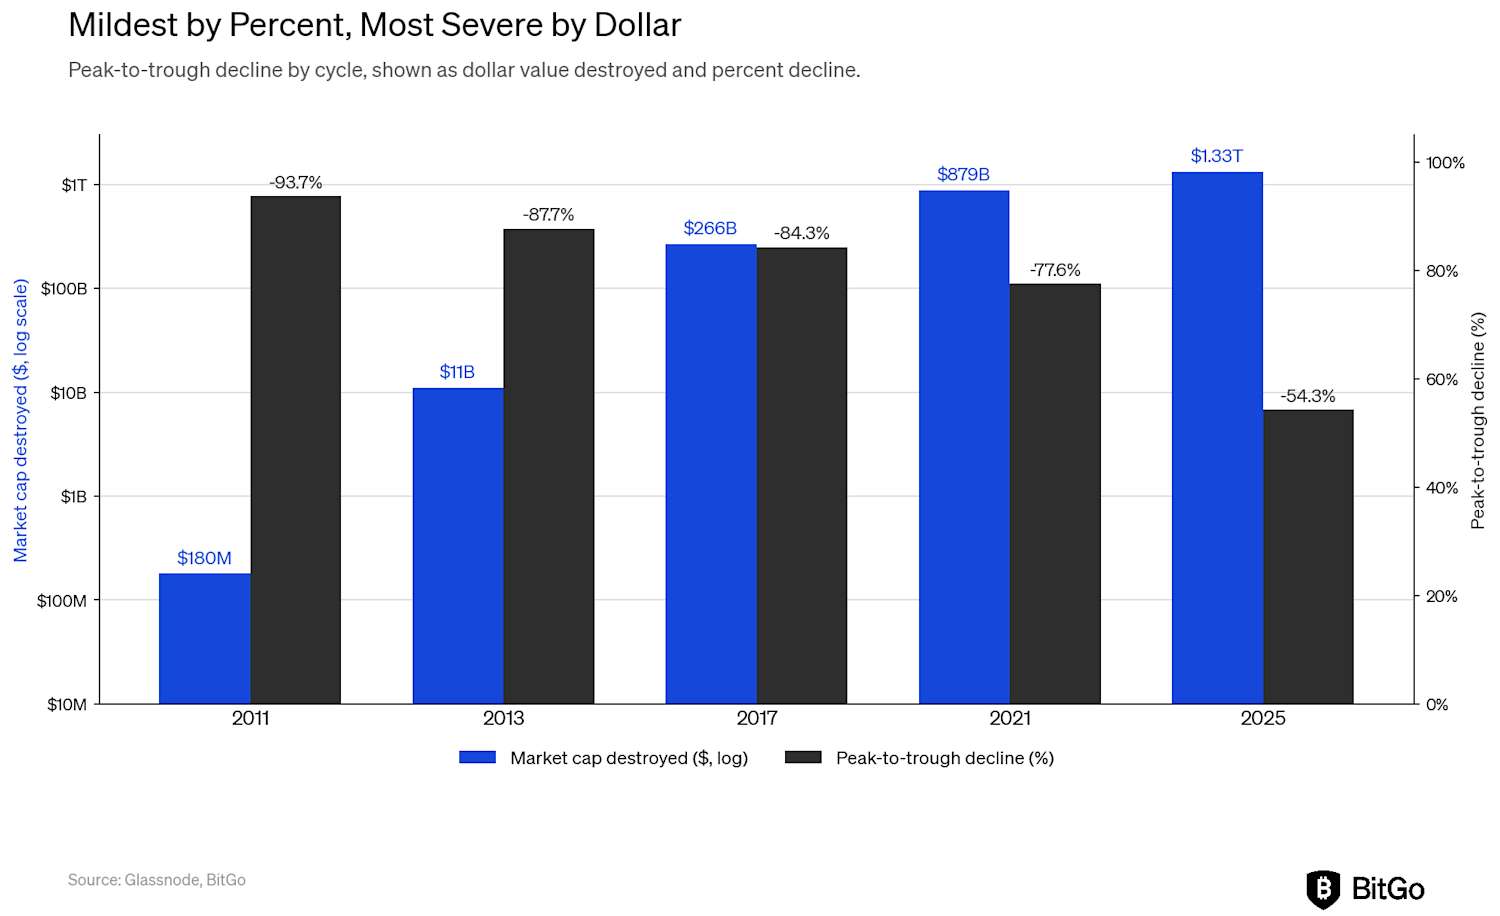
Ambas afirmaciones describen el mismo evento, ya que miden aspectos distintos. Una caída porcentual se escala en función del tamaño del mercado en su punto máximo, mientras que una caída en dólares no lo hace. Un mercado que creció de un máximo de 1,2 billones de dólares en 2021 a un máximo de 2,5 billones de dólares en 2025 puede perder más capital en términos absolutos con una variación porcentual menor de lo que un mercado mucho más pequeño podría perder con una variación mayor. Los mercados más grandes pierden cifras más elevadas incluso cuando pierden menos, en términos proporcionales.
Nuestra interpretación es que la narrativa de los activos en maduración sigue vigente, ya que las caídas realmente se han vuelto menos pronunciadas en términos relativos. La implicación práctica es que las medidas en porcentaje y en dólares ahora reflejan perspectivas diferentes sobre el riesgo. La primera le indica a un inversionista qué porcentaje de una posición puede esperar perder. La segunda le indica cuánto capital tuvo que absorber el mercado para que eso sucediera. Una caída menos pronunciada en un mercado mucho más amplio sigue siendo un evento de gran magnitud para el capital que realmente se encuentra invertido en el activo.
Lo que indican las métricas de Onhain sobre la caída
El precio por sí solo no indica si una caída eliminó a los inversores menos sólidos o si simplemente hizo bajar el mercado sin que hubiera mucha convicción detrás de las ventas. Para eso, los datos onchain son más útiles: registran lo que los tenedores pagaron realmente por sus monedas y si las están vendiendo con ganancia o con pérdida. Medido de esta manera, julio de 2026 no se parece a ningún mínimo anterior registrado.
La tarjeta de puntuación onchain
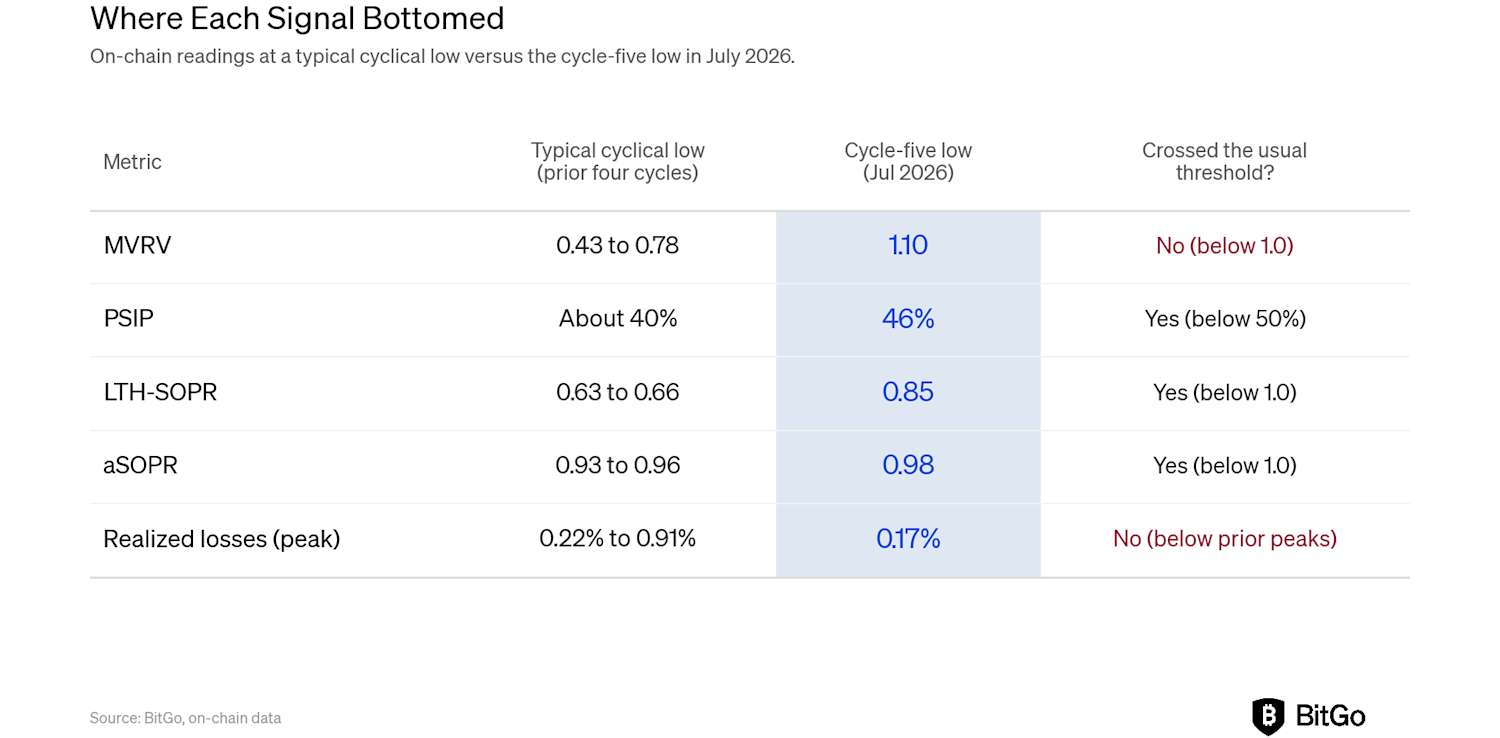
Antes de analizar cada señal por separado, el resumen a continuación muestra dónde se situó cada una en el mínimo de julio de 2026 en comparación con los mínimos habituales de ciclos anteriores. Tres de las cinco se comportaron como siempre lo han hecho en los mínimos, solo que de manera menos pronunciada. El PSIP cayó por debajo del 50 %, y tanto el LTH-SOPR como el aSOPR bajaron por debajo de 1. Las dos que no lo hicieron son las más reveladoras. El MVRV nunca se acercó al territorio que marcó todos los mínimos anteriores, y las pérdidas realizadas se mantuvieron muy por debajo de los picos de los ciclos pasados. Nuestra interpretación es que el mercado sí tocó fondo, pero con mucho menos estrés a lo largo del proceso. En las secciones siguientes se analiza cada métrica por separado y se intenta explicar el motivo.
El MVRV nunca se desplomó
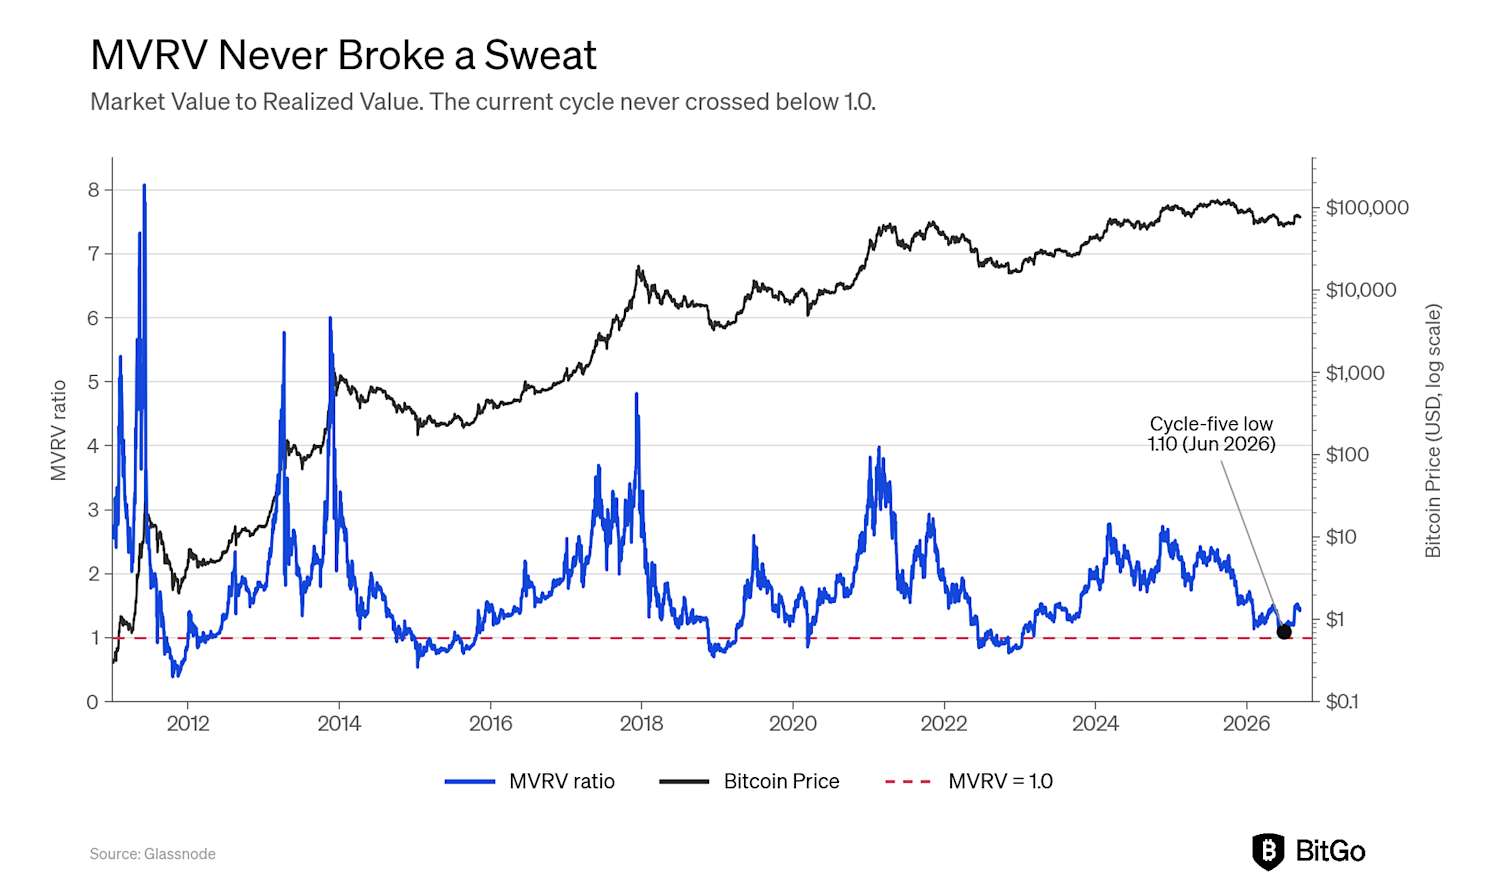
El valor de mercado frente al valor realizado (MVRV, por sus siglas en inglés) es la relación entre la capitalización de mercado del bitcoin y su capitalización realizada. En términos sencillos, mide lo que el mercado está pagando hoy en comparación con lo que el tenedor promedio pagó realmente por sus monedas y, históricamente, ha sido uno de los mejores indicadores del fondo de un ciclo. Un valor inferior a 1,0 significa que el tenedor promedio tiene una pérdida no realizada, y en cada uno de los cuatro ciclos anteriores del bitcoin, el fondo se alcanzó con un MVRV entre 0,43 y 0,78. En el mínimo de julio de 2026, el MVRV nunca cayó por debajo de aproximadamente 1,10; el tenedor promedio se mantuvo en ganancias durante toda la caída. Eso no es lo que ha caracterizado a los mínimos anteriores, y de las cinco señales onchain que monitoreamos en este ciclo, el MVRV es la única que nunca cruzó su línea histórica en absoluto.
El PSIP cayó por debajo del 50 %.
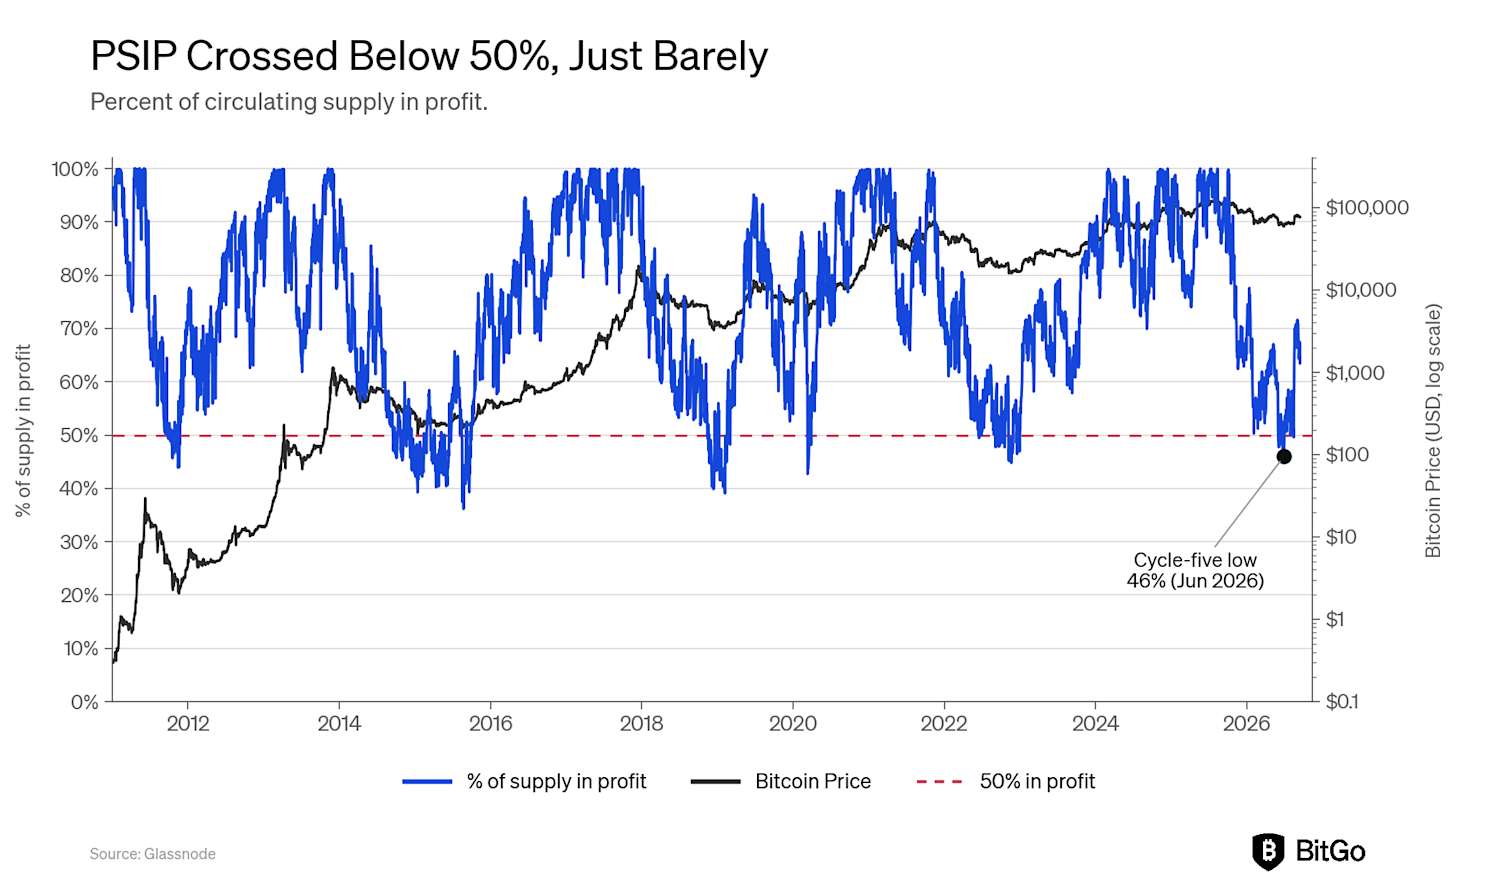
El porcentaje del suministro con ganancias, o PSIP, cuenta la misma historia desde un ángulo diferente. Mide la proporción de todos los bitcoins en circulación que actualmente se mantienen con ganancias. Los mínimos anteriores se concentraron cerca del 60 % del suministro en pérdidas, lo que significa que el PSIP cayó a aproximadamente el 40 % en cada mínimo del ciclo anterior. El mínimo de este ciclo empujó al PSIP a alrededor del 46 % con ganancias, cruzando por debajo de la línea del 50 % que ha marcado el mínimo de cada ciclo anterior. Se trata de un cruce menos pronunciado que los niveles de aproximadamente 60 % en pérdidas que alcanzaron los mínimos anteriores, pero no deja de ser un cruce. A diferencia del MVRV, el PSIP se comportó como siempre lo ha hecho en los mínimos, solo que de manera menos marcada.
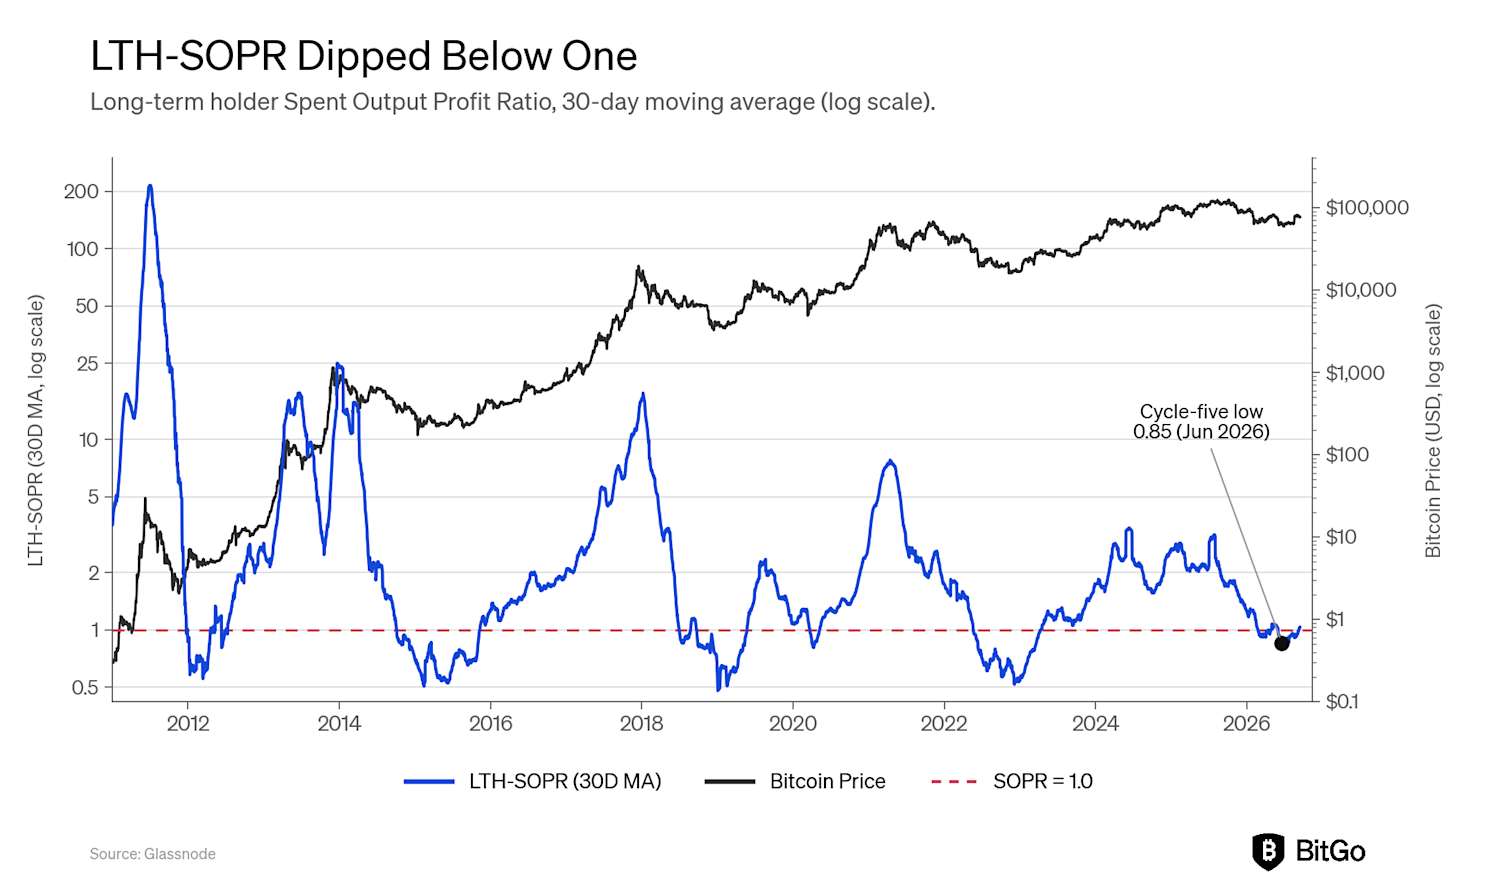
Tanto el LTH-SOPR como el aSOPR han caído por debajo de uno
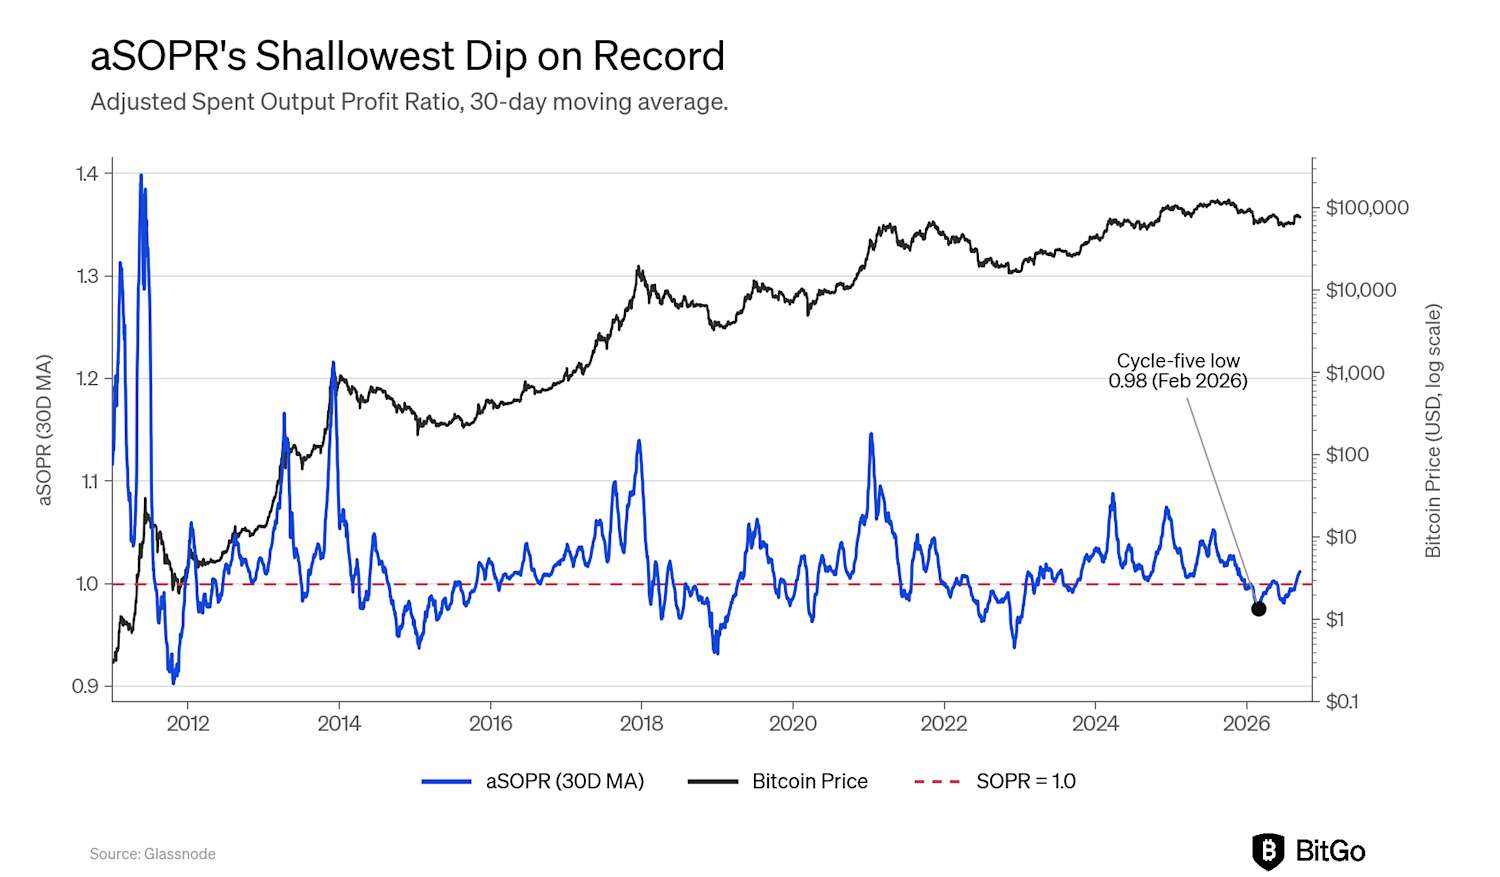
El índice de ganancia de las salidas gastadas, o SOPR, compara el precio al que se gasta una moneda con el precio al que se movió por última vez. Un valor superior a 1 significa que, en promedio, las monedas cambiaron de manos con ganancias, y un valor inferior a 1,0 indica que lo hicieron con pérdidas. El aSOPR, o SOPR ajustado, aplica la misma prueba a todas las monedas gastadas en un día determinado, pero filtra las salidas de menos de una hora de antigüedad, lo que elimina el ruido de las monedas que se mueven entre billeteras y que no se han vendido realmente. El LTH-SOPR se centra específicamente en los tenedores a largo plazo, es decir, las monedas que han permanecido inactivas durante aproximadamente cinco meses o más; por lo tanto, le indica qué hacían los tenedores más pacientes cuando finalmente vendieron. Utilizamos el promedio móvil de 30 días para obtener una señal más clara.
Ambos cayeron por debajo de 1,0 en este ciclo, con el LTH-SOPR tocando fondo cerca de 0,85 y el aSOPR cerca de 0,98, lo que confirma que algunas monedas se movieron con pérdidas, al igual que en todos los ciclos anteriores. La profundidad es lo que distingue a este ciclo. Los mínimos anteriores del LTH-SOPR oscilaron entre 0,63 y 0,66, y los mínimos anteriores del aSOPR se situaron en el rango de 0,93 a 0,96, lo que hace que el mínimo del aSOPR de este ciclo, de 0,98, sea la caída menos pronunciada por debajo de 1 en el conjunto de datos. Los vendedores estaban, en promedio, más cerca del punto de equilibrio que en cualquier otra caída anterior, pero aún así vendían con pérdidas. Esta señal se activó, solo que lo hizo de manera discreta.
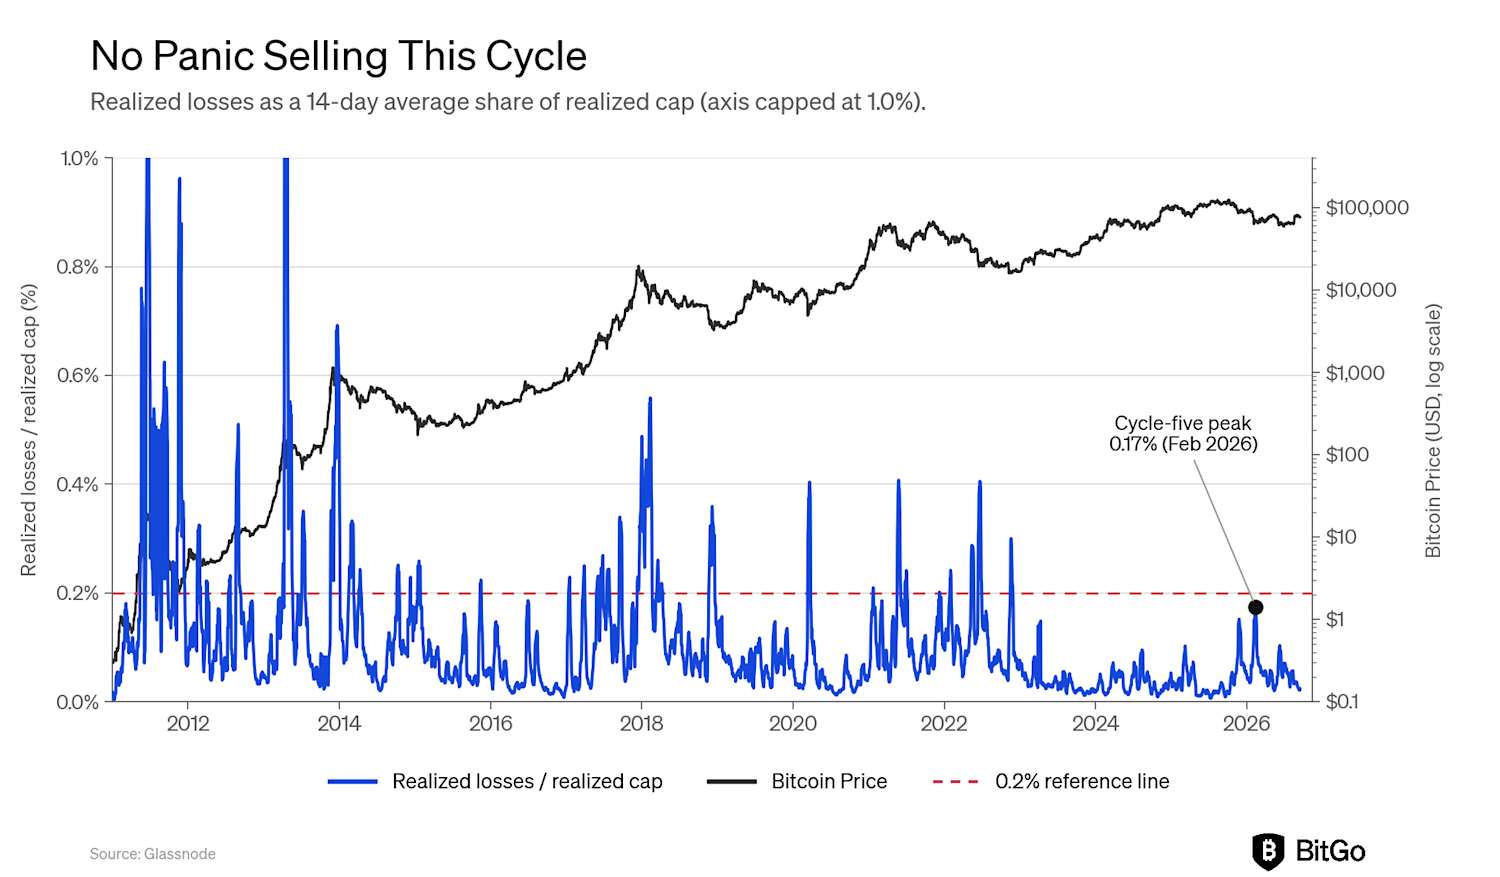
Las pérdidas realizadas nunca alcanzaron niveles de pánico
La pérdida realizada es el valor en dólares perdido en las monedas vendidas por debajo del precio al que se negociaron por última vez. Si una moneda se negoció por última vez a 100 000 dólares y se vende a 60 000 dólares, esto representa una pérdida realizada de 40 000 dólares. Por sí sola, esa cifra es difícil de comparar a lo largo del tiempo, ya que una pérdida que fue enorme en 2013 resulta insignificante en comparación con el mercado actual. Por lo tanto, la dividimos entre el valor de mercado realizado, que valora cada moneda al precio al que se negoció por última vez y, de este modo, se aproxima a lo que los tenedores pagaron colectivamente por el suministro. El índice resultante indica qué porcentaje de la base de costo del mercado se perdió en forma de pérdidas. Utilizamos el promedio de 14 días para suavizar la variabilidad diaria.
Esto lo convierte en lo más parecido que tienen los datos onchain a una lectura directa de las ventas motivadas por el pánico, y fue la señal más discreta de las cinco en este ciclo. El índice alcanzó su punto máximo en aproximadamente el 0,17 %, en febrero de 2026, meses antes del mínimo del precio, frente al 0,22 % al 0,91 % registrado en los cuatro ciclos anteriores. En ningún ciclo los tenedores habían cedido tan poco de su base de costo, ni siquiera en el peor momento de la caída. La métrica tampoco llegó nunca a los niveles que marcaron mínimos anteriores, y ya estaba disminuyendo cuando el precio tocó fondo en julio. Ninguna de estas métricas llegó a alcanzar niveles negativos. Consideramos que eso es lo más destacado y no una nota al pie. Pase lo que pase en julio de 2026, no se trató de una capitulación en el sentido que la palabra ha tenido durante los últimos quince años.
El silencio se hizo más profundo, pero no lo suficiente
La volatilidad realizada -la medida móvil de 30 días que indica cuánto se mueve realmente el precio del bitcoin- cayó a aproximadamente 43 en el mínimo de julio de 2026, el valor más bajo registrado en cualquier ciclo de este conjunto de datos, en comparación con mínimos anteriores de 150, 100, 102 y 68. Una baja volatilidad realizada cerca de un mínimo no es un patrón nuevo. Se observa en todos los ciclos analizados a medida que los vendedores se agotan y el libro de órdenes se reduce en ambos lados. Lo que difiere esta vez es la duración. En 2011 y 2015, el período en el que la volatilidad se mantuvo por debajo de su propio percentil 20 de dos años se extendió aproximadamente 120 días a cada lado del mínimo. En este ciclo, ese período duró entre 49 y 50 días en cada sentido, menos de la mitad de tiempo. Nuestra interpretación es que el régimen de compresión es real. El bitcoin realmente se estabilizó en el fondo, pero se resolvió más rápido de lo que sugeriría la historia, lo cual concuerda con todo lo demás en este informe que apunta hacia un evento más corto y menos profundo, en lugar de uno más largo y más profundo. La lectura actual, que ha vuelto a situarse cerca de 49 y se encuentra casi exactamente en su propio percentil 20, sugiere que el período de estabilidad ya ha terminado, en lugar de que aún se esté acumulando hacia algo peor.
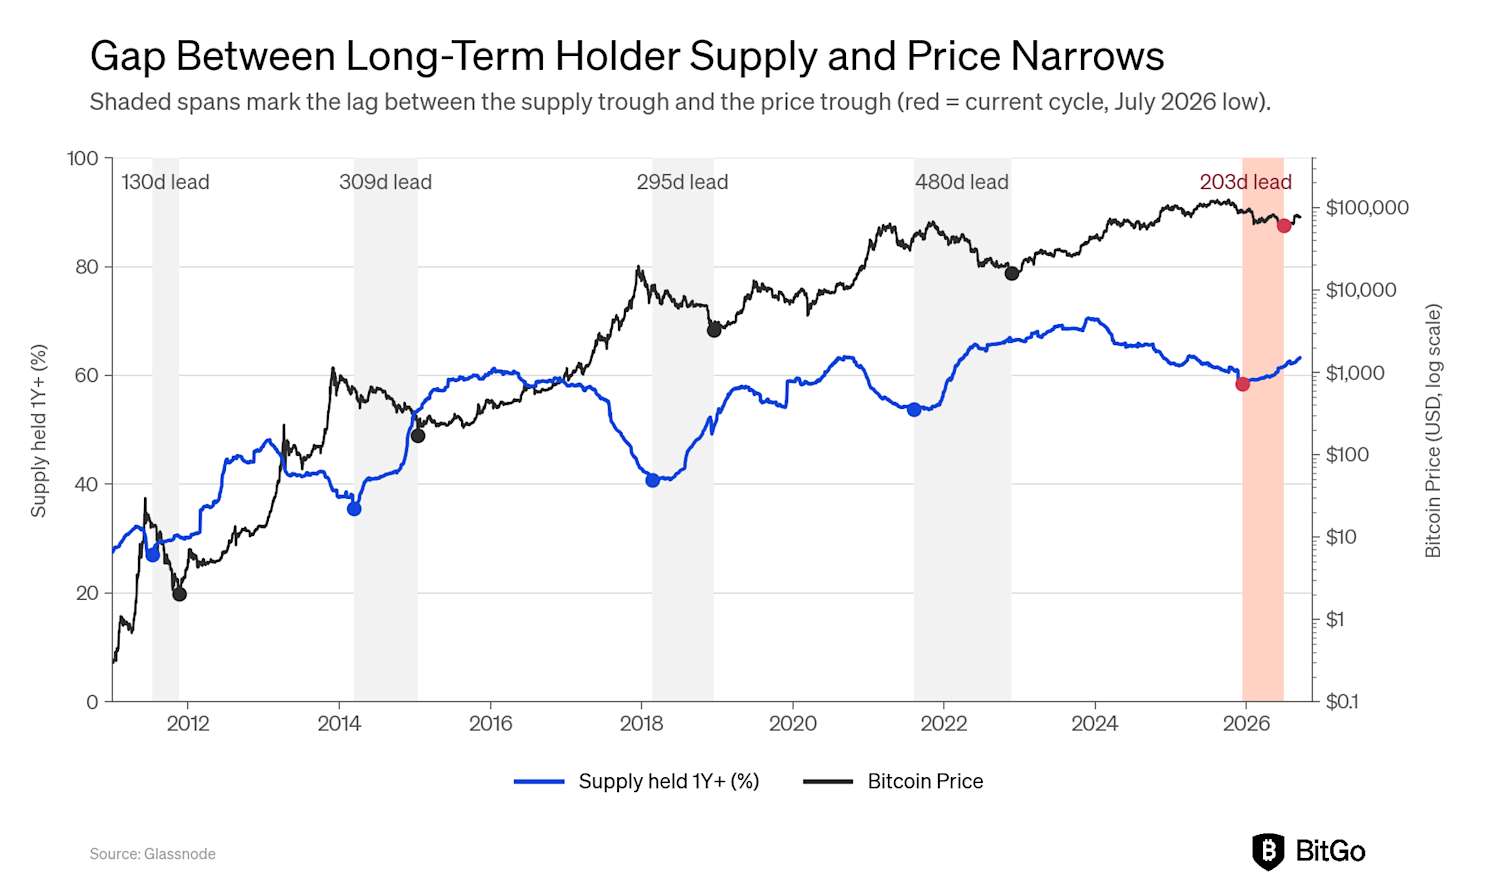
El desfase entre los tenedores a largo plazo y el precio se ha reducido
La oferta de los tenedores a largo plazo, definida como las monedas que no se han movido en más de un año, alcanzó un mínimo cíclico del 58,4 % de la oferta circulante el 10 de diciembre de 2025. El precio no tocó fondo hasta el 1 de julio de 2026, 203 días después. Ese desfase -en el que los tenedores acumulan sus monedas mucho antes del mínimo eventual del precio- también se ha observado en todos los ciclos anteriores. Duró 130 días en 2011, 309 entre 2013 y 2015, 295 entre 2017 y 2018, y 480 entre 2021 y 2022. Lo que llama la atención es la tendencia. El plazo de anticipación se extendió durante tres ciclos consecutivos, de 130 días a casi un año y medio, antes de volver a situarse en 203 días en esta ocasión. Nuestra mejor hipótesis respecto a la razón es que una determinación más rápida de los precios, impulsada por una base más amplia de tenedores institucionales y corporativos, comprimió todo el ciclo, en lugar de que se tratara de un cambio específico en la psicología de los tenedores. La interpretación práctica para usted, que sigue a este grupo como señal de fondo, es que la señal existe, pero el plazo de anticipación es muy variable.
El mínimo fue real, la capitulación no lo fue
En conjunto, cuatro de las cinco señales apuntan a un fondo. La volatilidad se redujo, los tenedores a largo plazo comenzaron a volver a acumular antes del mínimo, la oferta en ganancias cayó por debajo de 50, y tanto el LTH-SOPR como el aSOPR bajaron por debajo de 1. Esas lecturas fueron menos pronunciadas que en ciclos anteriores, pero estaban presentes. El MVRV es la única excepción, ya que nunca cayó por debajo de 1. Un escéptico podría considerar que se trata de un fondo incompleto. Consideramos que esto apunta a un fondo menos profundo: un mercado que cayó 54 y se recuperó 27 en menos de tres meses no parece lastrado por un gran exceso de oferta.
El interés abierto en futuros ayuda a explicar el motivo. El bitcoin alcanzó su máximo el 6 de octubre de 2025. Cuatro días después, el interés abierto cayó un 19,2 %, su mayor descenso del ciclo, a medida que el precio iniciaba su primera caída significativa. El apalancamiento se rompió en el punto más alto. Por el contrario, el interés abierto se recuperó durante gran parte de la caída y solo descendió un 4,3 % hasta el mínimo del 1 de julio, en comparación con una caída del 13 % hasta el mínimo impulsado por FTX en 2022. La fuerte caída se produjo en octubre, no en julio.
La cinta onchain (Onchain Tape) podría verse afectada por los cambios en la base de usuarios.
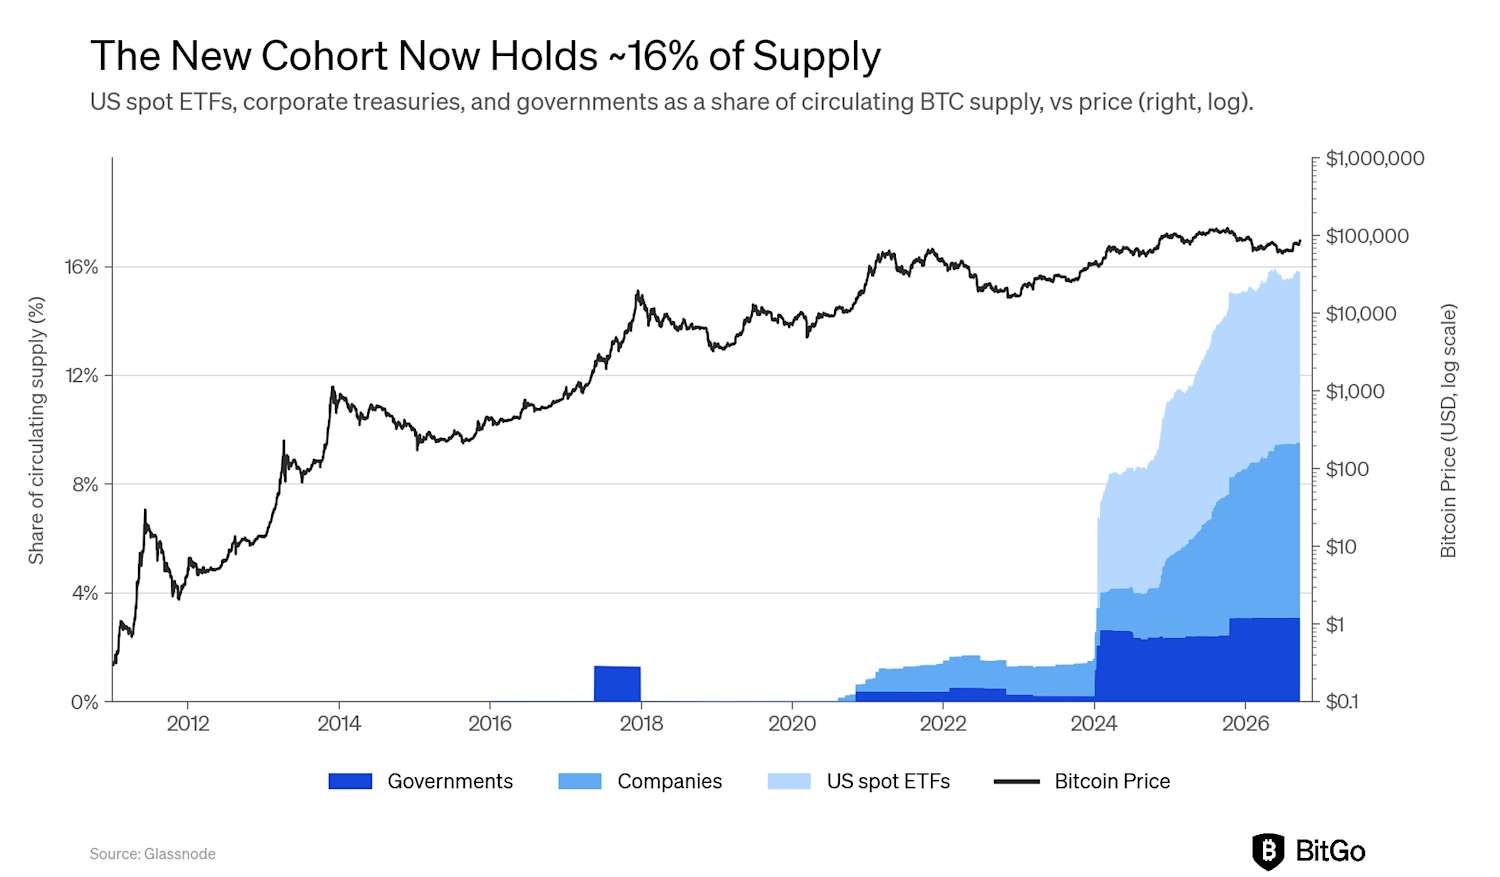
Existe otra explicación que merece ser tomada en serio: es posible que el bitcoin no se haya vuelto menos riesgoso. Es posible que simplemente haya cambiado su base de compradores. Las tesorerías corporativas, a veces denominadas tesorerías de activos digitales o DAT, y los ETF al contado absorbieron una parte cada vez mayor de la demanda en este ciclo. Ninguno de ellos deja la misma huella que un particular que opera con monedas onchain. Como muestra el gráfico a continuación, las acciones de los ETF respaldados por bitcoin pueden permanecer en custodia mientras cambian de manos. Del mismo modo, las tenencias de tesorería pueden permanecer inalteradas hasta que la administración tome una decisión relacionada con el balance general. La tensión puede acumularse en ambos vehículos sin que se manifieste como un movimiento de monedas con pérdidas.
Según este análisis, el ciclo cinco no rompió el patrón. Parte del patrón se desplazó fuera del campo de visión de los indicadores onchain. Es posible que los tenedores se muestren más pacientes, mientras que una parte cada vez mayor de las operaciones se realiza sin mover las monedas subyacentes, lo que modifica la forma en que interpretamos el MVRV.
¿En qué punto nos encontramos?
El bitcoin está perdiendo dominio justo donde por lo general lo gana
La participación de Bitcoin en el mercado de criptomonedas suele seguir un patrón de dos partes. Se produce una caída real, las monedas alternativas caen más que Bitcoin y el capital huye de regreso al activo predominante; la dominancia aumenta durante la caída y hasta el inicio de la recuperación. Más adelante en el ciclo, a medida que aumenta la especulación, ese flujo se invierte. Los inversionistas vuelven a aventurarse en la curva de riesgo hacia las monedas alternativas, y Bitcoin pierde dominancia incluso cuando su propio precio alcanza un nuevo máximo.
La primera mitad de ese patrón se repitió nuevamente en este ciclo. El dominio aumentó en cada caída de la que contamos con datos: 3,2 puntos porcentuales de pico a valle en 2018, 4,4 en 2022 y 5,3 en este ciclo. El siguiente gráfico muestra el panorama completo: la participación de bitcoin en el mercado frente a su propio precio desde 2014, con el mínimo de precio de cada ciclo marcado.
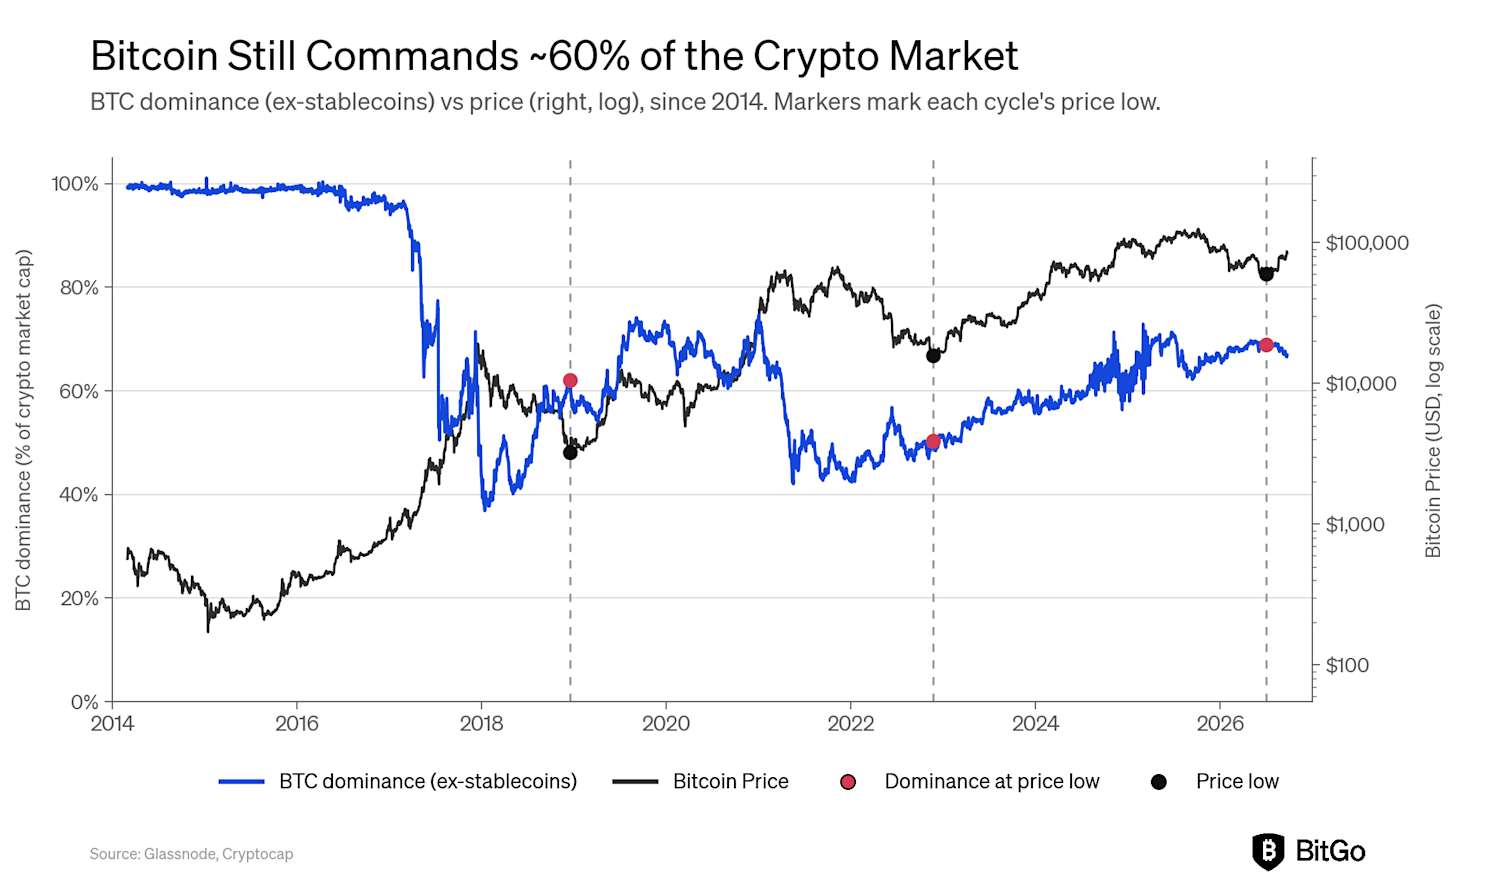
Es la segunda mitad la que no sigue el guion. Tanto en 2018 como en 2022, el dominio siguió subiendo después del mínimo de precios, a veces con un retraso, pero subiendo (Gráfico 11). En este ciclo está sucediendo lo contrario: el dominio alcanzó su punto máximo cerca del 69 % en el mínimo de julio y, desde entonces, ha descendido hasta aproximadamente el 67 %, con las monedas alternativas registrando un rendimiento superior al de bitcoin a las doce semanas de la recuperación, en lugar de lo contrario.
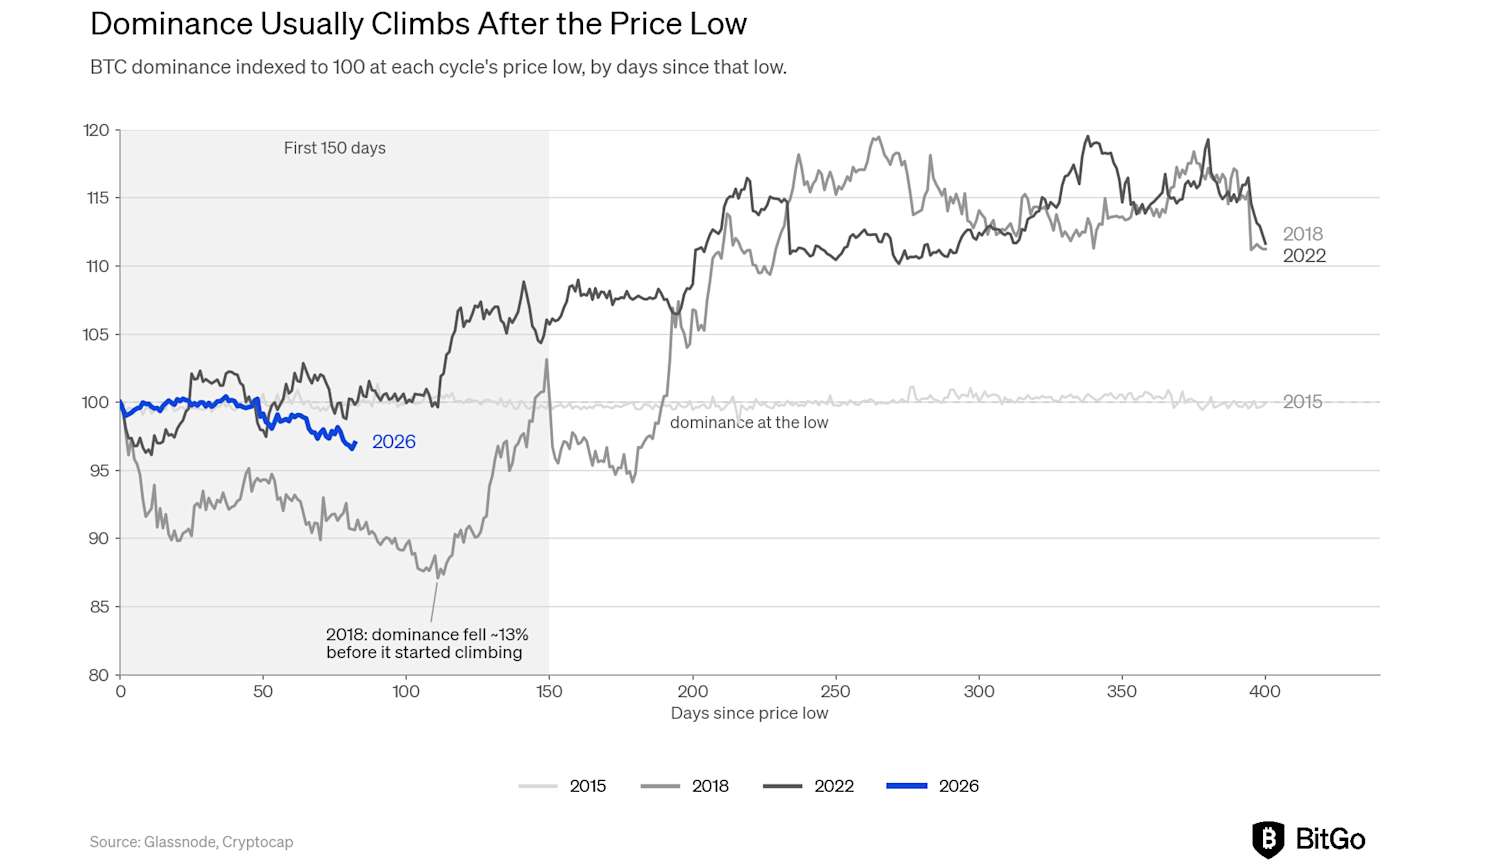
Nuestra interpretación es que esto se relaciona con la misma historia de una caída superficial que se extiende a lo largo del resto de este informe. La habitual ganancia de dominio al inicio del ciclo no se debe realmente a que el bitcoin tenga un desempeño superior por méritos propios, sino a que una caída obliga a los inversionistas a volver a hacer staking por el activo más seguro del grupo. La caída de este ciclo, la más leve registrada con un 54 %, tal vez no haya sido lo suficientemente catastrófica como para forzar esa nueva staking. Sin ella, es posible que el mercado esté pasando directamente a la fase de dominio favorable a las monedas alternativas, propia de una etapa más avanzada del ciclo, sin llegar a atravesar la fase de "huida hacia el bitcoin" que normalmente se presenta primero. Dos ciclos anteriores constituyen una muestra escasa para un patrón tan específico, por lo que lo consideraríamos una interpretación plausible más que una conclusión definitiva.
El ciclo cinco avanza antes de lo previsto
Si se indexa el precio de cada ciclo a 100 en su propio punto máximo y se comparan por días transcurridos en lugar de por fecha del calendario, el ciclo cinco se encuentra muy por delante del resto. En el día 268 después del punto máximo, el día en que este ciclo realmente tocó fondo, el índice se situó en 48, frente a 44 en 2013, 33 en 2017 y 35 en 2021. Para el día 345, según los datos más recientes disponibles, había subido a 61, frente a 32, 20 y 30 para el mismo recuento de días en los tres ciclos anteriores. Esa no es una diferencia marginal. En el mismo punto del calendario, este ciclo se encuentra entre dos y tres veces más alto que lo que mostraban los ciclos anteriores. Consideramos que esta es la evidencia más clara de que el ciclo cinco es estructuralmente diferente de lo que lo precedió; no solo es más pequeño, sino que alcanza su nivel mínimo más rápidamente y lo supera con mayor celeridad.
Reflexiones finales
La firma de este informe toma prestada una referencia de Sherlock Holmes, quien resolvió un caso al darse cuenta de que un perro no ladró durante un delito. Se mantuvo en silencio porque conocía al visitante. Nuestra intención al hacer esta referencia era describir la ausencia de capitulación, pero la lógica original podría ser más acertada de lo que pretendíamos. Es posible que la onchain se haya mantenido en silencio en julio porque los compradores y tenedores de este ciclo no eran el tipo de visitantes ante los cuales estaba diseñada para ladrar.
El MVRV, el SOPR, la proporción del suministro en ganancias y las pérdidas realizadas se calibraron en un mercado dominado por billeteras minoristas, mineros y usuarios pioneros, una población que vende en grandes cantidades cuando sus activos están en números rojos. En ciclos anteriores, esos tenedores dejaron huellas claras durante la caída. Esta vez, la presión fue mucho menos intensa y la duración, mucho más corta.
Nuestra interpretación es que la base de inversionistas cambió por debajo de los indicadores. Los ETF al contado de EE. UU., las tesorerías corporativas y los gobiernos ahora poseen una parte significativa del suministro circulante, y gran parte de este no existía en el último mínimo. Estos tenedores rara vez mueven monedas onchain como lo hacían antes las billeteras minoristas, y cuando reducen su exposición, a menudo lo hacen a través de redenciones y decisiones de balance que las métricas de base de costo solo captan parcialmente.
Con base en ello, creemos que se ha alcanzado el mínimo del ciclo. La oferta de los tenedores a largo plazo tocó fondo antes que el precio y se ha ido recuperando, en línea con ciclos anteriores, y cayó mucho menos de lo que lo hizo en caídas anteriores. Los tenedores no se vieron sacudidos como en ciclos anteriores, por lo que quedó menos oferta para cambiar de manos en el punto más bajo.
Este ciclo está saliendo del fondo de manera diferente. Una base de tenedores que no se rindió puede proporcionar una base más sólida, pero la recuperación inicial ha favorecido a las monedas alternativas, mientras que el bitcoin se ha quedado rezagado.
DESCARGO DE RESPONSABILIDAD
Este informe tiene fines meramente informativos y no constituye un consejo de inversión.
(c)BitGo no garantiza que la información aquí contenida sea apropiada para su uso en ninguna jurisdicción en la que su distribución o uso sea contrario a la ley o a la normativa, o que someta a BitGo o a cualquiera de sus filiales a requisitos de registro o licencia en dicha jurisdicción. Usted es responsable de cumplir con todas las leyes y normativas aplicables. (c)2026 BitGo, Inc. (en conjunto con su empresa matriz, filiales y subsidiarias, "BitGo"). Todos los derechos reservados. BitGo Bank & Trust, National Association ("BitGo Bank & Trust") es un banco fiduciario nacional autorizado y regulado por la Oficina del Contralor de la Moneda (OCC). BitGo Bank & Trust es una subsidiaria de propiedad total de BitGo Holdings, Inc., una sociedad constituida en Delaware con sede en Sioux Falls, Dakota del Sur. Otras entidades de BitGo incluyen a BitGo, Inc. y BitGo Prime LLC, cada una de las cuales es una filial de BitGo Bank & Trust que opera de manera independiente. BitGo no ofrece servicios de asesoría legal, tributaria, contable ni de inversión. La información aquí contenida tiene fines meramente informativos y de mercadotecnia, y no debe interpretarse como asesoría legal, tributaria o de inversión. Los activos digitales están sujetos a un alto grado de riesgo, incluida la posible pérdida total del capital invertido. El desempeño pasado y los ejemplos ilustrativos no garantizan resultados futuros. BitGo Holdings, Inc., BitGo Bank & Trust, BitGo, Inc. y BitGo Prime LLC no son corredores de bolsa registrados y no son miembros de la Corporación de Protección al Inversionista en Valores ("SIPC") ni de la Autoridad Reguladora de la Industria Financiera ("FINRA"). Los activos digitales en custodia no están garantizados por BitGo y no están sujetos a las protecciones de seguro de la Corporación Federal de Seguro de Depósitos ("FDIC") ni de la SIPC. Esta comunicación contiene declaraciones prospectivas. Las declaraciones prospectivas incluyen todas las declaraciones que no son hechos históricos. Estas declaraciones pueden incluir palabras tales como "objetivo", "anticipar", "suponer", "creer", "contemplar", "continuar", "podría", "estimar", "esperar", "proyectar", "previsible", "orientación", "pretender", "probable", "puede", "objetivos", "perspectiva", "plan", "potencialmente", "predecir", "proyectar", "buscar", "debería", "meta", "hará", "haría" o variaciones de estos términos y expresiones similares. Dichas declaraciones prospectivas están sujetas a diversos riesgos e incertidumbres. En consecuencia, existen o existirán factores importantes que podrían hacer que los resultados reales difieran sustancialmente de los indicados en estas declaraciones. Estos factores incluyen, entre otros, los descritos en la sección "Factores de riesgo" del Informe Anual más reciente de BitGo Holdings, Inc. en el Formulario 10-K y otros documentos presentados ante la Comisión de Valores y Bolsa ("SEC"), incluidos los Informes Trimestrales presentados posteriormente en el Formulario 10-Q. Estos factores no deben interpretarse como exhaustivos y deben leerse junto con las demás advertencias incluidas en los documentos presentados por BitGo Holdings, Inc. ante la SEC. Aunque BitGo considera que las expectativas reflejadas en sus declaraciones prospectivas son razonables, no puede garantizar los resultados futuros. BitGo no asume ninguna obligación de actualizar o revisar públicamente ninguna declaración prospectiva, ya sea como resultado de nueva información, acontecimientos futuros o cualquier otra circunstancia, salvo que lo exija la ley. Los documentos presentados por BitGo Holdings, Inc. ante la SEC están disponibles en www.sec.gov
Lo más reciente
Todas las noticias-
La liquidez en los mercados de criptomonedas: qué significa y cómo se mide
-

Derivados criptográficos: futuros, opciones y contratos perpetuos
-

¿Qué es la infraestructura de blockchain? ¿Desarrollar o comprar?
-
BitGo y OKX amplían la integración de la liquidación fuera de bolsa a entidades de fuera de EE. UU.
Acerca de BitGo
BitGo es la empresa de infraestructura de activos digitales que ofrece servicios de custodia, wallets, staking, negociación, financiación y liquidación desde un almacenamiento en frío regulado. Desde nuestra fundación en 2013, nos hemos centrado en acelerar la transición del sistema financiero a una economía de activos digitales. Con una presencia global y múltiples entidades reguladas, BitGo presta servicio a miles de instituciones, incluidas muchas de las principales marcas, bolsas y plataformas del sector, y a millones de inversores minoristas de todo el mundo.