Principais conclusões
A votação de procedimento no Senado para dar andamento à Lei CLARITY foi rejeitada na terça-feira por 49 votos a 50. O projeto de lei teria proporcionado ao setor a estrutura de mercado federal que ele vem buscando há anos.
A votação seguiu quase que inteiramente as linhas partidárias: todos os democratas que votaram e os dois independentes votaram "não"; um democrata não votou; e quatro republicanos mudaram de lado para votar "não" também. Os principais pontos de discórdia foram a fiscalização ética e as regras de rendimento das stablecoins, às quais os bancos comunitários se opunham; nenhuma dessas questões sofreu alterações suficientes entre as versões preliminares para convencer os que ainda resistiam em ambos os lados a mudar de opinião.
A regulamentação do setor baseia-se atualmente em um comunicado interpretativo conjunto divulgado em março pela SEC e pela CFTC, que classifica 16 ativos como commodities digitais. Essa classificação é uma interpretação das agências, e não uma lei, portanto, um tribunal poderia anulá-la ou uma futura comissão poderia revogá-la.
Parece provável que os rendimentos das stablecoins sejam gradualmente eliminados nos EUA, já que as regras da OCC e da FDIC relacionadas à implementação da Lei GENIUS devem fechar a brecha legal que permite que as plataformas paguem recompensas atualmente, embora as regras finais ainda estejam sujeitas a alterações.
Sem a CLARITY, bancos, custodiantes e corretoras ficam presos ao status quo: não há um novo caminho de registro federal que permita que uma única subsidiária cuide simultaneamente da custódia, da negociação e da liquidação, nem isenção legal da obrigação de tratar as criptomoedas em custódia como um passivo no balanço patrimonial. Os participantes já licenciados pelos estados podem continuar operando como antes, mas sem as eficiências que o CLARITY teria proporcionado.
Ambas as agências já estão agindo: a CFTC está elaborando um regime de estrutura de mercado com base nas competências existentes, e a proposta de Regulamento sobre Ativos Criptográficos da SEC está aberta a comentários. Nenhuma delas substitui uma lei, uma vez que ambas continuam sujeitas à decisão no caso Loper Bright e podem ser revogadas por um tribunal ou por uma futura comissão sem a necessidade de votação no Congresso.
Tecnicamente, o projeto de lei não está morto. Tillis reservou-se o direito de apresentar uma moção de reconsideração, e ainda é possível que haja uma sessão legislativa de fim de mandato antes da posse do novo Congresso. Mas, se os democratas conquistarem a maioria na Câmara, o projeto precisaria ser totalmente reescrito, em vez de simplesmente ser retomado.
A Lei CLARITY não foi aprovada: o que aconteceu, quais são as implicações e o que vem a seguir
Às 15h desta terça-feira, o Senado registrou uma votação de 49 a 50 contra a invocação do encerramento do debate sobre a moção para dar andamento ao projeto de lei H.R. 3633, a Lei de Clareza do Mercado de Ativos Digitais. Eram necessários 60 votos para encerrar o debate e levar o projeto adiante. Quarenta e nove republicanos votaram a favor; quarenta e quatro democratas e os dois independentes votaram contra; quatro republicanos - Susan Collins (R-ME), Josh Hawley (R-MO), Jerry Moran (R-KS) e Thom Tillis (R-NC), juntaram-se à oposição, e o senador Chris Coons (D-DE) não votou. A Câmara, que pode levar três semanas para dar nome a uma agência dos correios, despachou um projeto legislativo de cinco anos em 42 minutos.
Os republicanos detêm 53 cadeiras. Antes da votação, Rand Paul (R-KY) e Josh Hawley (R-MO) eram considerados votos contrários já confirmados, o que situava o número mínimo garantido de votos republicanos em 51 e significava que os proponentes precisavam de pelo menos nove democratas ou independentes, e não sete. No plenário, Paul, de fato, votou a favor, mas outros três republicanos - Collins, Moran e Tillis - se juntaram a Hawley e votaram contra. O resultado líquido foi duas deserções republicanas a mais do que o esperado, o que elevou o total real de votos favoráveis dos republicanos para 49 e aumentou a necessidade para onze democratas ou independentes. Os sete democratas que negociaram o projeto de lei durante meses (Angela Alsobrooks (D-MD), Cory Booker (D-NJ), Catherine Cortez Masto (D-NV), Ruben Gallego (D-AZ), John Hickenlooper (D-CO), Mark Warner (D-VA) e Raphael Warnock (D-GA)), além de Kirsten Gillibrand (D-NY), que ainda na segunda-feira estava pedindo em particular aos colegas que votassem a favor, totalizam oito. Se todos eles tivessem votado a favor da tramitação, a contagem teria chegado a 57. O projeto de lei não fracassou porque os democratas retiveram sete votos. Ele fracassou porque a coalizão estava estruturalmente insuficiente mesmo na melhor das hipóteses, e as deserções republicanas tornaram isso visível.
FIGURA 1
O caminho para os 60 votos não existiria mesmo que todos os democratas citados tivessem votado a favor
Votação de encerramento da discussão sobre a moção para dar andamento ao projeto de lei H.R. 3633, em 15 de setembro de 2026. Assentos, não porcentagens.
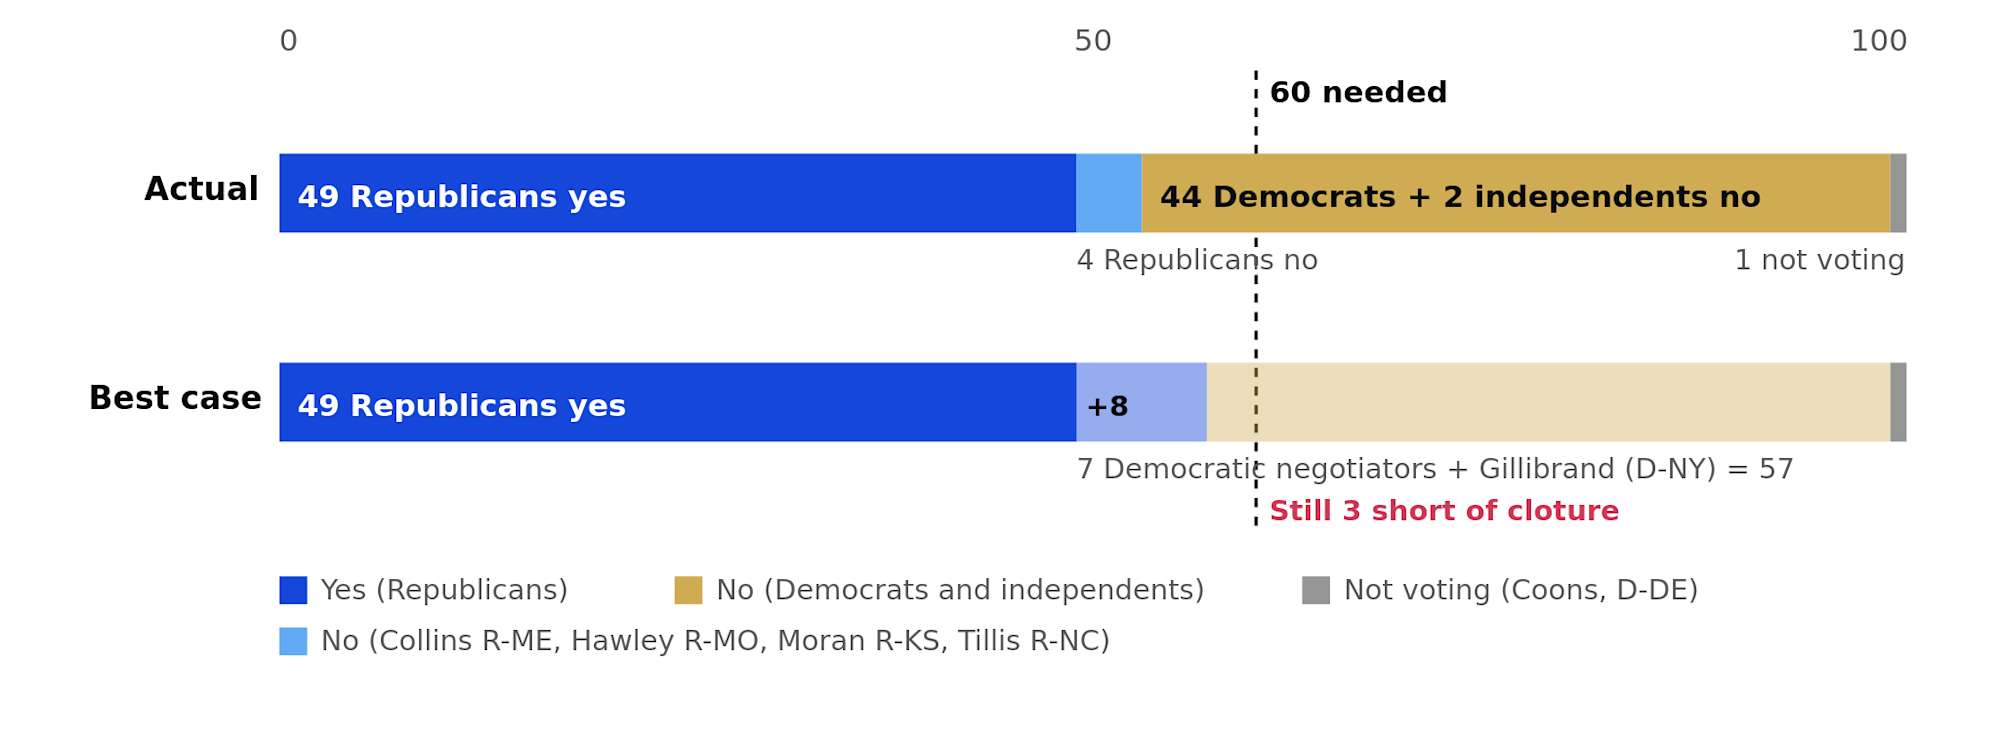
Fonte: Registro diário de votações do Senado dos EUA, 15 de setembro de 2026. O voto "não" de Tillis (R-NC) foi de natureza processual, dado para preservar a possibilidade de solicitar a reconsideração. O cenário mais otimista pressupõe que todos os sete negociadores democratas e Gillibrand votem "sim", sem alterações no número de deserções republicanas.
Dois detalhes registrados merecem mais atenção do que estão recebendo. O voto "não" de Tillis foi registrado, conforme a ata do plenário do Senado, especificamente para preservar seu direito de solicitar uma reconsideração. Trata-se de um artifício parlamentar, e não de uma ruptura substantiva, e ele afirmou posteriormente que continuaria trabalhando para levar adiante o projeto de lei. A ausência de Coons significa que o número registrado de votos contrários teria sido de 51 se houvesse quorum total. Nenhum dos dois fatores altera o resultado, mas ambos influenciam a possibilidade de se formar uma coalizão para retomar a discussão em uma sessão legislativa de fim de mandato, assunto que abordaremos a seguir. Nossa interpretação é que a votação revelou um núcleo de aproximadamente 49 republicanos que apoiarão a legislação sobre a estrutura de mercado, independentemente da redação relativa à ética, um grupo de três a quatro republicanos que não a apoiarão enquanto as preocupações do lobby bancário permanecerem em aberto, e uma bancada democrata que agora demonstrou ser capaz de manter todos os seus membros alinhados em uma votação processual contra um projeto de lei que vários deles ajudaram a redigir. Em nossa opinião, isso pode justificar uma reavaliação do cronograma legislativo.
Quatro rodadas de concessões alteraram o texto, mas não o mecanismo de fiscalização
Os republicanos divulgaram quatro versões sucessivas do projeto de lei entre a aprovação preliminar por 15 votos a 9 pela Comissão de Bancos, em 14 de maio, e a votação no plenário: um texto combinado de 616 páginas em 22 de julho, uma revisão de 630 páginas em 10 de setembro e uma proposta de 635 páginas considerada "a última, a melhor e a definitiva" no final do dia 14 de setembro. Comparamos as três últimas versões, linha por linha. O texto de 14 de setembro fez concessões reais em relação à disposição que os democratas apontaram em primeiro lugar. A cláusula de caducidade em 20 de janeiro de 2029, que teria encerrado a proibição ética ao final do mandato do presidente e eliminado a responsabilidade por condutas anteriores a essa data, foi totalmente suprimida. A alienação ou a transferência para um fundo fiduciário independente tornou-se obrigatória, em vez de ser apenas uma das várias opções de isenção. O limite de participação acionária que aciona a cobertura caiu de 20% do capital social para US$ 15.000, e o critério de receita da entidade passou de uma maioria das receitas para uma pluralidade, com um período de análise retrospectivo de três anos. A penalidade civil passou de um teto (o menor valor entre 10% do valor da transação ou US$ 500.000) para um piso (o maior valor entre 20% ou US$ 500.000).
Os republicanos têm razão em certo sentido: os democratas pediram regras éticas, os republicanos apresentaram as mais rígidas já incluídas em um projeto de lei sobre criptomoedas com a aprovação do presidente, e os democratas ainda assim votaram contra. Mas os democratas não estavam se opondo ao rigor das regras. Eles se opunham a quem teria o poder de aplicá-las, e isso nunca mudou. O texto final permite que os procuradores-gerais estaduais entrem com ações judiciais, o que parece uma concessão real. Na prática, para as violações que realmente chegariam ao presidente, um procurador-geral estadual não processa o presidente. A ação é movida contra o procurador-geral dos Estados Unidos, um nomeado pelo presidente, e passa por um processo incomum envolvendo dois tribunais antes que qualquer coisa possa acontecer. Além disso, se um órgão federal de ética determinar que uma atividade é permitida, ninguém pode entrar com ação alguma. E os ativos depositados em um fundo fiduciário cego (blind trust) ficam protegidos, mesmo que o próprio fundo emita ou patrocine um novo token. O veredicto de Gallego na noite de segunda-feira, de que o texto "deixa muito a desejar", referia-se a isso. Os democratas queriam regras que pudessem ser aplicadas por alguém que não fosse um nomeado pelo próprio presidente. Todas as versões preliminares, de julho a setembro, mantinham a fiscalização dentro do Poder Executivo.
FIGURA 2
O que funcionou, o que não funcionou e o que provavelmente teria sido necessário
Situação das disposições nos quatro textos do Senado e nossa análise sobre a concessão que ainda estava faltando em 15 de setembro.
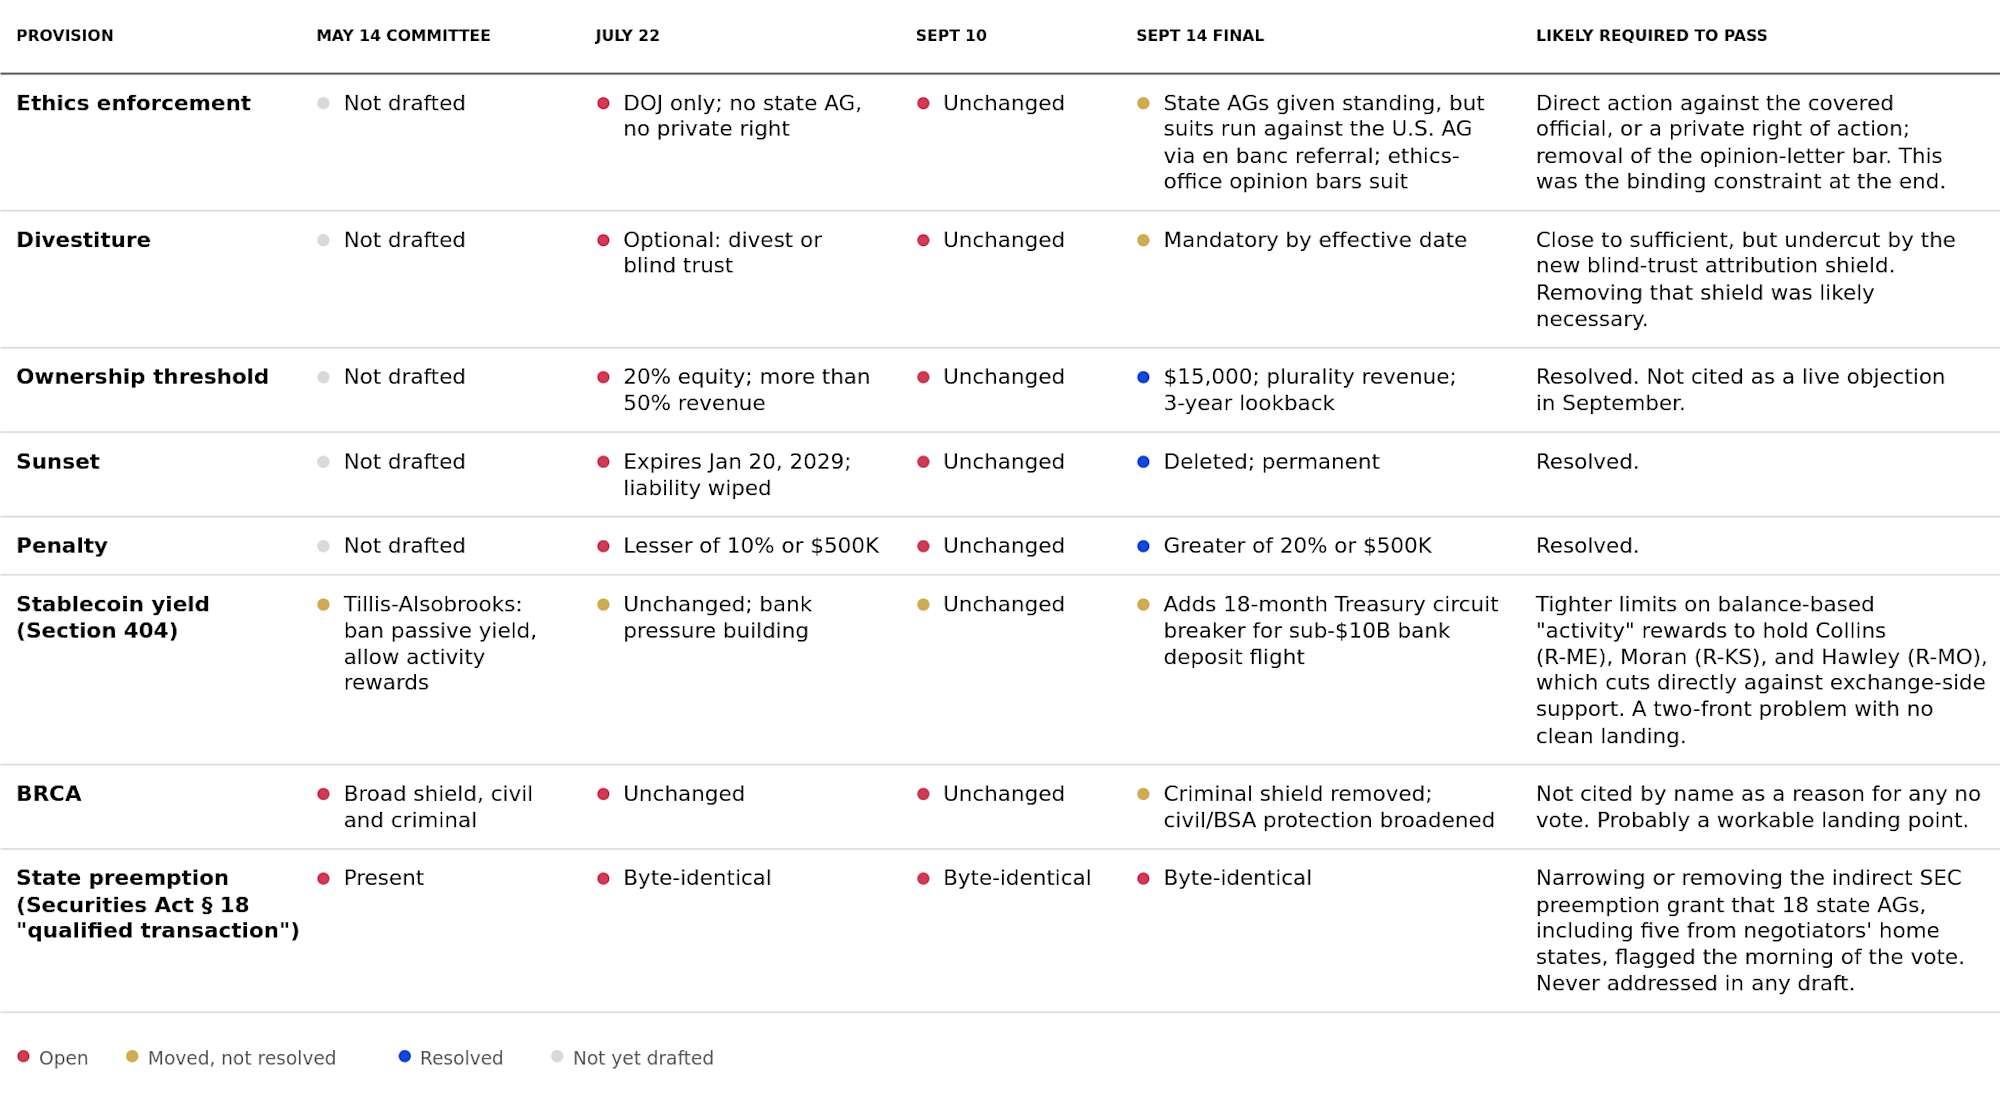
Fonte: comparação linha a linha das minutas do Conselho Legislativo do Senado EHF26654 (22 de julho), EHF26718 (10 de setembro) e EHF26724 (14 de setembro); texto da Comissão de Bancos do Senado de 12 a 14 de maio. "Provavelmente necessário" reflete nossa interpretação das declarações públicas dos senadores, e não uma contagem de votos divulgada.
A última linha da Figura 2 é a que passou despercebida pela maioria da mídia. Na manhã da votação, dezoito procuradores-gerais estaduais liderados por Letitia James, de Nova York, incluindo os republicanos Kris Kobach, do Kansas, e Andy Wilson, de Ohio, escreveram ao presidente da Comissão de Bancos, Tim Scott (R-SC), e à membro sênior Elizabeth Warren (D-MA), instando-os a votar contra, a menos que os poderes policiais estaduais fossem totalmente preservados. Sua principal objeção jurídica era uma emenda sobre "transações qualificadas" à Seção 18 da Lei de Valores Mobiliários, que, segundo eles, confere à SEC autoridade indireta de preempção sobre a fiscalização estadual de valores mobiliários sem as proteções aos investidores que normalmente justificam a preempção. Essa disposição era idêntica em todas as versões preliminares que comparamos. Cinco dos sete negociadores democratas (Cortez Masto, Booker, Alsobrooks, Warner e Gallego) contaram com a adesão do procurador-geral de seu próprio estado àquela carta. As concessões em matéria de ética visavam um problema apontado pelos democratas em julho. O problema da preempção foi mencionado em uma carta da NASAA em fevereiro, reiterado em setembro e nunca foi abordado. Nossa interpretação é que os republicanos negociaram duramente sobre a questão que era politicamente visível e de forma alguma sobre aquela que deu a cinco votos decisivos um motivo não relacionado a Trump para dizer não.
O que o setor perdeu foi a durabilidade, não o acesso
O Bitcoin caiu cerca de 2,9% no dia, para aproximadamente US$ 75.800, enquanto o Ether registrou queda de 4,5%, o XRP de 9,2% e o Solana de 5,4%. As ações de empresas do setor de criptomoedas caíram ainda mais. A dispersão nessa reação é o ponto central da análise. O bitcoin é tratado como uma commodity pela CFTC desde 2015, é negociado em contratos futuros regulamentados e possui produtos negociados à vista em bolsas há dois anos e meio. Nada na votação de terça-feira altera sua classificação jurídica ou seu acesso institucional. O que a CLARITY teria proporcionado ao bitcoin é incremental: uma proibição legal de tratar ativos sob custódia como passivo no balanço patrimonial de um banco e uma categoria de registro de corretora bancária que permitiria que uma única subsidiária regulamentada realizasse a custódia, a execução e a liquidação. Isso é mais importante para garantias e margens, já que o bitcoin em um custodiante bancário registrado na CFTC é um ativo mais "limpo" para ser dado em garantia do que o bitcoin em uma instituição não bancária licenciada pelo estado. Trata-se, no entanto, de uma melhoria de "infraestrutura" para um ativo que já possui essa infraestrutura.
As altcoins e os intermediários são um caso à parte, e os movimentos do mercado de ações confirmam isso. A função principal da CLARITY era traçar uma linha de demarcação duradoura entre commodities e títulos e criar um regime de registro junto à CFTC para as bolsas, corretoras, negociantes e custodiantes que lidam com ativos no âmbito das commodities. Sem uma lei, essa linha se baseia na interpretação conjunta da SEC e da CFTC de 17 de março de 2026, que discutiremos a seguir, e o regime de registro simplesmente não existe. O perímetro regulatório de uma bolsa, o status de listagem de um token e a aplicabilidade das isenções para desenvolvedores continuam sendo questões a critério das agências reguladoras. O balanço legislativo do setor para este Congresso continua sendo o mais sólido de todos os tempos. A lei GENIUS já está em vigor, a Câmara aprovou a CLARITY por 294 votos a 134, com o apoio de mais de setenta democratas, e o Senado realizou, pela primeira vez, uma votação em plenário sobre a estrutura de mercado. Mas o que estava em pauta na terça-feira era a permanência, e foi justamente a permanência que não foi aprovada.
Há também uma perda específica pela qual o setor fez lobby e que agora não obterá de forma alguma: a isenção de responsabilidade criminal. As disposições da Lei de Certeza Regulatória da Blockchain (BRCA) nas versões preliminares de julho e 10 de setembro protegiam desenvolvedores sem controle de serem tratados como envolvidos na transferência de dinheiro. A versão preliminar de 14 de setembro removeu essa proteção e deixou apenas a proteção civil e a prevista na Lei de Sigilo Bancário. Os desenvolvedores abriram mão da proteção penal para que o projeto fosse levado ao plenário e, em seguida, perderam o projeto. A implicação é que a exposição jurídica da infraestrutura não custodial (validadores, retransmissores, operadores de front-end) permanece exatamente como era antes do projeto de lei, e essa exposição já está precificada nos protocolos que dependem deles.
O Bitcoin nunca foi o ativo que precisava de clareza
O que permanece em vigor vai além do que as manchetes sugerem. O GENIUS está plenamente em vigor e não foi afetado; sua estrutura de emissores, requisitos de reservas e proibição de rendimento permanecem válidos, independentemente do que aconteça com a estrutura do mercado. A interpretação conjunta da SEC e da CFTC, de 17 de março, continua a reger a prática, classificando o bitcoin e uma série de outros ativos como commodities digitais e substituindo a estrutura elaborada pela equipe da SEC em 2019. A proposta de Regulamentação de Ativos Criptográficos da SEC está aberta a comentários até 20 de outubro, e o presidente Atkins afirmou na manhã desta terça-feira que a agência "atenderá aos investidores e inovadores, com ou sem a legislação". Os dois presidentes das comissões da Câmara dos Deputados responsáveis pela estrutura de mercado emitiram uma declaração conjunta na terça-feira, afirmando que farão parceria com os reguladores utilizando a autoridade existente até que a lei seja aprovada. Nada disso substitui a CLARIDADE. Mas o ambiente operacional na manhã de quarta-feira é substancialmente o mesmo que era na manhã de segunda-feira. As condições de mercado passadas, incluindo níveis de preços anteriores, não são necessariamente indicativas de desempenho futuro.
O plano alternativo é uma interpretação de 68 páginas com um problema de Loper-Bright
Na ausência de legislação específica, o setor recorre ao comunicado interpretativo conjunto da SEC e da CFTC, de 17 de março de 2026, um documento de 68 páginas que se apresenta como uma aproximação razoável do que o título de classificação da CLARITY teria feito. O problema é que se trata de uma interpretação, e a decisão da Suprema Corte de 2024 no caso Loper Bright pôs fim à deferência Chevron que antes teria garantido sua validade. Agora, os tribunais decidem de forma independente qual é a melhor interpretação das leis de valores mobiliários e de commodities. A opinião de uma agência pode influenciar essa interpretação por meio da qualidade de seu raciocínio, mas não vincula um juiz nem impede que uma futura comissão a retire sem aviso prévio e consulta pública. O presidente da CFTC, Selig, reconheceu diretamente essa vulnerabilidade, alertando que os reguladores poderiam acabar "redigindo todas as regras" caso o Congresso falhasse, o que é uma descrição de uma medida provisória, e não de um substituto.
A interpretação identifica dezesseis criptoativos como commodities digitais, e a regra de seleção é mais importante do que os nomes. O critério real é de fundo: se o ativo está intrinsecamente ligado a um sistema criptográfico funcional e deriva seu valor da operação programática desse sistema e da oferta e demanda, em vez de depender dos esforços de gestão de terceiros. Cada um dos dezesseis, por acaso, serve de base para um contrato de futuros em um mercado de contratos designado pela CFTC, e o comunicado deixa claro que isso é uma evidência, e não a regra: ele cita mais dois ativos, Algorand (ALGO) e LBRY Credits (LBC), que atendem ao mesmo critério sem terem nenhum contrato de futuros. Essa distinção é mais importante do que parece. Um ativo de grande porte sem mercado de futuros não pode presumir que esteja fora do âmbito da regulamentação, e um de pequeno porte não pode presumir que um contrato futuro listado seja o que o protege. Tudo o que não for mencionado ainda precisa ser justificado por analogia, sem porto seguro e sem caminho para registro em nenhum dos casos. O resultado prático é um mercado em camadas. O Bitcoin está sozinho no topo, com quinze anos de tratamento como commodity pela CFTC, um mercado de futuros bem desenvolvido e ETFs à vista que sobreviveriam mesmo que a interpretação fosse revogada. Os outros quinze contam com a interpretação e, em alguns casos, com produtos de futuros e ETFs próprios, o que é significativamente melhor do que nada, mas não constitui uma lei. Todo o restante, incluindo Algorand e LBRY Credits, depende exclusivamente do teste substantivo. As stablecoins são a exceção que confirma a regra: a GENIUS lhes confere uma legislação efetiva, razão pela qual as questões em aberto nesse caso dizem respeito à mecânica de rendimento, e não à classificação.
FIGURA 3
Os produtos digitais mencionados na interpretação de março
Dezesseis ativos citados como exemplos por servirem de base a um contrato de futuros da CFTC, além de dois - Algorand e LBRY Credits - que atendem ao critério substantivo do comunicado, mesmo sem terem nenhum contrato de futuros.
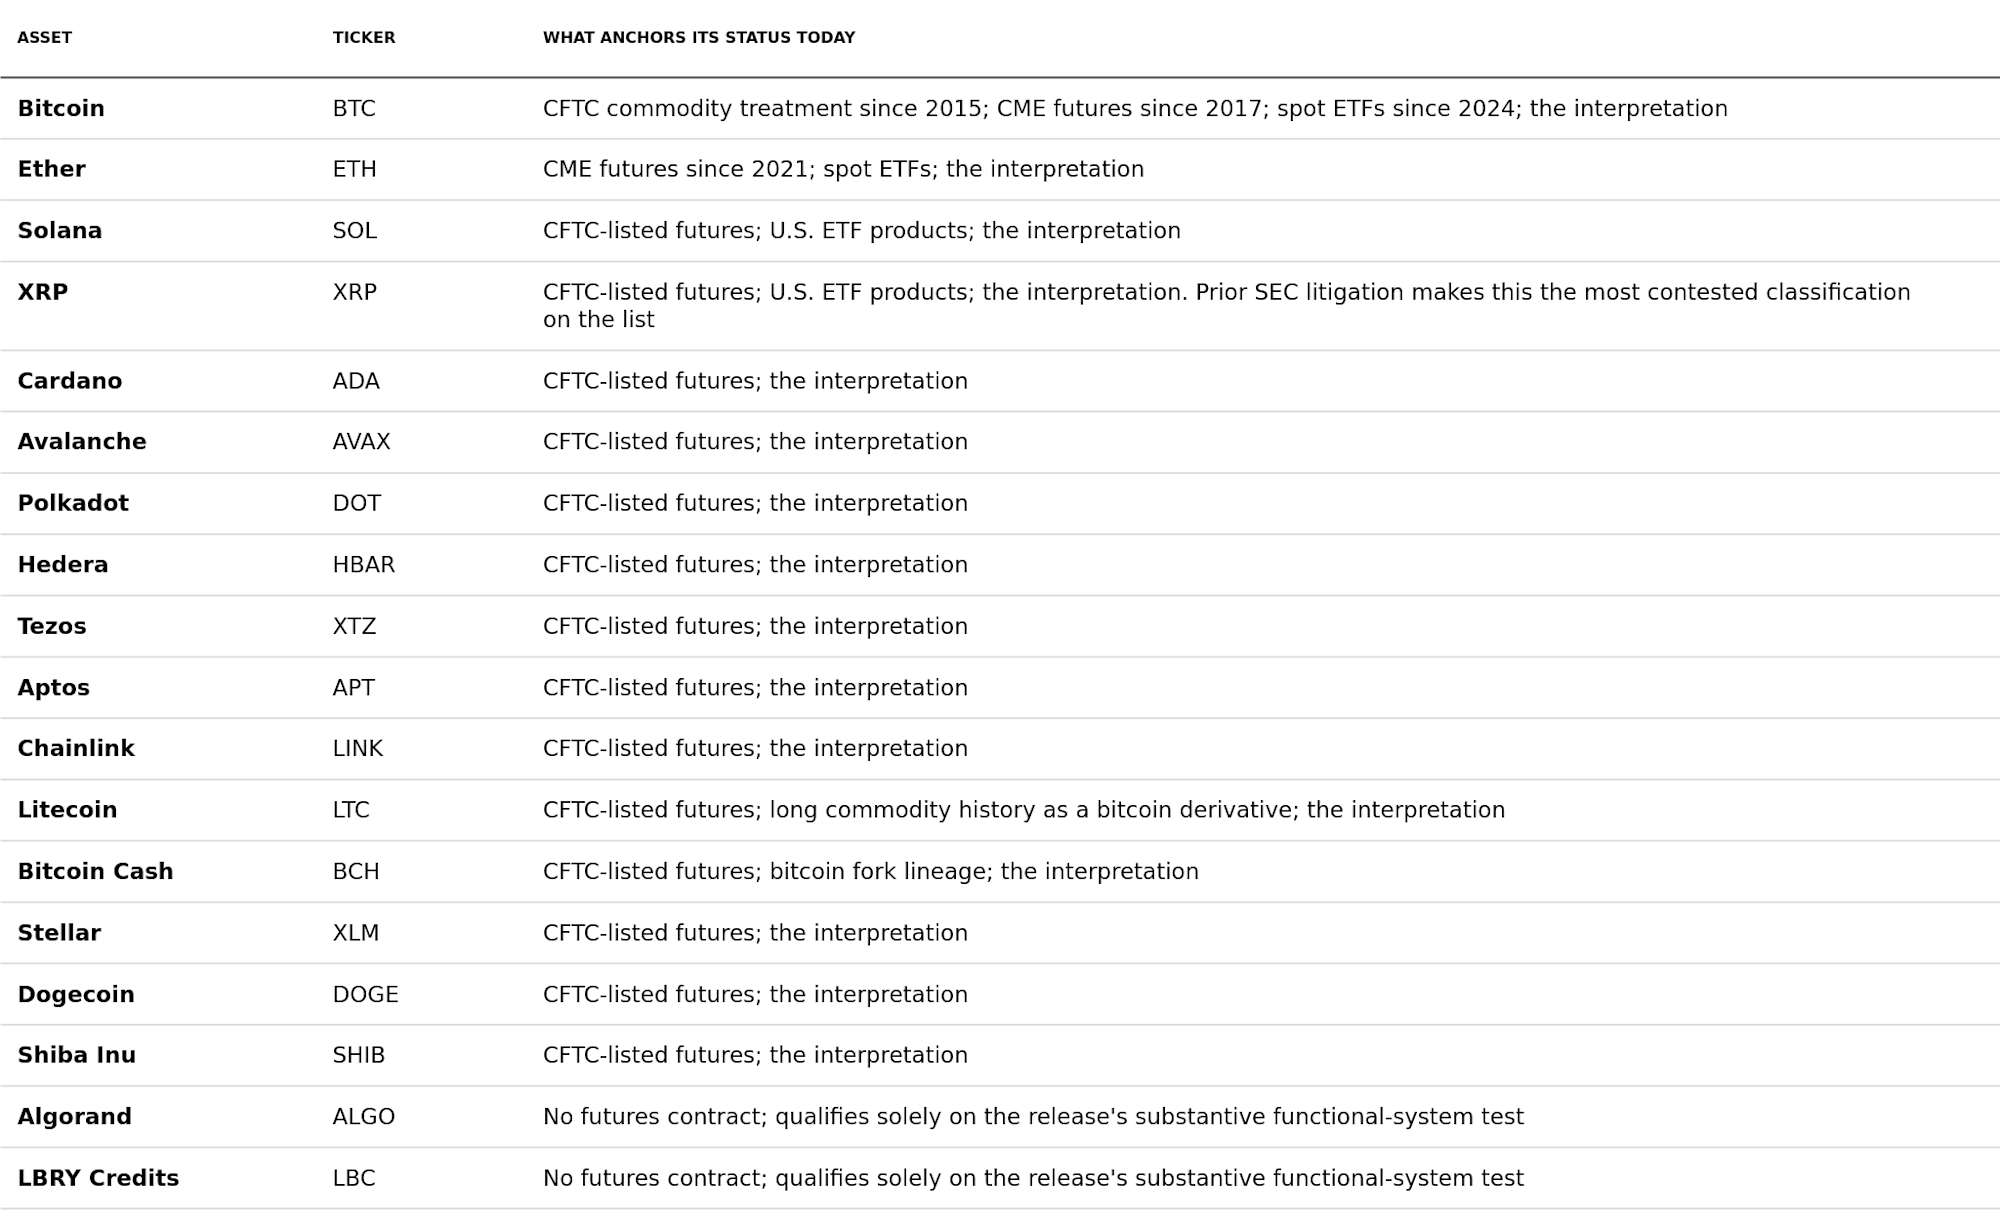
Fonte: Interpretação Conjunta da SEC e da CFTC, Comunicado 33-11412 (17 de março de 2026), pp. 13-14; resumos de escritórios de advocacia (Jenner & Block, Ropes & Gray, Norton Rose Fulbright). O comunicado também cita a Algorand (ALGO) e a LBRY Credits (LBC) como commodities digitais que atendem ao mesmo critério substantivo sem estarem lastreadas por um contrato futuro da CFTC. [INSERIR: capitalização de mercado por ativo]
A ironia de tudo isso não nos passa despercebida. O projeto jurídico conservador que deu origem ao caso Loper Bright foi concebido para impedir que os órgãos reguladores transformassem ambiguidades legislativas em políticas duradouras por meio de interpretação. Ele foi bem-sucedido. O setor de criptomoedas é hoje quem mais depende justamente dessa flexibilidade administrativa, e a restrição se aplica a uma SEC e a uma CFTC favoráveis exatamente da mesma forma que se aplicaria a órgãos hostis. O risco prático é duplo. Um litigante privado ou um órgão regulador estadual pode contestar a estrutura de 17 de março na Justiça e obter uma reinterpretação da lei, e uma mudança na liderança da comissão após 2028 pode revogá-la com um comunicado à imprensa. Nenhum dos riscos é iminente, mas ambos já estão precificados para toda a duração do período que se estender até que uma lei seja promulgada, e esse período acaba de se tornar mais longo.
Os investidores devem distinguir isso da interpretação mais alarmista de que a regulamentação por meio da fiscalização voltará amanhã. A SEC e a CFTC atuais não têm interesse nisso, a Câmara dos Deputados sinalizou cooperação ativa com as agências, e o comunicado de 17 de março estabelece um padrão de fato no qual os participantes do mercado podem se basear. A questão é mais específica: o padrão é flexível, e essa flexibilidade representa um desconto que deve ser aplicado a ativos e negócios cujo valor depende da classificação, e não a ativos cuja classificação já está estabelecida por quinze anos de prática das agências e por um ETF à vista. Isso, mais uma vez, é uma descrição de altcoins e corretoras, e não do bitcoin.
A disputa pelo rendimento das stablecoins está sendo decidida por regulamento, e não por lei
A segunda questão em debate até a terça-feira era a Seção 404, que teria estendido a proibição da GENIUS relativa ao rendimento de stablecoins pago pelo emissor às plataformas e afiliadas. A GENIUS, conforme promulgada, proíbe que um emissor de stablecoin autorizado a receber pagamentos pague juros ou rendimentos aos detentores, mas não abrange claramente uma afiliada, corretora ou parceiro de marca branca que pague uma recompensa economicamente equivalente por meio de uma entidade separada. Essa é a estrutura sob a qual a Coinbase paga recompensas sobre o USDC emitido pela Circle, e a Coinbase registrou US$ 1,35 bilhão em receita com stablecoins em 2025. A objeção do lobby bancário é que uma recompensa calculada com base no saldo e no período de manutenção é, na essência, juros de depósito com outro nome, independentemente de como seja rotulada. Essa objeção é a razão pela qual Collins (R-ME), Moran (R-KS) e Hawley (R-MO) votaram contra, e o "circuit breaker" do Tesouro de 18 meses previsto na minuta de 14 de setembro foi uma tentativa de conquistar esses três votos sem alienar as corretoras. Não conseguiu nenhum dos dois.
Aqui, queremos corrigir uma interpretação que nós e outros utilizamos antes da votação: a brecha das afiliadas não é "reaberta" devido ao fracasso da CLARITY, pois os órgãos já estavam fechando-a por uma via separada. A proposta de regulamentação da OCC, de 25 de fevereiro, que implementa o GENIUS, cria uma presunção refutável de que acordos coordenados entre um emissor e uma afiliada ou terceiro relacionado para o pagamento de rendimentos são, por si só, proibidos, e define "terceiro relacionado" de forma ampla o suficiente para abranger a estrutura da Coinbase-Circle tal como opera atualmente. A proposta da FDIC de abril estende a mesma lógica a emissores afiliados a bancos e fecha a subbrecha em que os juros de reserva fluem para os detentores por meio de uma afiliada da holding. Os prazos para comentários já se encerraram, e as regras finais são esperadas por volta da data de entrada em vigor total da GENIUS, no final deste ano. Em outras palavras, os bancos estão a caminho de obter o essencial do que desejavam da Seção 404 por meio do gabinete do Controlador, em vez de pelo Senado, e sob a supervisão de um Controlador nomeado pelos republicanos.
O que o setor perdeu em termos de rendimento não é, portanto, o resultado em si, mas dois aspectos relacionados a ele. A primeira é o alcance. As regras da OCC e da FDIC vinculam claramente os bancos e as entidades autorizadas pela OCC, mas uma corretora não bancária ou um protocolo de empréstimo DeFi fica à margem de sua jurisdição, e a expressão "terceiros relacionados" torna-se uma disputa interpretativa, em vez de um fundamento legal. A Seção 404 teria aplicado a proibição diretamente a todos os prestadores de serviços de ativos digitais. O segundo aspecto é a durabilidade, que é novamente o ponto levantado pela Loper Bright. Uma regra da OCC pode ter seu alcance restringido por um tribunal ou ser revogada pelo próximo Controlador, e as corretoras ainda têm uma chance real de amenizar a presunção refutável na regra final, em um âmbito com visibilidade muito menor do que uma votação em plenário. Nossa melhor estimativa é que o rendimento da simples detenção de stablecoins dentro do perímetro dos EUA está chegando ao fim de qualquer maneira, e que a questão interessante para 2027 é quanto desse rendimento migrará para fundos do mercado monetário tokenizados e outras estruturas explicitamente regulamentadas, algo que nem a GENIUS nem a regra do OCC abordam.
O Lame Duck é o único veículo que resta, e o mapa torna tudo mais difícil
O projeto de lei não está formalmente arquivado. O líder da maioria, John Thune (R-SD), pode reapresentá-lo; Tillis manteve uma moção de reconsideração; o senador John Kennedy (R-LA) afirmou na terça-feira que ele poderia ser retomado na sessão de fim de mandato; e Alsobrooks disse que a legislação "não vai ser arquivada". Um assessor republicano do Senado disse ao The Block categoricamente que o projeto está morto. Ambas as afirmações são defensáveis. O texto, da forma como está estruturado, não tem caminho a seguir, e o conceito sobrevive se o mecanismo de aplicação for alterado. A sessão de fim de mandato dura aproximadamente quatro semanas entre a eleição e as festas de fim de ano, competindo com os projetos de dotação orçamentária, e requer os mesmos onze votos que não existiam na terça-feira. Os mercados de previsão, que estimavam a aprovação do projeto em cerca de 70% após a revisão em maio e em torno de 17% na manhã da votação, podem ser um ponto de referência útil. Quaisquer que sejam as chances de um renascimento na sessão de fim de mandato, elas não parecem altas com base nas informações disponíveis atualmente, e o ônus da prova passou para quem argumentar o contrário.
A eleição torna a recuperação mais difícil, e não mais fácil. Os democratas são favoritos para conquistar a Câmara, onde precisam de apenas três cadeiras, e a intenção de voto geral tem se mantido em torno de D+6 há meses. No Senado, a disputa está mais acirrada: os democratas precisam de quatro cadeiras, e as previsões variam de uma chance de 59% para os democratas, segundo o Silver Bulletin, a uma tendência republicana em outros lugares, com a Carolina do Norte - onde Tillis está se aposentando e o ex-governador Roy Cooper (D) concorre - como a disputa mais importante. Qualquer um dos resultados é ruim para uma recuperação rápida. Se os democratas conquistarem a Câmara, o projeto de lei terá de ser reescrito do zero com uma nova maioria que acabou de ver seus colegas do Senado obterem concessões ao votar contra. Se os republicanos mantiverem o controle de ambas as câmaras, a mesma negociação será reaberta sem a pressão do ano eleitoral, mas com a mesma diferença de onze votos que a derrubou na terça-feira.
Os democratas também tinham um motivo mais simples para votar contra: as criptomoedas se tornaram um ponto fraco nas próprias primárias do partido. Em Minnesota e Illinois, este ano, candidatos desafiantes derrotaram deputados em exercício ao atacar suas ligações com as criptomoedas, e o deputado Brad Sherman (D-CA) afirma que suas próprias pesquisas revelaram que criticar as doações relacionadas a criptomoedas de um adversário foi o melhor ataque que ele teve. Os eleitores não se importam muito com a política de criptomoedas em si; apenas 4% afirmam que isso influencia seu voto. Mas os gastos de campanha do setor são fáceis de transformar em um anúncio de ataque, e dois dos sete negociadores democratas podem concorrer à presidência em 2028. Para eles, um voto a favor em setembro de 2026 é algo que um adversário pode usar por quatro anos. Isso fez com que todas as concessões oferecidas pelos republicanos valessem menos do que pareciam.
Implicações para a BitGo e nossos clientes
Para BitGo e nossos clientes, o desfecho do processo CLARITY não representa um revés, e nossa própria posição ilustra o motivo. Em dezembro de 2025, a BitGo obteve aprovação total e incondicional do OCC para converter a BitGo Trust Company, de licença estadual de Dakota do Sul, na BitGo Bank & Trust, National Association, um banco fiduciário nacional com licença federal. Essa conversão já proporciona grande parte do que as disposições de custódia da CLARITY se propunham a criar por meio de lei: um único regime de supervisão federal em substituição ao licenciamento estadual e a prestação de serviços em todo o país, nos casos em que a lei federal se sobrepõe a requisitos estaduais redundantes. A perda mais ampla de eficiência no registro enfrentada pelo setor não se aplica a nós da mesma forma; obtivemos um resultado comparável por meio do processo de autorização existente da OCC, em vez de esperar pelo Congresso. O que a CLARITY ainda teria acrescentado é uma categoria combinada de custódia, execução e liquidação que nossa autorização de trust, por si só, não oferece. Nossa avaliação atual é de que nossa exposição direta ao risco de classificação permanece inalterada: mantemos em custódia e detemos muitos dos ativos mencionados na interpretação de março e, para os ativos fora dessa lista, não há nenhuma interpretação na qual se basear. Até o momento, as atuais lideranças da SEC e da CFTC sinalizaram disposição para trabalhar com o setor e começaram a desenvolver suas próprias estruturas interpretativas, embora o escopo e a durabilidade desses esforços permaneçam incertos.
Considerações finais
O sinal mais claro nesta nota talvez seja o que vem do mercado. O bitcoin caiu cerca de 3% com a notícia e, embora as altcoins tenham caído mais, esse não é o tipo de movimento de preço que se poderia esperar se uma legislação que vem sendo discutida há anos tivesse sido rejeitada por uma ampla margem. O bitcoin ainda está quase 30% acima de sua mínima do ciclo, registrada há alguns meses, embora o desempenho histórico dos preços não seja necessariamente indicativo de resultados futuros e não deva ser considerado como tal.
Uma possível interpretação da recente evolução dos preços é que os participantes do mercado consideram a interpretação da agência "suficientemente boa por enquanto", e que esse "suficientemente boa por enquanto" já havia sido precificado bem antes da votação de terça-feira. Nossa própria análise nesta nota, de que a durabilidade é o fator mais importante para ativos que não contam com os quinze anos de prática regulatória do bitcoin, parece consistente com o comportamento recente do mercado, embora as condições de mercado possam mudar rapidamente e sem aviso prévio.
O que gostaríamos de acrescentar é uma noção de escala. Não se tratou de uma reavaliação de preços repentina; foi uma reavaliação modesta, que afetou mais fortemente os ativos que nunca tiveram a vantagem regulatória do bitcoin. Essa diferença entre o bitcoin e tudo o que ainda se baseia na interpretação de 17 de março é, em nossa opinião, um indicador-chave a ser monitorado, mais do que qualquer contagem futura de votos. Se ela se mantiver estável ou diminuir, isso pode sugerir que os participantes consideram a interpretação suficientemente duradoura. Se ela se ampliar à medida que o próximo teste real se aproxima - seja esse teste legislativo ou um processo judicial -, isso poderia indicar que a incerteza regulatória que descrevemos está começando a afetar as avaliações. Essas são opiniões atuais e estão sujeitas a alterações com base nos desdobramentos do mercado, regulatórios e políticos.
AVISO LEGAL
Este relatório tem caráter meramente informativo e não constitui orientação de investimento.
(c)2026 BitGo, Inc. (em conjunto com sua controladora, afiliadas e subsidiárias, "BitGo"). Todos os direitos reservados. O BitGo Bank & Trust, National Association ("BitGo Bank & Trust") é um banco fiduciário nacional autorizado e regulamentado pelo Escritório do Controlador da Moeda (OCC). O BitGo Bank & Trust é uma subsidiária integral da BitGo Holdings, Inc., uma empresa constituída em Delaware com sede em Sioux Falls, Dakota do Sul. Outras entidades da BitGo incluem a BitGo, Inc. e a BitGo Prime LLC, cada uma delas sendo uma afiliada operada separadamente do BitGo Bank & Trust. A BitGo não oferece serviços de consultoria jurídica, tributária, contábil ou de investimentos. As informações aqui contidas têm fins meramente informativos e de marketing e não devem ser interpretadas como consultoria jurídica, tributária ou de investimentos. Os ativos digitais estão sujeitos a um alto grau de risco, incluindo a possível perda total do valor principal investido. O desempenho passado e os exemplos ilustrativos não garantem resultados futuros. A BitGo Holdings, Inc., o BitGo Bank & Trust, a BitGo, Inc. e a BitGo Prime LLC não são corretoras registradas e não são membros da Securities Investor Protection Corporation ("SIPC") nem da Financial Industry Regulatory Authority ("FINRA"). Os ativos digitais mantidos em custódia não são garantidos pela BitGo e não estão sujeitos às proteções de seguro da Federal Deposit Insurance Corporation ("FDIC") ou da SIPC. Esta comunicação contém declarações prospectivas. Declarações prospectivas incluem todas as declarações que não são fatos históricos. Essas declarações podem incluir palavras como "objetivo", "antecipar", "presumir", "acreditar", "contemplar", "continuar", "poderia", "estimar", "esperar", "prever", "previsível", "orientação", "pretender", "provável", "pode", "objetivos", "perspectiva", "planejar", "potencialmente", "prever", "projetar", "buscar", "deveria", "meta", "irá", "iria" ou variações desses termos e expressões semelhantes. Tais declarações prospectivas estão sujeitas a vários riscos e incertezas. Consequentemente, há ou haverá fatores importantes que poderiam fazer com que os resultados reais difiram materialmente daqueles indicados nessas declarações. Esses fatores incluem, entre outros, aqueles descritos na seção "Fatores de Risco" do Relatório Anual mais recente da BitGo Holdings, Inc. no Formulário 10-K e em outros documentos arquivados junto à Comissão de Valores Mobiliários dos Estados Unidos ("SEC"), incluindo quaisquer Relatórios Trimestrais no Formulário 10-Q arquivados posteriormente. Esses fatores não devem ser interpretados como exaustivos e devem ser lidos em conjunto com as demais declarações de advertência incluídas nos documentos arquivados pela BitGo Holdings, Inc. na SEC. Embora a BitGo acredite que as expectativas refletidas em suas declarações prospectivas sejam razoáveis, ela não pode garantir resultados futuros. A BitGo não assume nenhuma obrigação de atualizar ou revisar publicamente qualquer declaração prospectiva, seja em decorrência de novas informações, desenvolvimentos futuros ou por qualquer outro motivo, exceto conforme exigido por lei. Os documentos apresentados pela BitGo Holdings, Inc. à SEC estão disponíveis em www.sec.gov. A BitGo não garante que as informações aqui contidas sejam adequadas para uso em qualquer jurisdição em que sua divulgação ou utilização seja contrária à lei ou à regulamentação, ou que possa sujeitar a BitGo ou qualquer de suas afiliadas a quaisquer requisitos de registro ou licenciamento nessa jurisdição. As pessoas que acessarem essas informações são responsáveis pelo cumprimento de todas as leis e regulamentações aplicáveis.



Sobre a BitGo
A BitGo é a empresa de infraestrutura de ativos digitais que oferece serviços de custódia, wallet-as-a-Service, staking, negociação, financiamento e liquidação a partir de armazenamento a frio regulamentado. Desde a nossa fundação em 2013, nosso foco tem sido acelerar a transição do sistema financeiro para uma economia de ativos digitais. Com presença global e várias entidades regulamentadas, a BitGo atende milhares de instituições, incluindo muitas das principais marcas, bolsas e plataformas do setor, e milhões de investidores de varejo em todo o mundo.