主なポイント
火曜日、上院で行われた「CLARITY法」の審議を進めるための手続き上の採決は、49対50で否決された。この法案が可決されていれば、業界が長年求めてきた連邦レベルの市場構造の枠組みが整備されることになっていた。
投票結果はほぼ完全に政党の立場に沿って分かれた。投票に参加した民主党議員全員と無所属議員2名はいずれも反対票を投じ、民主党議員1名は投票を欠席し、共和党議員4名も党の立場に反して反対票を投じた。主な争点は、倫理規定の執行と、地域銀行が反対するステーブルコインの利回り規制であったが、いずれも草案間の修正が不十分だったため、双方の反対派を説得して賛成に回らせるには至らなかった。
業界の規制は現在、SECとCFTCが3月に共同で発表した解釈指針に基づいており、そこでは16の資産が「デジタル商品」として分類されている。この分類は法令ではなく当局による解釈であるため、裁判所によって覆される可能性や、将来の委員会によって撤回される可能性がある。
GENIUS法施行に関連するOCCおよびFDICの規則により、現在プラットフォームが報酬を支払うことを可能にしている「関連会社」に関する抜け穴が塞がれる見込みであるため、米国ではステーブルコインの利回りが段階的に廃止される可能性が高い。ただし、最終的な規則は変更される可能性がある。
CLARITYがなければ、銀行、カストディアン、ブローカー・ディーラーは現状に縛られたままとなります。つまり、1つの子会社がカストディ、取引、決済を一体的に扱うことを可能にする新たな連邦登録の道筋はなく、また、カストディ対象の暗号資産を貸借対照表上の負債として扱うことを免除する法的救済措置も存在しないのです。 既存の州認可事業者は、CLARITYがもたらしたであろう効率性の恩恵を受けられないものの、これまで通り事業を継続することができる。
両機関はすでに動き出している。CFTCは既存の権限に基づき市場構造に関する規制枠組みの草案を作成中であり、SECの「暗号資産規制案」は現在、パブリックコメントの募集が行われている。いずれも「ローパー・ブライト判決」の適用対象であり、議会の採決を経ることなく裁判所や将来の委員会によって覆される可能性があるため、いずれの規制も法律に取って代わるものではない。
厳密に言えば、この法案は廃案になったわけではない。ティリス議員は再審議の動議を保留しており、新議会が召集される前に「レームダック議会」が開かれる可能性も残っている。しかし、もし民主党が下院の過半数を奪還すれば、この法案は単に復活させるだけでは済まず、全面的な書き直しが必要になるだろう。
「CLARITY法」の廃案:何が起きたのか、その影響は何か、そして今後どうなるのか
火曜日の午後3時、上院は「デジタル資産市場透明化法」(H.R. 3633)の審議入りを求める動議に対する討論打ち切り動議について、49対50で否決した。討論を打ち切り、法案を審議に進めるには60票が必要だった。 共和党議員49人が賛成票を投じた一方、民主党議員44人と無所属議員2人は反対票を投じ、共和党のスーザン・コリンズ(R-ME)、 ジョシュ・ホーリー(共和党・ミズーリ州)、ジェリー・モラン(共和党・カンザス州)、トム・ティリス(共和党・ノースカロライナ州)の4人の共和党議員が反対派に加わり、クリス・クーンズ上院議員(民主党・デラウェア州)は投票しなかった。 郵便局の名称決定に3週間も要するこの議場が、5年にも及ぶ立法案件をわずか42分で片付けてしまった。
共和党は53議席を占めている。採決に先立ち、ランド・ポール(共和党・ケンタッキー州選出)とジョシュ・ホーリー(共和党・ミズーリ州選出)は、以前から反対票を投じるものと見なされていた。そのため、確実な共和党の賛成票は51票と見込まれ、賛成派は7票ではなく、少なくとも9票の民主党議員または無所属議員の支持が必要となっていた。 本会議では、ポール氏は実際には賛成票を投じたが、コリンズ氏、モラン氏、ティリス氏の3人の共和党議員がホーリー氏に同調して反対票を投じた。結果として、予想よりも2人多くの共和党議員が離反し、共和党の賛成票は実際には49票にとどまり、必要な民主党または無所属議員の数は11人に増えた。 数ヶ月にわたり法案の交渉に携わった7人の民主党議員(アンジェラ・オールズブルックス(D-MD)、コーリー・ブッカー(D-NJ)、キャサリン・コルテス・マスト(D-NV)、ルーベン・ガレゴ(D-AZ)、 ジョン・ヒッケンルーパー(D-CO)、マーク・ワーナー(D-VA)、ラファエル・ワーノック(D-GA))に加え、月曜日まで同僚議員に賛成票を投じるよう非公式に働きかけていたキルステン・ギリアブランド(D-NY)を合わせると、計8名となる。 もし彼ら全員が審議継続に賛成票を投じていれば、賛成票は57票に達していたはずだ。この法案が否決されたのは、民主党が7票を差し控えたからではない。最良のシナリオであっても連立の票数が構造的に不足しており、共和党議員の離反によってそれが露呈したためである。
図1
たとえ著名な民主党議員全員が賛成票を投じたとしても、60票に到達する道はなかった
2026年9月15日、H.R. 3633の審議入りを求める動議に対する採決。議席数(パーセンテージではない)。
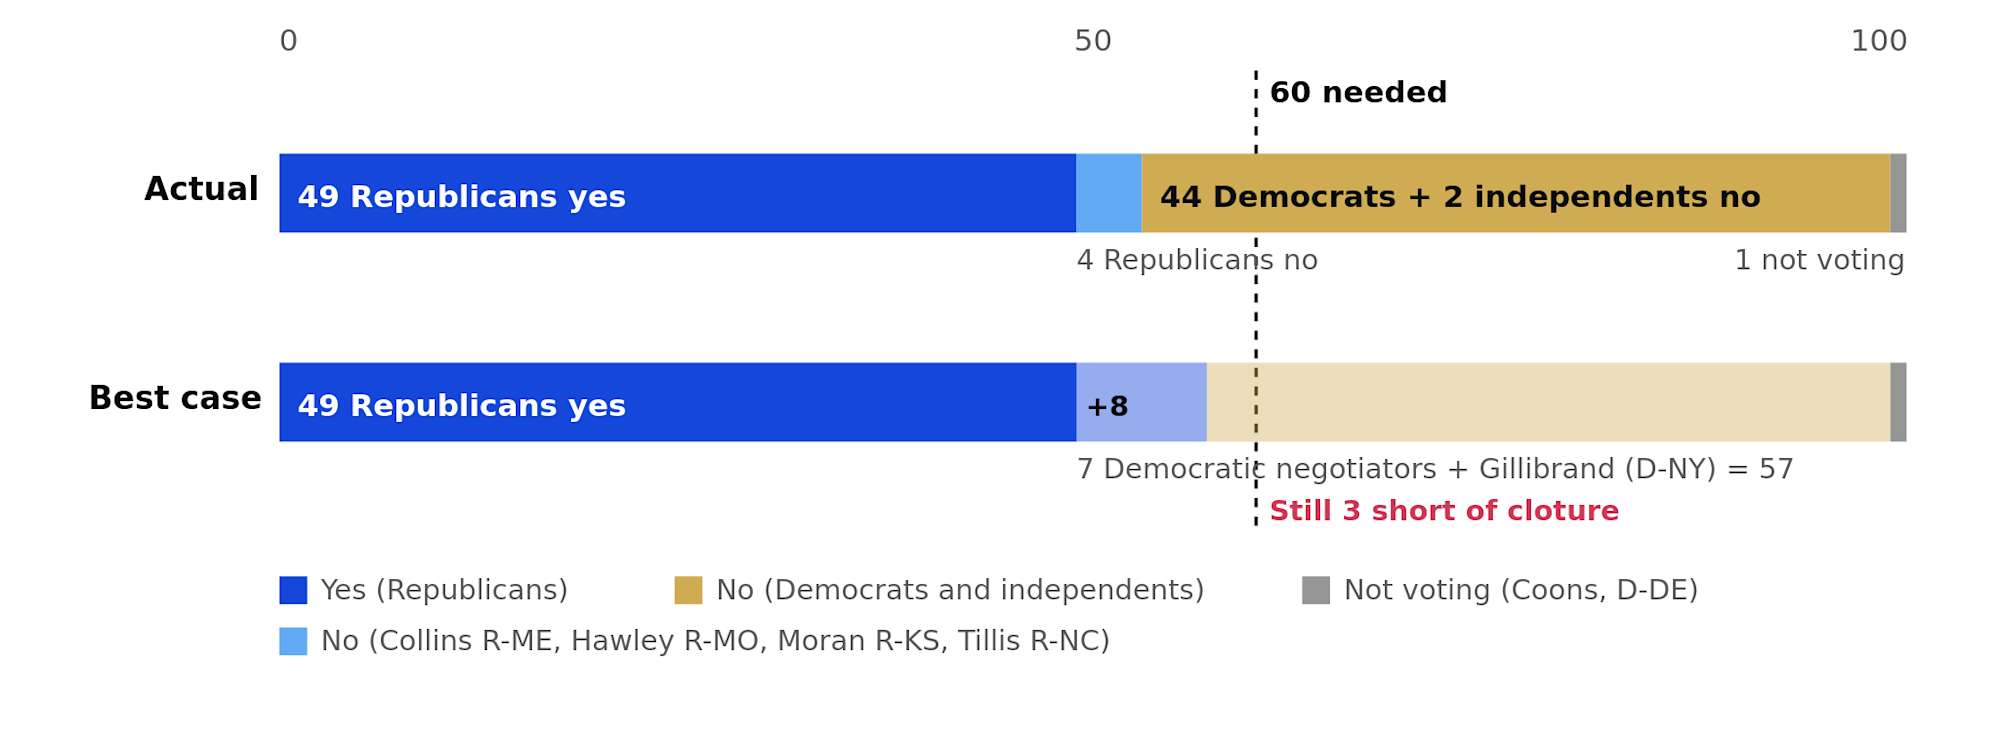
出典:米国上院『デイリー・プレス』議事録(2026年9月15日)。ティリス議員(共和党・ノースカロライナ州)の反対票は手続き上のものだった。これは、再審議を求める動議を提出する権利を確保するために投じられたものである。最良のシナリオは、7人の民主党交渉担当議員全員とギリアブランド議員が賛成票を投じ、共和党からの離反者が変わらないことを前提としている。
議事録にある2つの点については、現在注目されている以上に重視されるべきである。上院本会議の議事録によれば、ティリス議員の「反対」票は、再審議を求める動議を提出する権利を保持するために投じられたものである。これは実質的な離反というよりは議事運営上の手段であり、同議員はその後、法案の成立に向けて引き続き尽力すると述べている。 クーンズ上院議員の欠席により、全議員が出席していた場合、記録上の反対票は51票となっていたはずだ。いずれも結果を変えるものではないが、両者とも、任期切れ議会において法案を復活させるための連立が成立するかどうかに関わるものであり、これについては後述する。 我々の見解では、この採決により、倫理規定の文言にかかわらず市場構造改革法案を支持する共和党議員がおよそ49名いることが明らかになった。 銀行業界団体の懸念が解消されない限り支持しない共和党議員3~4名のグループ、そして、民主党議員団が、その数名が起草に関与した法案に対する手続き上の採決において、全議員の結束を維持できることを実証した。我々の見解では、この結果を踏まえ、立法スケジュールの再検討が必要となる可能性がある。
4回の譲歩交渉により、条文の内容は変更されたが、執行メカニズムは変更されなかった
共和党は、5月14日の銀行委員会における15対9の採決から本会議での採決に至るまで、同法案の草案を4回にわたり相次いで公表した。 7月22日の616ページに及ぶ統合案、9月10日の630ページの改訂案、そして9月14日深夜に提示された635ページの「最後にして最善かつ最終的な」提案である。我々は最後の3つの案を行単位で比較した。 9月14日の案では、民主党が真っ先に名指しした条項について実質的な譲歩がなされた。2029年1月20日の「サンセット条項」――これは大統領の任期満了時に倫理禁止規定を廃止し、それ以前の行為に対する法的責任を免除するものであった――は完全に削除された。 資産の売却またはブラインド・トラストへの移管は、いくつかのセーフハーバーの一つではなく、義務化された。適用対象となる所有権の閾値は、20%の株式保有から15,000ドルへと引き下げられ、事業体収益基準は、収益の過半数から、過去3年間の収益の過半数(プラリュリティ)へと変更された。 民事罰則は、上限(対価の10%または50万ドルのいずれか低い方)から下限(20%または50万ドルのいずれか高い方)へと転換された。
共和党の主張にも一理ある。民主党が倫理規則を求めたのに対し、共和党は大統領の承認を得て、暗号資産関連法案にこれまでで最も厳しい規則を盛り込んだにもかかわらず、民主党は依然として反対票を投じたのだ。しかし、民主党が異議を唱えていたのは、規則の厳しさそのものではなかった。彼らが問題視していたのは、誰が規則を執行するかという点であり、その点は最後まで変わらなかった。 最終的な条文では、州司法長官が訴訟を起こせることになっており、これは一見すると大きな譲歩のように聞こえる。しかし実際には、大統領の関与が及ぶような違反行為について、州司法長官が大統領を訴えることはない。訴訟は、大統領が任命した米国司法長官を相手取って提起され、何かが動き出すまでに、通常とは異なる2つの裁判所を経る手続きを経なければならない。 さらに、連邦倫理局が特定の活動を許可したと判断した場合、誰も訴訟を起こすことはできない。また、ブラインド・トラストに預けられた資産は、たとえそのトラスト自体が新しいトークンを発行したり後援したりした場合でも、保護される。月曜日の夜、ガレゴ氏が「この条文には多くの改善の余地がある」と述べたのは、まさにこの点についてだった。 民主党は、大統領が任命した人物以外が執行できる規則を求めていた。7月から9月にかけて作成されたすべての草案では、執行権限が行政機関内に留められていた。
図2
何が動いたのか、何が動かなかったのか、そしておそらく何が必要だったのか
上院の4つの法案における条項の盛り込み状況、および9月15日時点で依然として欠けていた譲歩点に関する我々の見解。
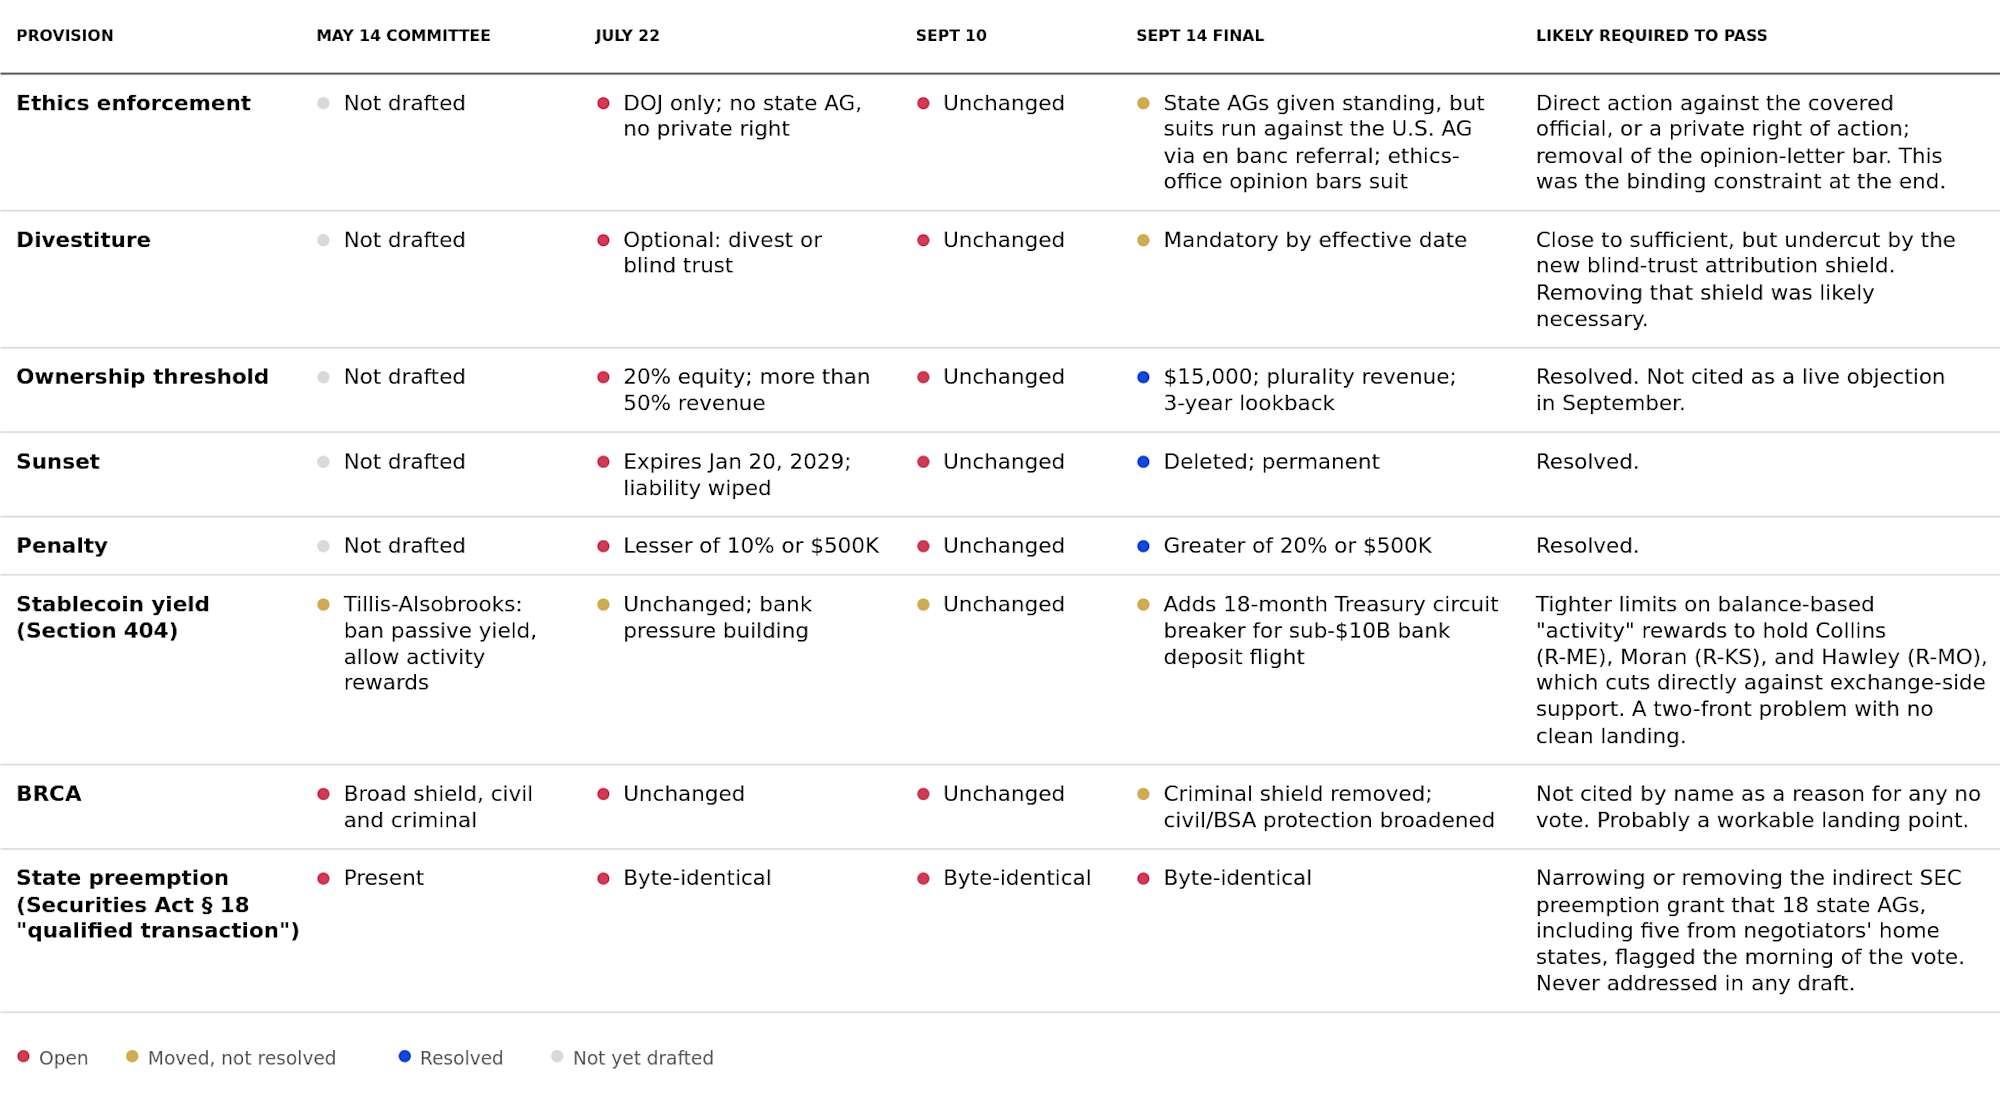
出典:上院立法顧問局による草案 EHF26654(7月22日)、EHF26718(9月10日)、およびEHF26724(9月14日)の行単位比較;上院銀行委員会の5月12日~14日の案文。 「おそらく必要とされる」という表現は、上院議員らの公の発言に対する当方の解釈に基づくものであり、公表された賛否集計結果を示すものではない。
図2の最後の行は、多くの報道が見落としている部分である。 採決の朝、ニューヨーク州のレティシア・ジェームズを筆頭とする18人の州司法長官(カンザス州のクリス・コバックやオハイオ州のアンディ・ウィルソンといった共和党員を含む)が、銀行委員会のティム・スコット委員長(共和党、サウスカロライナ州選出)および筆頭理事のエリザベス・ウォーレン(民主党、マサチューセッツ州選出)に書簡を送り、州の警察権が完全に保全されない限り反対票を投じるよう強く求めた。 彼らの法的な主な異議は、証券法第18条に対する「限定的取引」に関する修正条項に向けられたもので、彼らは、この条項が、通常は優先適用を正当化する投資家保護措置を伴わずに、SECに州の証券法執行に対する間接的な優先適用権限を与えると主張した。その条項は、我々が比較したすべての草案において同一であった。 民主党の交渉担当者7人のうち5人(コルテス・マスト、ブッカー、オールズブルックス、ワーナー、ガレゴ)は、それぞれの州の司法長官をその書簡の連名者に加えた。 倫理面での譲歩は、民主党が7月に指摘した問題に対応するためのものであった。一方、先取権の問題は、2月のNASAA(全米州証券監督官協会)の書簡で指摘され、9月に再提起されたものの、一度も取り上げられることはなかった。我々の見解では、共和党は政治的に注目度の高い問題については激しく交渉したが、5人の浮動票を持つ議員に「トランプ支持ではない」という反対の理由を与えた問題については、全く交渉しようとしなかった。
業界が失ったのは「耐久性」であり、「アクセス」ではない
ビットコインは当日、約2.9%下落して75,800ドル前後となり、イーサは4.5%、XRPは9.2%、ソラナは5.4%下落した。暗号資産関連企業の株式はさらに大きく下落した。こうした反応のばらつきこそが分析の焦点である。 ビットコインは2015年以降、CFTC(米国商品先物取引委員会)によって商品として扱われており、規制対象の先物取引が行われており、また2年半前から現物上場投資商品(ETP)も存在している。 火曜日の投票結果によって、ビットコインの法的分類や機関投資家によるアクセスに何ら変化はありません。「CLARITY」法案がビットコインにもたらしたであろうものは、段階的な改善に過ぎません。具体的には、カストディアンが管理する資産を銀行の貸借対照表上の負債として扱うことを法的に禁止すること、および、単一の規制対象子会社がカストディ、執行、決済を一括して行えるよう、銀行ブローカー・ディーラー登録カテゴリーを設けることでした。 これは担保や証拠金管理において最も重要となる。なぜなら、CFTCに登録された銀行のカストディアンに預けられたビットコインは、州の免許を持つ非銀行機関に預けられたビットコインよりも、担保として差し入れるのに適した資産だからだ。しかし、これはすでに基盤が整っている資産に対する、いわば「配管」の改善に過ぎない。
アルトコインや仲介業者については事情が異なり、株価の動きもそれを物語っています。CLARITYの核心的な役割は、商品と有価証券の境界線を明確に引くとともに、商品側の資産を取り扱う取引所、ブローカー、ディーラー、カストディアンを対象としたCFTC登録制度を構築することでした。 法令がなければ、その境界線は後述する2026年3月17日のSEC・CFTC共同解釈に依拠することになり、登録制度は存在しないことになる。取引所の規制範囲、トークンの上場ステータス、開発者に対するセーフハーバーの執行可能性は、いずれも依然として各機関の裁量に委ねられている。 今議会における業界の立法実績は、依然として過去最高水準にある。GENIUS法は成立し、下院では70名以上の民主党議員の支持を得てCLARITY法案が294対134で可決され、上院では市場構造に関する本会議採決が初めて行われた。 しかし、火曜日に議論の俎上に載せられたのは「恒久性」であり、その「恒久性」こそが可決されなかったのだ。
また、業界がロビー活動を行っていたにもかかわらず、いかなる形でも認められなくなった具体的な損失として、「刑事上のセーフハーバー」が挙げられる。 7月および9月10日の草案に含まれていた「ブロックチェーン規制確実性法(BRCA)」の規定は、支配権を持たない開発者が資金移動業者として扱われることを防いでいた。9月14日の草案では、その保護措置が削除され、民事上の保護と銀行秘密法による保護のみが残された。 開発者たちは、法案を本会議に上程させるために刑事上の保護を諦めたが、結局その法案は廃案となってしまった。このことは、非カストディアル型インフラ(バリデーター、リレーヤー、フロントエンド運営者)の法的リスクが、法案提出前の状態と全く変わらないことを意味しており、そのリスクは、それらに依存するプロトコルの価格に織り込まれている。
ビットコインは、明確化を待つような資産では決してなかった
現状は、見出しが示唆する以上のものが残っています。「GENIUS」は完全に発効しており、何の影響も受けていません。市場構造がどうなろうとも、その発行者枠組み、準備金要件、および利回り禁止規定は引き続き有効です。 3月17日のSEC・CFTC共同解釈は引き続き実務の指針となっており、ビットコインやその他の幅広い資産をデジタル商品として分類し、SECの2019年のスタッフ・フレームワークに優先する。 SECの「暗号資産規制(Regulation Crypto Assets)」案は10月20日までパブリックコメントの受付中であり、アトキンス委員長は火曜日の朝、同庁が「立法の有無にかかわらず、投資家とイノベーターのために成果を上げる」と述べた。 市場構造を管轄する下院の2つの委員会の委員長は火曜日、法律が成立するまで既存の権限を用いて規制当局と連携していくとする共同声明を発表した。これらはいずれも「明確性(CLARITY)」に代わるものではない。しかし、水曜日の朝の運用環境は、月曜日の朝と実質的に変わらない。過去の市場状況(過去の価格水準を含む)は、必ずしも将来のパフォーマンスを示すものではない。
その代替案は、68ページにわたる解釈書であり、そこに「ローパー・ブライト問題」が含まれている。
法令がない状況下で業界が依拠しているのは、2026年3月17日付のSECとCFTCによる共同解釈リリースであり、この68ページにわたる文書は、CLARITYの分類規定がもたらしたであろう効果を合理的に推測できるものとなっている。 問題は、これが単なる解釈に過ぎないという点であり、2024年の最高裁判所による「Loper Bright」判決により、かつてはこの解釈を確固たるものとしていた「シェブロン・デファレンス(Chevron deference)」が終焉を迎えた。現在、裁判所は証券法および商品取引法の最適な解釈を独自に決定している。 当局の見解は、その推論の質を通じてその解釈に一助となることはあるが、裁判官を拘束するものではなく、また、将来の委員会が事前通知や意見聴取なしにそれを撤回することを妨げるものでもない。 CFTCのセリグ委員長はこのリスクを直接認め、議会が機能しなければ規制当局が「すべての規則を策定すること」になりかねないと警告しているが、これは代替案というよりは、あくまで一時的な措置に過ぎない。
この解釈では、16の暗号資産がデジタル商品として挙げられているが、名称そのものよりも選定基準の方が重要である。実際の判断基準は実質的なものであり、その資産が機能的な暗号システムと本質的に結びついており、その価値が他者の経営努力によるものではなく、当該システムのプログラムによる運用および需給関係から生じているかどうかが問われる。 16の資産はいずれも、CFTCが指定した契約市場における先物契約の原資産となっているが、本通達では、これは「証拠」であり「規則」ではないことが明示されている。実際、先物契約が一切存在しないにもかかわらず、同じ基準を満たすアルゴランド(ALGO)とLBRYクレジット(LBC)という2つの資産がさらに挙げられている。 この区別は、一見するよりも重要な意味を持つ。先物市場を持たない大規模な資産は、自らがこの枠組みの対象外であると想定してはならず、小規模な資産も、上場先物こそが自分を守るものだと想定してはならない。名指しされていないものはすべて、類推によってその適格性を主張しなければならず、いずれの場合もセーフハーバーも登録経路も存在しない。実務上の結果は、階層化された市場となる。 ビットコインは、15年間にわたるCFTCによる商品としての取り扱い、充実した先物市場、そしてこの解釈が撤回されたとしても存続する現物ETFを背景に、単独で頂点に立っている。他の15の資産は、この解釈に加え、場合によっては独自の先物やETF商品も有している。これは「何もない」よりははるかに良いが、法律そのものではない。 アルゴランドやLBRYクレジットを含むその他のすべては、実質的審査のみに基づいて運営されている。ステーブルコインはこの点を裏付ける例外である。GENIUS法により、ステーブルコインには実際の法令上の根拠が与えられているため、そこでの未解決の問題は分類ではなく、利回りメカニズムに関するものとなっている。
図3
3月の解釈で言及されたデジタル商品
CFTCの先物契約の原資産となっている16の資産が例として挙げられているほか、先物契約が一切存在しないにもかかわらず、本リリースの実質的基準を満たすアルゴランド(Algorand)とLBRY Creditsの2つも含まれている。
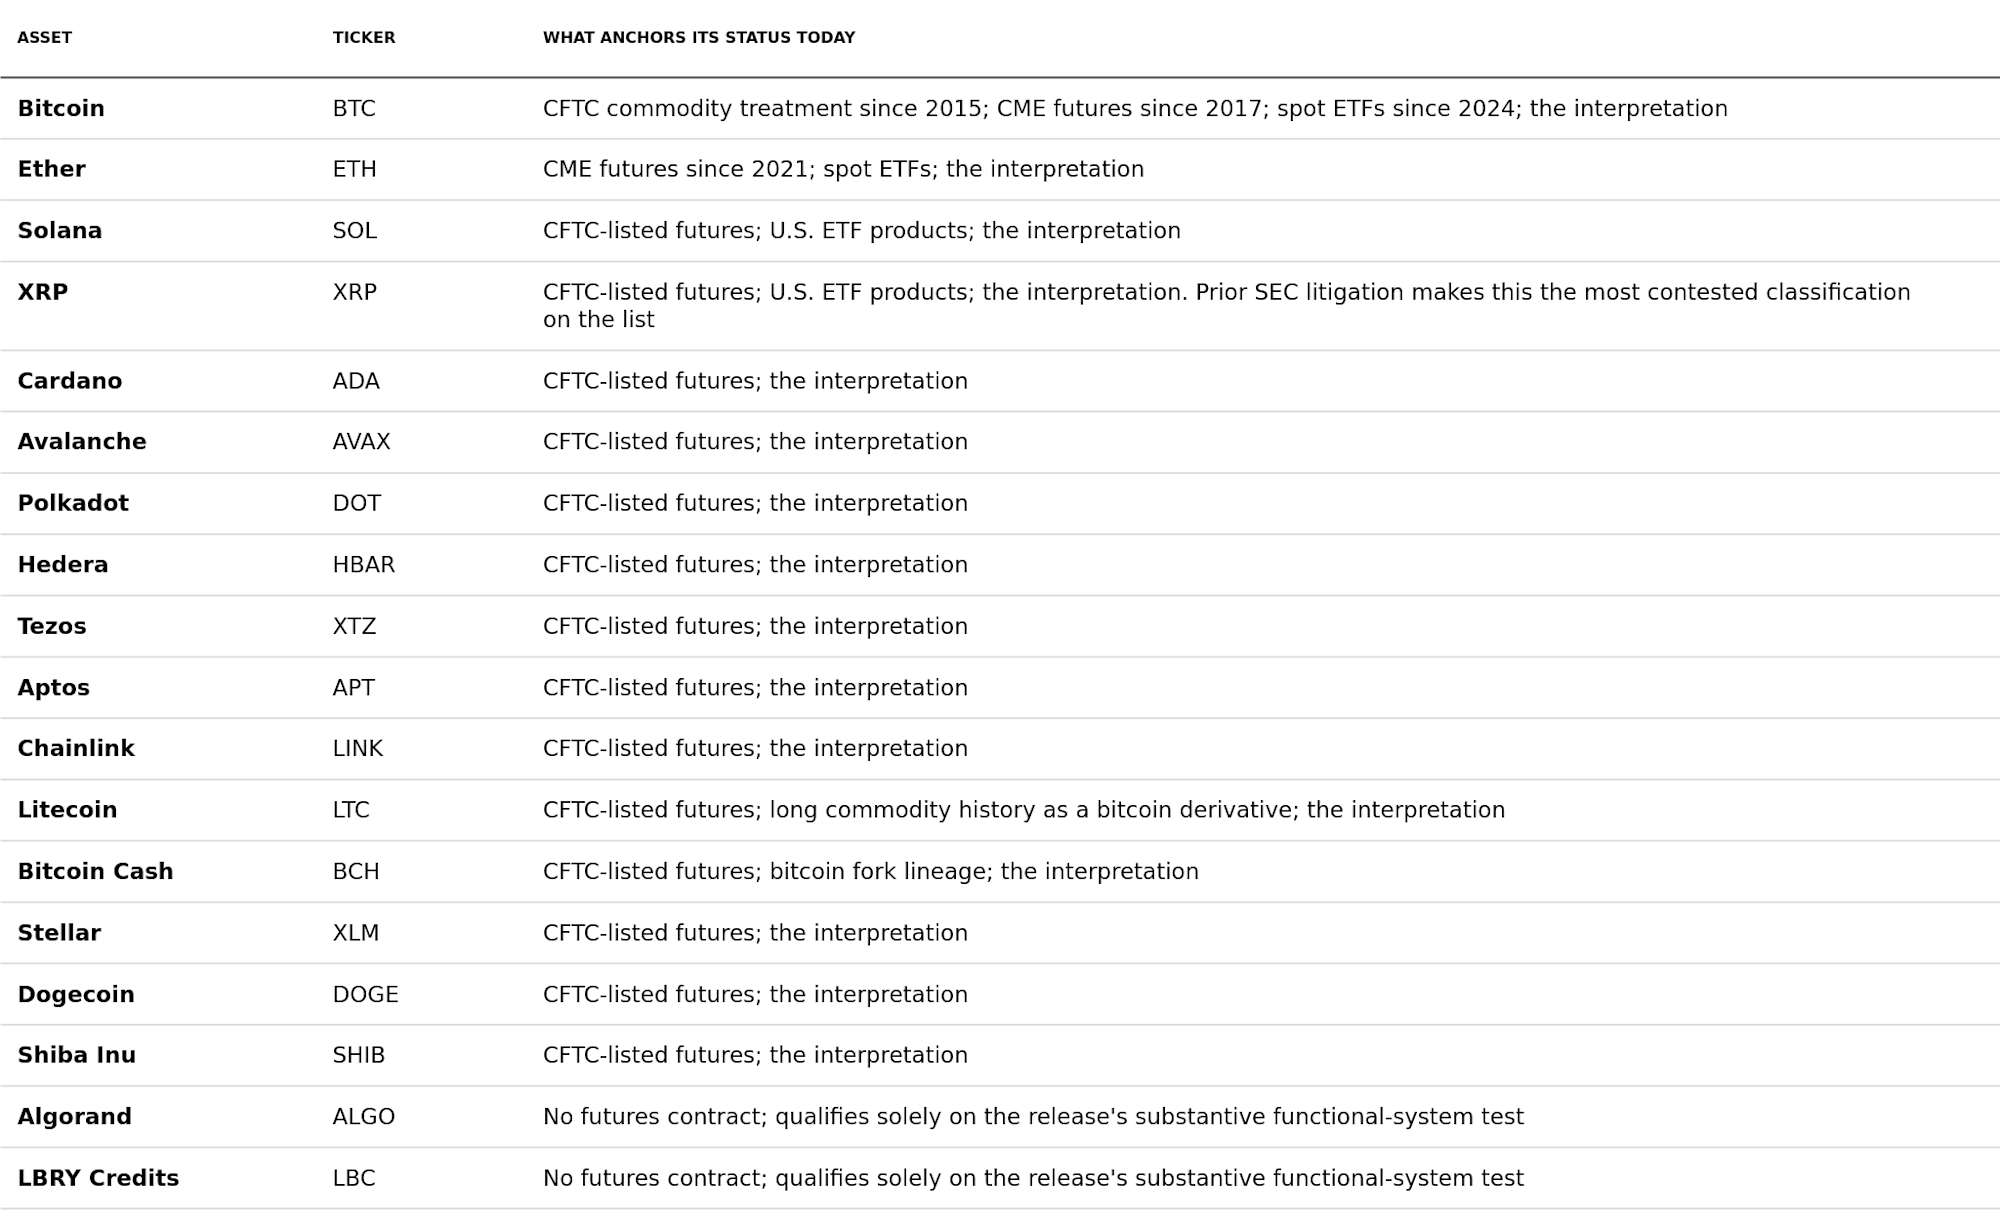
出典:SEC・CFTC共同解釈、リリース33-11412(2026年3月17日)、13~14ページ;法律事務所による要約(Jenner & Block、Ropes & Gray、Norton Rose Fulbright)。 同リリースでは、アルゴランド(ALGO)およびLBRYクレジット(LBC)についても、CFTC先物契約の原資産となっていないにもかかわらず、同様の実質的基準を満たすデジタル商品として挙げられている。[挿入:資産ごとの時価総額]
この一連の出来事における皮肉は、私たちにも十分に理解できている。 「ローパー・ブライト」判決を生み出した保守派の法制度構築プロジェクトは、行政機関が法令の曖昧さを解釈によって恒久的な政策へと転換することを抑制することを目的としていた。その目的は達成された。現在、暗号資産業界こそが、まさにその行政上の柔軟性に最も依存している当事者となっているが、その制約は、友好的なSECやCFTCに対しても、敵対的な機関に対して適用されたのと同様に適用されるのである。 実務上のリスクは二つある。民間の訴訟当事者や州の規制当局が、3月17日の枠組みを法廷で争い、法令の「デ・ノボ(新規)解釈」を引き出す可能性があること、そして2028年以降の委員会指導部の交代により、プレスリリース一枚でその枠組みが撤回される可能性があることだ。 いずれのリスクも差し迫ったものではないが、どちらも、法令が制定されるまでの全期間にわたって市場価格に織り込まれており、その期間はさらに長くなったばかりである。
投資家は、これを「執行による規制が明日にも復活する」という、より悲観的な見方とは区別すべきである。現在のSECやCFTCにはそのような意図はなく、下院も各機関との積極的な協力を示唆しており、3月17日の発表は、市場参加者がそれに基づいて対応できる事実上の基準を定めている。 要点はもっと限定的だ。つまり、この基準は緩いものであり、その「緩さ」は、分類によって価値が決まる資産や事業に対して適用されるべき割引であり、15年にわたる当局の慣行や上場ETFによって分類がすでに確定している資産には適用されるべきではない。繰り返しになるが、これはビットコインではなく、アルトコインや取引所に関する説明である。
ステーブルコインの利回り競争は、法令ではなく規則によって決着しつつある
火曜日に向けて注目されていた2つ目の論点は、第404条でした。この条項が可決されれば、GENIUSによる「発行者が支払うステーブルコインの利回り」の禁止措置が、プラットフォームや関連会社にも拡大されることになっていました。 現行のGENIUS法は、認可された決済用ステーブルコイン発行者が保有者に利息や利回りを支払うことを禁じているが、別の事業体を通じて経済的に同等の報酬を支払う提携先、取引所、またはホワイトラベルパートナーには明確に適用されていない。 これは、CoinbaseがCircleが発行するUSDCに対して報酬を支払う際の仕組みであり、Coinbaseは2025年に13億5000万ドルのステーブルコイン収益を報告している。銀行業界団体の異議は、残高や保有期間に基づいて計算される報酬は、どのような名称で呼ばれようとも、実質的には預金金利に他ならないというものである。 この異議こそが、コリンズ(共和党・メイン州)、モラン(共和党・カンザス州)、ホーリー(共和党・ミズーリ州)の3名が反対票を投じた理由であり、9月14日の草案に盛り込まれた18ヶ月間の財務省によるサーキットブレーカーは、取引所を敵に回すことなく、これら3人の支持を得ようとする試みだった。しかし、そのどちらも達成できなかった。
ここで、私たちや他の人々が投票前に用いていた表現について訂正しておきたい。CLARITY法案が否決されたからといって、「関連会社に関する抜け穴」が「再び開く」わけではない。というのも、規制当局はすでに別のルートでその抜け穴を塞ごうとしていたからだ。 GENIUSを実施するOCCの2月25日付規則案は、利回りを支払うための発行体と関連会社または関連第三者との間の協調的な取り決め自体が禁止されているという反証可能な推定を設けており、「関連第三者」の定義を、現在のコインベース・サークルの構造を包含できるほど広範に定めている。 FDICの4月の提案は、同様の論理を銀行系発行体にまで拡大し、持株会社の関連会社を通じて保有者に準備金利息が流れるという「サブ抜け穴」を塞ぐものである。 意見募集期間は終了しており、GENIUSの完全施行日である今年後半頃に最終規則が公布される見込みだ。つまり、銀行は、上院ではなく通貨監督官事務所を通じて、しかも共和党が任命した通貨監督官の監督下で、セクション404から求めていた実質的な内容を獲得する軌道に乗っている。
したがって、業界が利回りの面で失ったものは、結果そのものではなく、それに付随する2つの要素である。 第一は「適用範囲」である。OCCおよびFDICの規則は、銀行やOCC認可の事業体を明確に拘束するが、非銀行系の取引所やDeFi貸付プロトコルはそれらの管轄範囲の境界線上に位置しており、「関連する第三者」という文言は、法的な根拠というよりは解釈をめぐる争点となっている。 第404条があれば、この禁止措置はすべてのデジタル資産サービスプロバイダーに直接適用されていたはずだ。2つ目は「持続性」であり、これもまたローパー・ブライト事件の論点である。 OCCの規則は裁判所によって適用範囲が狭められたり、次期通貨監督官によって覆されたりする可能性があり、取引所側には、本会議での採決よりもはるかに注目度の低い場において、最終規則における「反証可能な推定」を緩和させる現実的なチャンスが依然として残されている。 我々の最有力な見通しとしては、米国内で単純なステーブルコインを保有することによる利回りはいずれにせよ終わりを迎えるだろう。そして、2027年における興味深い問いは、そのうちのどれだけがトークン化されたマネーマーケットファンドや、その他の明示的に規制された「ラッパー」へと移行するかという点であり、これについてはGENIUSもOCCの規則も言及していない。
「レームダック」が残された唯一の手段だが、マップのせいでさらに難しくなっている
この法案は正式には廃案になっていない。ジョン・トゥーン上院院内総務(共和党・サウスダコタ州)が再提出できるほか、ティリス上院議員は再審議動議を保留しており、ジョン・ケネディ上院議員(共和党・ルイジアナ州)は火曜日、レームダック議会で再提出される可能性があると述べた。また、オールズブルックス氏も、この法案は「廃案にはならない」と語った。 ある共和党上院議員の補佐官は『The Block』に対し、同法案は「廃案になった」ときっぱりと語った。どちらの主張にも一理ある。現在の構成では成立の見込みはなく、執行メカニズムが変更されれば、その概念自体は生き残る。レームダック議会は選挙から年末の休暇までの約4週間の期間に開催されるが、歳出法案との競合があり、火曜日には確保できなかったのと同じ11票の賛成が必要となる。 5月の審議後には同法案の成立確率を70%近くと見込んでいたが、採決当日の朝には約17%まで低下していた予測市場は、有用な参考指標となるかもしれない。レームダック会期での復活の可能性がどうであれ、現時点で入手可能な情報に基づけばその確率は高くないように見え、反対の主張をする側に立証責任が移っている。
今回の選挙は、巻き返しを難しくするものであり、容易にするものではない。民主党は下院の過半数獲得が有力視されており、必要な議席はわずか3議席で、数ヶ月間にわたり「ジェネリック・ボールト」の支持率はD+6付近で推移している。 上院はまさに五分五分だ。民主党は4議席を必要としており、予測は『シルバー・ブレティン』誌の「民主党の勝率59%」から、他のメディアによる「共和党優勢」まで幅がある。中でも、ティリス上院議員が引退し、ロイ・クーパー元知事(民主党)が立候補しているノースカロライナ州の選挙が注目の一戦となっている。いずれの結果も、早期の復活にとっては不利だ。 もし民主党が下院を制した場合、上院の同僚たちが反対票を投じて譲歩を引き出したばかりという状況下で、新たな多数派のもと、法案は一から書き直さなければならない。もし共和党が両院の支配を維持した場合、選挙年の時間的制約はなくなるものの、火曜日に法案を葬り去ったのと同じ11票の差を抱えたまま、同じ交渉が再開されることになる。
民主党議員たちが反対票を投じた理由には、もっと単純なものもあった。暗号資産が、党内の予備選において足かせとなっているからだ。 今年、ミネソタ州とイリノイ州では、挑戦者が現職の下院議員の仮想通貨とのつながりを攻撃して勝利を収めた。また、ブラッド・シャーマン下院議員(民主党、カリフォルニア州選出)は、自身の世論調査で、対立候補の仮想通貨による献金を攻撃することが、最も効果的な攻撃手段だったことが分かったと述べている。有権者は仮想通貨政策そのものにはあまり関心がなく、投票に影響すると答えたのはわずか4%にとどまる。 しかし、業界による選挙運動費は攻撃広告に転用されやすく、7人の民主党交渉担当者のうち2人は2028年の大統領選に出馬する可能性がある。彼らにとって、2026年9月に賛成票を投じれば、その事実は今後4年間にわたり対立候補に利用されかねない。そのため、共和党が提示したあらゆる譲歩案は、一見したほど価値のあるものではなくなってしまったのだ。
BitGoおよび当社のクライアントへの影響
BitGoおよび当社の顧客にとって、CLARITYの決定は後退ではなく、当社の立場そのものがその理由を物語っています。 2025年12月、BitGoはOCC(米国通貨監督庁)から、BitGo Trust Companyをサウスダコタ州の州認可銀行から、連邦認可の全国信託銀行である「BitGo Bank & Trust, National Association」へと転換することについて、完全かつ無条件の承認を得ました。 この転換により、CLARITYのカストディ規定が法令を通じて実現しようとしていた目的の多くが、すでに達成されています。すなわち、州ごとの免許制度に代わる単一の連邦監督体制の確立、および連邦法が重複する州の要件に優先する地域における全国的なサービス提供です。 業界全体に見られる登録効率の低下という問題は、当社には同様に当てはまりません。当社は、議会を待つことなく、既存のOCC認可プロセスを通じて同等の成果を得たからです。CLARITY法が依然として追加していたであろう点は、当社の信託認可だけでは提供されない、カストディ、執行、決済を統合したカテゴリーです。 現時点での当社の評価では、分類リスクに対する直接的なエクスポージャーに変化はない。当社は3月の解釈で挙げられた資産の多くを保管・Stakingとして保有しており、そのリストに含まれない資産については、依拠すべき解釈が全く存在しないからである。 これまでのところ、SECおよびCFTCの現指導部は業界と協力する意向を示しており、独自の解釈枠組みの策定に着手していますが、その取り組みの範囲や持続性については依然として不透明なままです。
まとめ
本レポートで最も明確なシグナルは、市場からのものかもしれない。このニュースを受けてビットコインは約3%下落し、アルトコインはそれ以上に下落したが、数年にもわたる法案が大幅な差で否決された場合、通常予想されるような価格動向ではない。 ビットコインは、数ヶ月前のサイクル安値から依然として30%近く上昇しているが、過去の価格推移は必ずしも将来の結果を示すものではなく、そのように頼るべきではない。
最近の価格動向に対する一つの解釈としては、市場参加者が当局の解釈を「現時点では十分」と見なしており、その「現時点では十分」という見方は、火曜日の投票のかなり前からすでに価格に織り込まれていた、というものである。 本レポートで我々が提示した、「ビットコインのように15年にわたる規制当局による実務実績がない資産においては、持続性が最も重要である」という見解は、最近の市場動向と一致しているように見える。もっとも、市場の状況は予告なく急速に変化する可能性がある。
私たちが付け加えたいのは、その規模感です。これは衝撃的な価格再評価ではなく、控えめなものであり、ビットコインのように規制面での先行優位性を一度も持たなかった資産に最も大きな打撃を与えました。 ビットコインと、依然として3月17日の解釈に依拠している他の資産との間のこの格差は、将来的な投票結果の集計以上に、注視すべき重要な指標であると我々は考えている。この格差が安定するか、あるいは縮小するならば、市場参加者がその解釈を十分に持続可能なものと見なしていることを示唆するかもしれない。 次の真の試練(それが立法上のものか裁判案件かは問わず)が近づくにつれてこの格差が拡大すれば、我々が指摘してきた規制上の不確実性が、資産評価に影響を与え始めていることを示唆する可能性がある。これらは現時点での見解であり、市場、規制、政治情勢の推移に応じて変更される可能性がある。
免責事項
本レポートは情報提供のみを目的としており、投資助言を構成するものではありません。
(c)2026 BitGo, Inc.(親会社、関連会社、子会社を含め、総称して「BitGo」といいます)。 無断転載を禁じます。BitGo Bank & Trust, National Association(以下「BitGo Bank & Trust」)は、通貨監督庁(OCC)により認可・規制を受ける全米規模の信託銀行です。 BitGo Bank & Trustは、サウスダコタ州スーフォールズに本社を置くデラウェア州法人であるBitGo Holdings, Inc.の完全子会社です。その他のBitGoグループ企業には、BitGo, Inc.およびBitGo Prime LLCが含まれ、いずれもBitGo Bank & Trustの独立して運営される関連会社です。 BitGoは、法律、税務、会計、または投資に関する助言サービスを提供しておりません。本資料に含まれる情報は、情報提供およびマーケティング目的のみを意図したものであり、法律、税務、または投資に関する助言として解釈されるべきではありません。デジタル資産は、投資元本の全額を失う可能性を含む、高度なリスクにさらされています。 過去のパフォーマンスや例示は、将来の結果を保証するものではありません。BitGo Holdings, Inc.、BitGo Bank & Trust、BitGo, Inc.、およびBitGo Prime LLCは、登録された証券会社ではなく、証券投資家保護公社("SIPC")または金融業界規制機構("FINRA")の会員ではありません。 BitGoが保管するデジタル資産は、BitGoによって保証されるものではなく、連邦預金保険公社(「FDIC」)またはSIPCの保険保護の対象外です。本資料には将来の見通しに関する記述が含まれています。 将来の見通しに関する記述には、歴史的事実ではないすべての記述が含まれます。これらの記述には、「目指す」、「予想する」、「想定する」、「信じる」、「検討する」、「継続する」、「~する可能性がある」、「推定する」、 「期待する」、「予測する」、「予見可能な」、「ガイダンス」、「意図する」、「可能性が高い」、「かもしれない」、「目標」、「見通し」、「計画」、「潜在的に」、「予測する」、「見込む」、 「追求する」、「~すべきである」、「目標」、「~する」、「~するだろう」といった用語や、これらの用語の派生形および類似の表現が含まれる場合があります。このような将来の見通しに関する記述は、様々なリスクや不確実性の影響を受けます。したがって、実際の成果や結果が、これらの記述で示された内容と著しく異なる原因となり得る重要な要因が存在するか、または今後存在することになります。 これらの要因には、BitGo Holdings, Inc.の最新のForm 10-K年次報告書および証券取引委員会(「SEC」)に提出されたその他の書類(その後提出されたForm 10-Q四半期報告書を含む)の「リスク要因」の項に記載されているものが含まれますが、これらに限定されません。 これらの要因は網羅的なものではなく、BitGo Holdings, Inc.のSEC提出書類に含まれるその他の注意事項と併せて読む必要があります。BitGoは、その将来予測に関する記述に反映されている期待が合理的であると信じていますが、将来の結果を保証するものではありません。 BitGoは、法律で義務付けられている場合を除き、新たな情報、将来の動向、その他の理由にかかわらず、いかなる将来見通しに関する記述についても、公に更新または見直しを行う義務を負いません。BitGo Holdings, Inc.のSEC提出書類は、以下のURLからご覧いただけます。www.sec.gov. BitGoは、本資料に含まれる情報が、その配布または使用が法令に違反する、あるいはBitGoまたはその関連会社のいずれかに当該法域における登録または許認可の要件を課すことになる法域において、使用に適していることを一切保証するものではありません。本情報にアクセスする者は、適用されるすべての法令を遵守する責任を負います。
BitGoについて
BitGoはデジタル資産のインフラストラクチャー企業であり、カストディ、ウォレット、ステーキング、トレーディング、ファイナンス、決済サービスを規制されたコールドストレージから提供しています。2013年の設立以来、当社は金融システムのデジタル資産経済への移行を加速させることに注力してきました。グローバルな事業展開と複数の規制対象事業体により、BitGoは業界のトップブランド、取引所、プラットフォームの多くを含む数千の機関投資家、および世界中の数百万人の個人投資家にサービスを提供しています。