Puntos clave
La votación de procedimiento del Senado para dar luz verde a la Ley CLARITY fracasó el martes por 49 votos contra 50. El proyecto de ley habría proporcionado al sector el marco federal de estructura de mercado que lleva años reclamando.
La votación se dividió casi exclusivamente según las líneas partidistas: todos los demócratas con derecho a voto y los dos independientes votaron en contra; un demócrata no votó, y cuatro republicanos se pasaron al bando contrario para votar también en contra. Los principales puntos de fricción fueron la aplicación de las normas éticas y las normas sobre el rendimiento de las stablecoins, a las que se oponían los bancos comunitarios; ninguna de estas dos cuestiones experimentó cambios suficientes entre los distintos borradores como para convencer a los indecisos de cualquiera de las partes.
La regulación del sector se basa ahora en un comunicado interpretativo conjunto publicado en marzo por la SEC y la CFTC, que clasifica 16 activos como materias primas digitales. Esa clasificación es una interpretación de las agencias, no una ley, por lo que un tribunal podría anularla o una futura comisión podría retirarla.
Parece probable que el rendimiento de las stablecoins se elimine progresivamente en EE. UU., ya que se espera que las normas de la OCC y la FDIC relacionadas con la aplicación de la Ley GENIUS cierren la laguna jurídica sobre las filiales que actualmente permite a las plataformas pagar recompensas, aunque las normas definitivas siguen estando sujetas a cambios.
Sin CLARITY, los bancos, los depositarios y los intermediarios bursátiles se ven abocados a mantener el statu quo: no existe una nueva vía de registro federal que permita a una filial gestionar conjuntamente la custodia, la negociación y la liquidación, ni ninguna exención legal que evite que las criptomonedas en custodia se traten como un pasivo en el balance. Los operadores que ya cuentan con licencia estatal pueden seguir operando como hasta ahora, pero sin las eficiencias que CLARITY habría generado.
Ambas agencias ya se han puesto en marcha: la CFTC está elaborando un régimen de estructura de mercado en virtud de las competencias de que dispone actualmente, y la propuesta de la SEC sobre la "Regulación de los criptoactivos" se encuentra en fase de consulta pública. Ninguna de ellas sustituye a una ley, ya que ambas siguen estando sujetas a la sentencia Loper Bright y pueden ser revocadas por un tribunal o por una futura comisión sin necesidad de votación en el Congreso.
Técnicamente, el proyecto de ley no está descartado. Tillis ha dejado abierta una moción de reconsideración, y aún es posible que se celebre una sesión parlamentaria de fin de legislatura antes de que se constituya el nuevo Congreso. Pero si los demócratas se hacen con el control de la Cámara de Representantes, el proyecto de ley tendría que redactarse de nuevo por completo, en lugar de limitarse a reactivarlo.
Fracaso de la Ley CLARITY: qué ha pasado, cuáles son las consecuencias y qué va a pasar ahora
A las 15:00 horas del martes, el Senado registró un resultado de 49 votos a favor y 50 en contra de invocar el cierre del debate sobre la moción para pasar a tratar el proyecto de ley H.R. 3633, la Ley de Claridad del Mercado de Activos Digitales. Se necesitaban sesenta votos para cerrar el debate y sacar adelante el proyecto de ley. Cuarenta y nueve republicanos votaron a favor; cuarenta y cuatro demócratas y los dos independientes votaron en contra; cuatro republicanos -Susan Collins (R-ME), Josh Hawley (R-MO), Jerry Moran (R-KS) y Thom Tillis (R-NC), se unieron a la oposición, y el senador Chris Coons (D-DE) no votó. La cámara que puede tardar tres semanas en dar nombre a una oficina de correos zanjó un proyecto legislativo de cinco años en 42 minutos.
Los republicanos cuentan con 53 escaños. Antes de la votación, se daba por hecho que Rand Paul (R-KY) y Josh Hawley (R-MO) votarían en contra, lo que situaba el mínimo fiable de votos republicanos en 51 y significaba que los defensores de la propuesta necesitaban al menos nueve votos de demócratas o independientes, y no siete. En el pleno, Paul votó de hecho a favor, pero otros tres republicanos -Collins, Moran y Tillis- se unieron a Hawley para votar en contra. El resultado neto fue que hubo dos deserciones republicanas más de lo esperado, lo que situó el total real de votos republicanos a favor en 49 y elevó la necesidad a once demócratas o independientes. Los siete demócratas que negociaron el proyecto de ley durante meses (Angela Alsobrooks (D-MD), Cory Booker (D-NJ), Catherine Cortez Masto (D-NV), Rubén Gallego (D-AZ), John Hickenlooper (D-CO), Mark Warner (D-VA) y Raphael Warnock (D-GA)), además de Kirsten Gillibrand (D-NY), quien hasta el lunes instaba en privado a sus colegas a votar a favor, suman un total de ocho. Si todos ellos hubieran votado a favor de seguir adelante, el recuento habría alcanzado los 57. El proyecto de ley no fracasó porque los demócratas retuvieran siete votos. Fracasó porque la coalición se quedaba corta estructuralmente incluso en el mejor de los casos, y las deserciones republicanas lo pusieron de manifiesto.
FIGURA 1
El camino hacia los 60 votos no habría existido ni siquiera si todos los demócratas mencionados hubieran votado a favor
Votación de clausura sobre la moción para pasar a debatir el proyecto de ley H.R. 3633, 15 de septiembre de 2026. Escaños, no porcentajes.
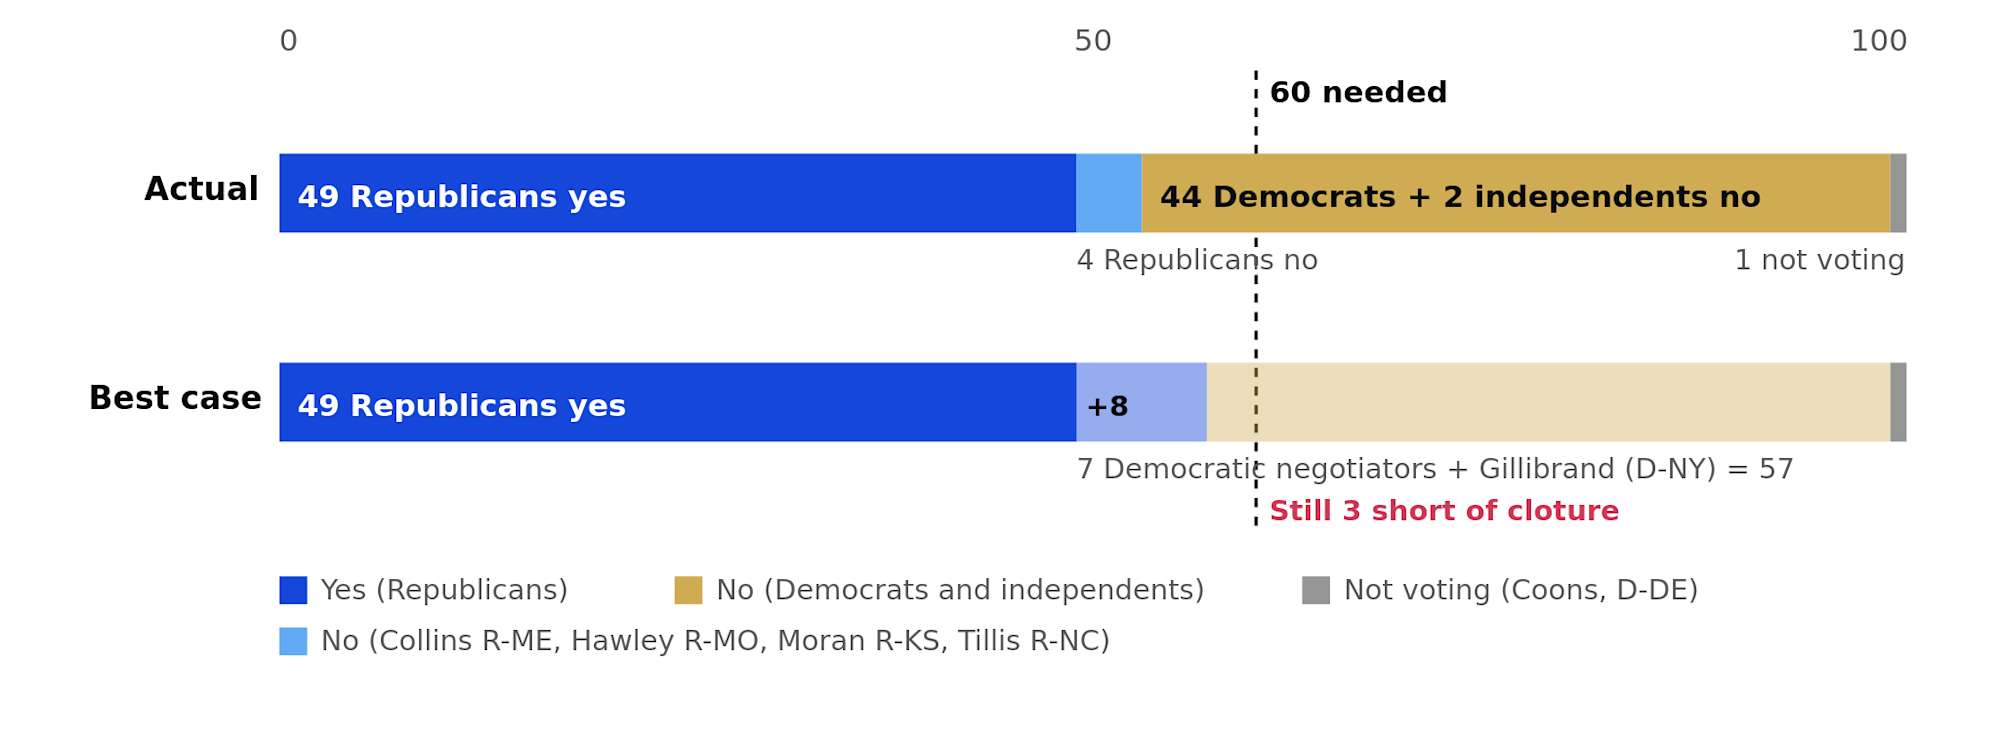
Fuente: Registro diario de votaciones del Senado de EE. UU., 15 de septiembre de 2026. El voto en contra de Tillis (R-NC) fue de carácter procedimental, emitido para preservar la posibilidad de solicitar una reconsideración. El escenario más optimista parte de la base de que los siete negociadores demócratas y Gillibrand voten a favor, sin que se produzcan nuevas deserciones entre los republicanos.
Hay dos detalles en el acta que merecen más atención de la que se les está prestando. Según el registro de sesiones del Senado, el "no" de Tillis se emitió específicamente para conservar su derecho a solicitar una reconsideración. Se trata de una maniobra parlamentaria más que de un cambio de postura sustantivo, y él mismo afirmó posteriormente que seguiría trabajando para sacar adelante el proyecto de ley. La ausencia de Coons significa que, con asistencia completa, el número de votos en contra habría sido de 51. Ninguno de estos hechos cambia el resultado, pero ambos influyen en la posibilidad de que exista una coalición para reactivar el proyecto en una sesión de fin de legislatura, tema que abordamos más adelante. Nuestra interpretación es que la votación reveló un mínimo de aproximadamente 49 republicanos que apoyarán la legislación sobre la estructura del mercado independientemente de la redacción sobre ética, un grupo de entre tres y cuatro republicanos que no la apoyarán mientras sigan sin resolverse las preocupaciones del lobby bancario, y un grupo parlamentario demócrata que ahora ha demostrado que puede mantener a todos sus miembros unidos en una votación de procedimiento contra un proyecto de ley que varios de ellos ayudaron a redactar. En nuestra opinión, esto podría justificar una reevaluación del calendario legislativo.
Cuatro rondas de concesiones modificaron el texto, pero no el mecanismo de aplicación
Los republicanos publicaron cuatro versiones sucesivas del proyecto de ley entre la revisión del Comité Bancario, aprobada por 15 votos a favor y 9 en contra el 14 de mayo, y la votación en el pleno: un texto combinado de 616 páginas el 22 de julio, una revisión de 630 páginas el 10 de septiembre y una oferta "última, mejor y definitiva" de 635 páginas a última hora del 14 de septiembre. Comparamos las tres últimas versiones línea por línea. El texto del 14 de septiembre hizo concesiones reales en la disposición que los demócratas señalaron en primer lugar. La cláusula de caducidad del 20 de enero de 2029, que habría puesto fin a la prohibición ética al término del mandato presidencial y habría eliminado la responsabilidad por conductas anteriores a esa fecha, fue suprimida por completo. La enajenación o la cesión a un fideicomiso ciego pasó a ser obligatoria, en lugar de constituir una de varias opciones de exención. El umbral de propiedad que activa la cobertura se redujo de una participación accionarial del 20 % a 15 000 dólares, y el criterio de ingresos de la entidad pasó de la mayoría de los ingresos a una pluralidad, con un período de referencia de tres años. La sanción civil pasó de tener un límite máximo (el menor entre el 10 % del valor de la contraprestación o 500 000 dólares) a un límite mínimo (el mayor entre el 20 % o 500 000 dólares).
Los republicanos tienen razón en cierto modo: los demócratas pidieron normas éticas, los republicanos presentaron las más estrictas jamás incluidas en un proyecto de ley sobre criptomonedas con el visto bueno del presidente, y aun así los demócratas votaron en contra. Pero los demócratas no se oponían al grado de rigor de las normas. Se oponían a quién las aplicaría, y eso nunca cambió. El texto definitivo permite que los fiscales generales estatales presenten demandas, lo que parece una auténtica concesión. En la práctica, en el caso de las infracciones que realmente llegarían hasta el presidente, un fiscal general estatal no demanda al presidente. La demanda se presenta contra el fiscal general de los Estados Unidos, un cargo designado por el presidente, y pasa por un inusual proceso de dos instancias judiciales antes de que pueda suceder nada. Además, si una oficina federal de ética dictamina que una actividad está permitida, nadie puede interponer demanda alguna. Y los activos depositados en un fideicomiso ciego quedan protegidos incluso si el propio fideicomiso emite o patrocina un nuevo token. El veredicto de Gallego del lunes por la noche, según el cual el texto "deja mucho que desear", se refería precisamente a esto. Los demócratas querían normas que pudieran hacer cumplir otras personas distintas de los propios nombrados por el presidente. Todos los borradores, desde julio hasta septiembre, mantenían la aplicación de la ley dentro del poder ejecutivo.
FIGURA 2
Lo que funcionó, lo que no y lo que probablemente habría hecho falta
Situación de las disposiciones en los cuatro textos del Senado y nuestra interpretación de la concesión que aún faltaba a 15 de septiembre.
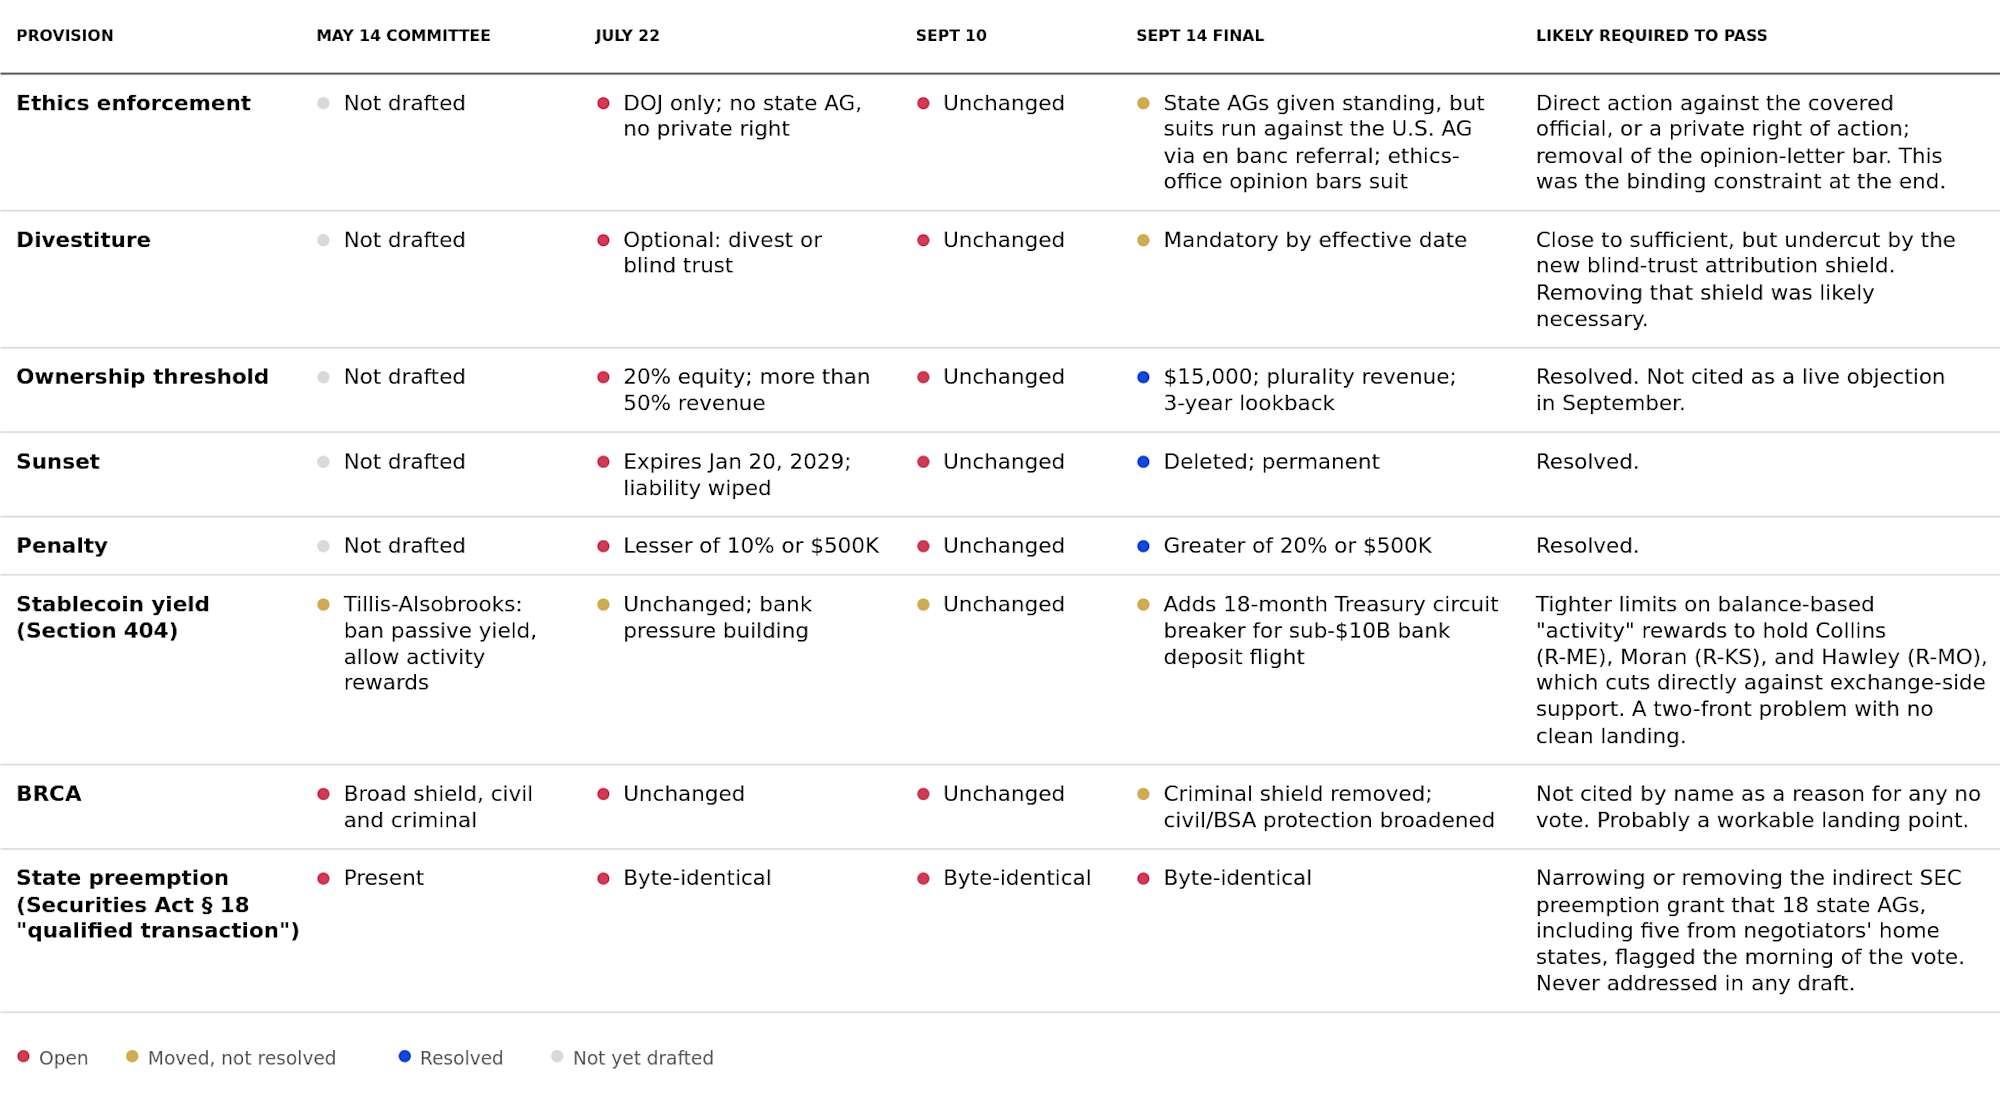
Fuente: comparación línea por línea de los borradores del Asesor Legislativo del Senado EHF26654 (22 de julio), EHF26718 (10 de septiembre) y EHF26724 (14 de septiembre); texto de la Comisión de Banca del Senado del 12 al 14 de mayo. La expresión "probablemente necesario" refleja nuestra interpretación de las declaraciones públicas de los senadores, no un recuento de votos revelado.
La última fila de la figura 2 es la que la mayoría de los medios han pasado por alto. La mañana de la votación, dieciocho fiscales generales estatales, encabezados por Letitia James, de Nueva York, entre los que se encontraban los republicanos Kris Kobach, de Kansas, y Andy Wilson, de Ohio, escribieron al presidente de la Comisión de Banca, Tim Scott (republicano por Carolina del Sur), y a la portavoz de la oposición, Elizabeth Warren (demócrata por Massachusetts), instándoles a votar en contra a menos que se preservaran plenamente las competencias policiales de los estados. Su principal objeción jurídica se centraba en una enmienda sobre "transacciones cualificadas" a la sección 18 de la Ley de Valores, que, según argumentaban, otorga a la SEC una autoridad de prevalencia indirecta sobre la aplicación de la normativa estatal en materia de valores sin las protecciones a los inversores que normalmente justifican dicha prevalencia. Esa disposición era idéntica en todos los borradores que comparamos. Cinco de los siete negociadores demócratas (Cortez Masto, Booker, Alsobrooks, Warner y Gallego) contaban con el apoyo del fiscal general de su propio estado en dicha carta. Las concesiones en materia de ética estaban dirigidas a un problema que los demócratas habían señalado en julio. El problema de la prevalencia se mencionó en una carta de la NASAA en febrero, se reiteró en septiembre y nunca se abordó. Nuestra interpretación es que los republicanos negociaron con dureza sobre la cuestión que tenía mayor visibilidad política y no lo hicieron en absoluto sobre aquella que daba a cinco votos decisivos una razón ajena a Trump para decir que no.
Lo que ha perdido el sector es la durabilidad, no el acceso
El bitcoin cayó aproximadamente un 2,9 % en la jornada, hasta situarse en unos 75 800 dólares, mientras que el ether bajó un 4,5 %, el XRP un 9,2 % y Solana un 5,4 %. Las acciones cotizadas de las empresas de criptomonedas cayeron aún más. La dispersión en esa reacción es el objeto de análisis. La CFTC trata al bitcoin como una materia prima desde 2015; se negocia en futuros regulados y cuenta con productos cotizados al contado desde hace dos años y medio. Nada de lo que se votó el martes cambia su clasificación jurídica ni su acceso institucional. Lo que CLARITY habría aportado al bitcoin es incremental: una prohibición legal de tratar los activos en custodia como pasivo en el balance de un banco, y una categoría de registro para bancos que actúan como intermediarios financieros que habría permitido que una única filial regulada se encargara de la custodia, la ejecución y la liquidación. Esto es especialmente relevante para las garantías y los márgenes, ya que el bitcoin depositado en un custodio bancario registrado en la CFTC es un activo más "limpio" para pignorar que el bitcoin depositado en una entidad no bancaria con licencia estatal. Sin embargo, se trata de una mejora "técnica" de un activo que ya cuenta con esa estructura.
Las altcoins y los intermediarios son otro tema, y la evolución de las acciones así lo confirma. La función principal de CLARITY era trazar una línea clara y duradera entre las materias primas y los valores, y crear un régimen de registro ante la CFTC para las bolsas, los corredores, los intermediarios y los depositarios que gestionan activos en el ámbito de las materias primas. Sin una ley que lo regule, esa línea se basa en la interpretación conjunta de la SEC y la CFTC del 17 de marzo de 2026, que analizamos más adelante, y el régimen de registro no existe. El ámbito regulatorio de una bolsa, la situación de cotización de un token y la aplicabilidad de las cláusulas de exención de responsabilidad para los desarrolladores siguen siendo cuestiones que quedan a la discreción de las agencias. El balance legislativo del sector para esta legislatura sigue siendo el más sólido de la historia. La ley GENIUS ya es ley, la Cámara de Representantes aprobó la ley CLARITY por 294 votos a favor y 134 en contra, con el apoyo de más de setenta demócratas, y el Senado celebró por primera vez una votación en pleno sobre la estructura del mercado. Pero lo que estaba sobre la mesa el martes era la permanencia, y la permanencia es lo que no se aprobó.
También hay una pérdida concreta por la que el sector presionó y que ahora no obtendrá en forma alguna: la exención de responsabilidad penal. Las disposiciones de la Ley de Certeza Regulatoria de la Cadena de Bloques (BRCA) incluidas en los borradores de julio y del 10 de septiembre protegían a los desarrolladores sin control mayoritario de ser considerados como sujetos que realizan actividades de transferencia de fondos. El borrador del 14 de septiembre eliminó esa protección y dejó únicamente la protección civil y la que ofrece la Ley de Secreto Bancario. Los desarrolladores renunciaron a la protección penal para que el proyecto de ley llegara al pleno y, a continuación, perdieron el proyecto de ley. La consecuencia es que la exposición legal de la infraestructura no custodial (validadores, retransmisores, operadores de interfaz) se encuentra exactamente donde estaba antes del proyecto de ley, y esa exposición se refleja en el precio de los protocolos que dependen de ellos.
El bitcoin nunca fue el activo que esperaba que se aclarara su situación
Lo que sigue vigente es más de lo que sugieren los titulares. GENIUS está plenamente en vigor y no se ve afectado; su marco de emisión, los requisitos de reserva y la prohibición de obtener rendimiento se mantienen independientemente de lo que ocurra con la estructura del mercado. La interpretación conjunta de la SEC y la CFTC del 17 de marzo sigue regulando la práctica, clasificando el bitcoin y una serie de otros activos como materias primas digitales y sustituyendo al marco normativo elaborado por el personal de la SEC en 2019. La propuesta de la SEC sobre la "Regulación de los activos criptográficos" está abierta a comentarios hasta el 20 de octubre, y el presidente Atkins afirmó el martes por la mañana que la agencia "cumplirá con los inversores y los innovadores, con o sin la legislación". Los dos presidentes de las comisiones de la Cámara de Representantes competentes en materia de estructura de mercado emitieron el martes una declaración conjunta en la que afirmaban que colaborarían con los reguladores utilizando las competencias existentes hasta que se apruebe la ley. Nada de esto sustituye a la CLARIDAD. Pero el entorno operativo del miércoles por la mañana es sustancialmente el mismo que el del lunes por la mañana. Las condiciones pasadas del mercado, incluidos los niveles de precios anteriores, no son necesariamente indicativas del rendimiento futuro.
El plan alternativo es una interpretación de 68 páginas con un problema de Loper-Bright
A falta de una ley, el sector recurre al comunicado interpretativo conjunto de la SEC y la CFTC del 17 de marzo de 2026, un documento de 68 páginas que constituye una aproximación razonable a lo que habría supuesto el título de clasificación de CLARITY. El problema es que se trata de una interpretación, y la sentencia del Tribunal Supremo de 2024 en el caso Loper Bright puso fin a la deferencia Chevron que en su día le habría conferido carácter duradero. Ahora son los tribunales los que deciden de forma independiente cuál es la mejor interpretación de las leyes sobre valores y materias primas. La opinión de una agencia puede influir en esa interpretación a través de la calidad de su razonamiento, pero no vincula a un juez ni impide que una futura comisión la retire sin previo aviso ni período de comentarios. El presidente de la CFTC, Selig, ha reconocido directamente este riesgo, advirtiendo de que los reguladores podrían acabar "redactando todas las normas" si el Congreso fallara, lo cual es una descripción de una medida provisional más que de un sustituto.
La interpretación califica dieciséis criptoactivos como materias primas digitales, y la regla de selección es más importante que los nombres. La prueba real es de fondo: si el activo está intrínsecamente vinculado a un sistema criptográfico funcional y deriva su valor del funcionamiento programático de dicho sistema y de la oferta y la demanda, más que de los esfuerzos de gestión de terceros. Cada uno de los dieciséis activos subyace a un contrato de futuros en un mercado de contratos designado por la CFTC, y el comunicado deja claro que esto es una prueba y no la norma: menciona otros dos activos, Algorand (ALGO) y LBRY Credits (LBC), que cumplen el mismo criterio sin tener ningún contrato de futuros. Esa distinción es más importante de lo que parece. Un activo de gran tamaño sin mercado de futuros no puede dar por sentado que queda fuera del marco normativo, y uno pequeño no puede dar por sentado que un futuro cotizado es lo que lo protege. Todo lo que no se mencione específicamente tendrá que justificar su inclusión por analogía, sin un "refugio seguro" ni una vía de registro en ningún caso. El resultado práctico es un mercado estratificado. Bitcoin se sitúa en solitario en la cima, con quince años de tratamiento como materia prima por parte de la CFTC, un mercado de futuros muy desarrollado y ETF al contado que sobrevivirían incluso si se retirara dicha interpretación. Los otros quince cuentan con la interpretación y, en algunos casos, con sus propios productos de futuros y ETF, lo cual es significativamente mejor que nada, pero no constituye una ley. Todo lo demás, incluidos Algorand y LBRY Credits, se rige únicamente por el criterio sustantivo. Las stablecoins son la excepción que confirma la regla: GENIUS les otorga una normativa específica, por lo que las cuestiones pendientes en este caso se refieren a la mecánica de los rendimientos más que a la clasificación.
FIGURA 3
Los productos digitales mencionados en la interpretación de marzo
Dieciséis activos citados a modo de ejemplo por constituir la base de un contrato de futuros de la CFTC, además de otros dos -Algorand y LBRY Credits- que cumplen los criterios sustantivos del comunicado sin que exista ningún contrato de futuros.
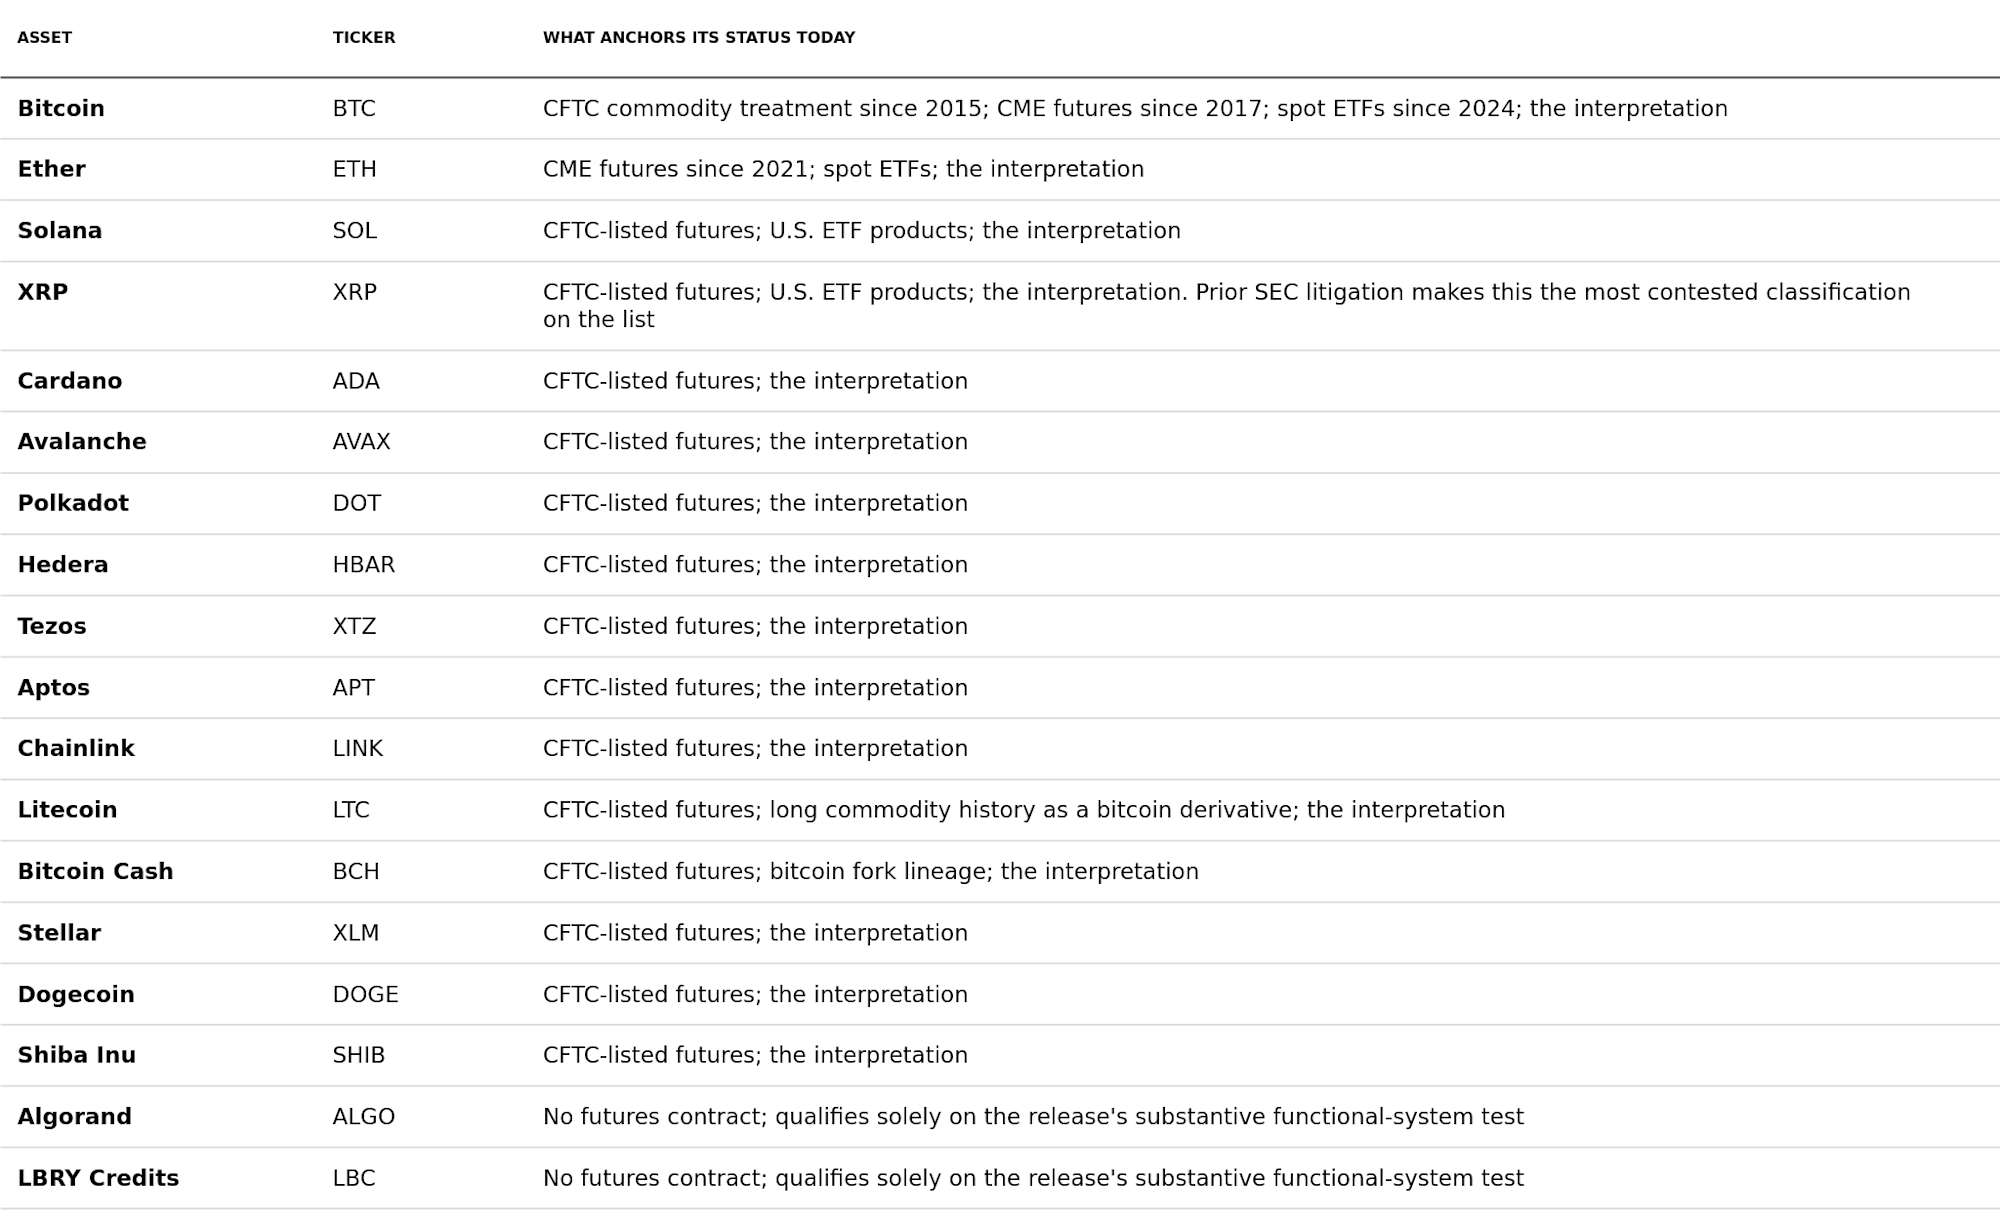
Fuente: Interpretación conjunta de la SEC y la CFTC, Comunicado 33-11412 (17 de marzo de 2026), págs. 13-14; resúmenes de bufetes de abogados (Jenner & Block, Ropes & Gray, Norton Rose Fulbright). El comunicado también menciona a Algorand (ALGO) y LBRY Credits (LBC) como materias primas digitales que cumplen el mismo criterio sustantivo sin estar respaldadas por un contrato de futuros de la CFTC. [INSERTAR: capitalización bursátil por activo]
No se nos escapa la ironía de todo esto. El proyecto jurídico conservador que dio lugar a Loper Bright se diseñó para impedir que las agencias convirtieran la ambigüedad legislativa en una política duradera mediante la interpretación. Lo consiguió. El sector de las criptomonedas es ahora el que más depende precisamente de esa flexibilidad administrativa, y la restricción se aplica a una SEC y una CFTC favorables exactamente igual que se habría aplicado a unas hostiles. El riesgo práctico es doble. Un litigante privado o un regulador estatal puede impugnar ante los tribunales el marco del 17 de marzo y conseguir una interpretación de novo de la ley, y un cambio en la dirección de la comisión después de 2028 puede retirarlo con un comunicado de prensa. Ninguno de estos riesgos es inminente, pero ambos se han descontado ya en los precios para toda la duración del período que transcurra hasta que exista una ley, y ese período acaba de alargarse.
Los inversores deben distinguir esto de la interpretación más alarmista de que mañana volverá la regulación mediante la aplicación de la ley. Ni la SEC ni la CFTC actuales tienen interés alguno en ello, la Cámara de Representantes ha manifestado su cooperación activa con las agencias, y el comunicado del 17 de marzo establece una norma de facto sobre la que los participantes en el mercado pueden basarse. La cuestión es más concreta: el estándar es flexible, y esa flexibilidad supone un descuento que debería aplicarse a los activos y negocios cuyo valor depende de la clasificación, no a los activos cuya clasificación ya está establecida por quince años de práctica de las agencias y un ETF al contado. Eso, una vez más, es una descripción de las altcoins y las plataformas de intercambio, más que del bitcoin.
La pugna por el rendimiento de las stablecoins se está resolviendo mediante normas, no mediante leyes
El segundo punto de controversia pendiente de resolver antes del martes era el artículo 404, que habría ampliado la prohibición de GENIUS sobre los rendimientos de las stablecoins pagados por los emisores a las plataformas y a las empresas afiliadas. GENIUS, tal y como se ha promulgado, prohíbe a un emisor autorizado de monedas estables de pago que abone intereses o rendimientos a los titulares, pero no se aplica claramente a una filial, una plataforma de intercambio o un socio de marca blanca que pague una recompensa económicamente equivalente a través de una entidad independiente. Esa es la estructura bajo la cual Coinbase paga recompensas por el USDC emitido por Circle, y Coinbase declaró unos ingresos por monedas estables de 1.350 millones de dólares en 2025. La objeción del lobby bancario es que una recompensa calculada en función del saldo y el periodo de tenencia es, en esencia, un interés de depósito con otro nombre, independientemente de cómo se denomine. Esa objeción es la razón por la que Collins (R-ME), Moran (R-KS) y Hawley (R-MO) votaron en contra, y el "circuit breaker" del Tesoro de 18 meses incluido en el borrador del 14 de septiembre fue un intento de ganarse esos tres votos sin enemistarse con las plataformas de intercambio. No logró ninguna de las dos cosas.
En este punto queremos corregir una interpretación que tanto nosotros como otros utilizamos antes de la votación: la laguna jurídica relativa a las filiales no se "reabre" porque CLARITY haya fracasado, ya que las agencias ya la estaban cerrando por una vía independiente. La propuesta de norma de la OCC del 25 de febrero, que implementa GENIUS, establece una presunción refutable de que los acuerdos coordinados entre un emisor y una filial o un tercero vinculado para pagar rendimientos están, en sí mismos, prohibidos, y define el término "tercero vinculado" de forma lo suficientemente amplia como para abarcar la estructura de Coinbase-Circle tal y como funciona en la actualidad. La propuesta de la FDIC de abril extiende la misma lógica a los emisores afiliados a bancos y cierra la sublaguna jurídica por la que los intereses de las reservas fluyen a los titulares a través de una filial de una sociedad de cartera. Los plazos de comentarios han finalizado y se espera que las normas definitivas entren en vigor en torno a la fecha de aplicación plena de GENIUS, a finales de este año. En otras palabras, los bancos están en camino de conseguir lo esencial de lo que querían de la Sección 404 a través de la oficina del Contralor, en lugar de por el Senado, y bajo la supervisión de un Contralor designado por los republicanos.
Por lo tanto, lo que el sector ha perdido en cuanto a rentabilidad no es el resultado en sí, sino dos aspectos relacionados con él. La primera es el alcance. Las normas de la OCC y la FDIC vinculan claramente a los bancos y a las entidades autorizadas por la OCC, pero una plataforma de intercambio no bancaria o un protocolo de préstamos DeFi se sitúan en los límites de su jurisdicción, y la expresión "tercero relacionado" se convierte en una disputa interpretativa más que en un fundamento legal. El artículo 404 habría aplicado la prohibición directamente a todos los proveedores de servicios de activos digitales. La segunda es la durabilidad, que vuelve a ser el argumento de Loper Bright. Una norma de la OCC puede ser restringida por un tribunal o revocada por el próximo Contralor, y las plataformas de intercambio aún tienen una oportunidad real de suavizar la presunción refutable en la norma definitiva, en un foro con mucha menos visibilidad que una votación en el pleno. Nuestra mejor estimación es que, en cualquier caso, el rendimiento de la simple tenencia de stablecoins dentro del perímetro de EE. UU. está llegando a su fin, y que la cuestión interesante para 2027 es qué parte de ese rendimiento migrará a fondos del mercado monetario tokenizados y otros instrumentos de inversión explícitamente regulados, algo que ni GENIUS ni la norma de la OCC abordan.
El "Lame Duck" es el único vehículo que queda, y el mapa lo complica aún más
El proyecto de ley no está oficialmente descartado. El líder de la mayoría, John Thune (republicano por Dakota del Sur), puede volver a presentarlo; Tillis ha dejado en suspenso una moción de reconsideración; el senador John Kennedy (republicano por Luisiana) afirmó el martes que podría volver a presentarse en la sesión "lame duck"; y Alsobrooks ha declarado que la legislación "no va a desaparecer". Un asistente republicano del Senado declaró rotundamente a The Block que está muerto. Ambas afirmaciones son defendibles. El texto, tal y como está estructurado, no tiene via de salida, y el concepto sobrevive si se modifica el mecanismo de aplicación. La sesión "lame duck" dura aproximadamente cuatro semanas, entre las elecciones y las vacaciones, y compite con los presupuestos; además, requiere los mismos once votos que no se alcanzaron el martes. Los mercados de predicción, que situaban el proyecto de ley cerca del 70 % tras la revisión de mayo y en torno al 17 % la mañana de la votación, pueden ser un punto de referencia útil. Sean cuales sean las probabilidades de un resurgimiento durante la sesión de fin de legislatura, no parecen altas según la información disponible actualmente, y la carga de la prueba ha pasado a recaer en cualquiera que sostenga lo contrario.
Las elecciones hacen que la remontada sea más difícil, no más fácil. Los demócratas parten como favoritos para hacerse con la Cámara de Representantes, donde solo necesitan tres escaños y la intención de voto general se ha mantenido cerca de D+6 durante meses. En el Senado, la situación es más reñida: los demócratas necesitan cuatro escaños, y las previsiones oscilan entre un 59 % de posibilidades para los demócratas según Silver Bulletin y una tendencia a favor de los republicanos en otros lugares, siendo Carolina del Norte -donde Tillis se retira y se presenta el exgobernador Roy Cooper (D)- la contienda más destacada. Cualquiera de los dos resultados es malo para una rápida recuperación. Si los demócratas ganan la Cámara de Representantes, el proyecto de ley tendrá que reescribirse desde cero con una nueva mayoría que acaba de ver cómo sus colegas del Senado arrancaban concesiones votando en contra. Si los republicanos conservan ambas cámaras, se reanudará la misma negociación sin la presión del año electoral, pero con la misma diferencia de once votos que la echó por tierra el martes.
Los demócratas también tenían una razón más sencilla para votar en contra: las criptomonedas se han convertido en un lastre en sus propias primarias. Este año, en Minnesota e Illinois, los candidatos opositores derrotaron a los diputados en ejercicio atacando sus vínculos con las criptomonedas, y el diputado Brad Sherman (demócrata por California) afirma que sus propias encuestas revelaron que criticar las donaciones relacionadas con las criptomonedas de un oponente era el mejor arma de ataque con la que contaba. A los votantes no les importa mucho la política sobre criptomonedas en sí misma; solo el 4 % afirma que influye en su voto. Pero el gasto de la industria en campañas electorales es fácil de convertir en un anuncio de ataque, y dos de los siete negociadores demócratas podrían presentarse a las elecciones presidenciales de 2028. Para ellos, un voto a favor en septiembre de 2026 es algo que un rival podría utilizar durante cuatro años. Eso hizo que todas las concesiones que ofrecieron los republicanos valieran menos de lo que parecían.
Repercusiones para BitGo y nuestros clientes
Para BitGo y nuestros clientes, el resultado del caso CLARITY no supone un revés, y nuestra propia posición ilustra el motivo. En diciembre de 2025, BitGo obtuvo la aprobación total e incondicional de la OCC para convertir BitGo Trust Company, una entidad con licencia estatal de Dakota del Sur, en BitGo Bank & Trust, National Association, un banco fiduciario nacional con licencia federal. Esa conversión ya ofrece gran parte de lo que las disposiciones de custodia de CLARITY pretendían establecer por ley: un régimen de supervisión federal único en lugar de las licencias estatales individuales, y la prestación de servicios a nivel nacional en los casos en que la ley federal prevalece sobre los requisitos estatales redundantes. La pérdida generalizada de eficiencia en materia de registro que sufre el sector no se aplica a nosotros de la misma manera; hemos obtenido un resultado comparable a través del proceso de autorización existente de la OCC, en lugar de esperar a que actuara el Congreso. Lo que CLARITY aún habría aportado es una categoría combinada de custodia, ejecución y liquidación que nuestra autorización de fideicomiso no proporciona por sí misma. Nuestra valoración actual es que nuestra exposición directa al riesgo de clasificación no ha variado: custodiamos y mantenemos posiciones en muchos de los activos mencionados en la interpretación de marzo, y para los activos que no figuran en esa lista no existe ninguna interpretación en la que basarnos. Hasta la fecha, los actuales dirigentes de la SEC y la CFTC han manifestado su disposición a colaborar con el sector y han comenzado a desarrollar sus propios marcos interpretativos, aunque el alcance y la durabilidad de esos esfuerzos siguen siendo inciertos.
Reflexiones finales
Quizá la señal más clara de esta nota sea la que proviene del mercado. El bitcoin cayó aproximadamente un 3 % tras conocerse la noticia y, aunque las criptomonedas alternativas cayeron más, este no es el tipo de comportamiento de los precios que cabría esperar si una legislación que llevaba años tramitándose hubiera fracasado por un amplio margen. El bitcoin sigue estando casi un 30 % por encima de su mínimo cíclico de hace unos meses, aunque la evolución pasada de los precios no es necesariamente indicativa de resultados futuros y no se debe tomar como tal.
Una posible interpretación de la evolución reciente de los precios es que los participantes en el mercado consideran que la interpretación de la agencia es "suficientemente buena por ahora", y que ese "suficientemente buena por ahora" ya se había descontado en los precios mucho antes de la votación del martes. Nuestro propio enfoque en esta nota -según el cual la durabilidad es lo más importante para los activos que no cuentan con los quince años de práctica regulatoria del bitcoin- parece coherente con el comportamiento reciente del mercado, aunque las condiciones del mercado pueden cambiar rápidamente y sin previo aviso.
Lo que añadiríamos es una perspectiva de la magnitud. No se trató de un reajuste de precios drástico, sino de uno modesto, y afectó con mayor intensidad a los activos que nunca contaron con la ventaja regulatoria del bitcoin. Esa brecha entre el bitcoin y todo lo que sigue basándose en la interpretación del 17 de marzo es, en nuestra opinión, un indicador clave que hay que vigilar, más que cualquier recuento de votos futuro. Si se mantiene estable o se reduce, podría sugerir que los participantes consideran que la interpretación es lo suficientemente sólida. Si se amplía a medida que se acerca la próxima prueba de fuego -ya sea legislativa o judicial-, podría indicar que la incertidumbre normativa que hemos descrito está empezando a afectar a las valoraciones. Estas son opiniones actuales y están sujetas a cambios en función de la evolución del mercado, la normativa y la situación política.
AVISO LEGAL
Este informe tiene carácter meramente informativo y no constituye un consejo de inversión.
(c)2026 BitGo, Inc. (en conjunto con su sociedad matriz, sus filiales y sus empresas asociadas, "BitGo"). Todos los derechos reservados. BitGo Bank & Trust, National Association ("BitGo Bank & Trust") es un banco fiduciario nacional autorizado y regulado por la Oficina del Contralor de la Moneda (OCC). BitGo Bank & Trust es una filial de propiedad exclusiva de BitGo Holdings, Inc., una sociedad constituida en Delaware con sede en Sioux Falls, Dakota del Sur. Otras entidades de BitGo incluyen BitGo, Inc. y BitGo Prime LLC, cada una de las cuales es una filial de BitGo Bank & Trust que opera de forma independiente. BitGo no ofrece servicios de asesoramiento jurídico, fiscal, contable ni de inversión. La información aquí contenida tiene fines meramente informativos y de marketing, y no debe interpretarse como asesoramiento jurídico, fiscal o de inversión. Los activos digitales están sujetos a un alto grado de riesgo, incluida la posible pérdida de la totalidad del capital invertido. Los resultados pasados y los ejemplos ilustrativos no garantizan resultados futuros. BitGo Holdings, Inc., BitGo Bank & Trust, BitGo, Inc. y BitGo Prime LLC no son intermediarios bursátiles registrados y no son miembros de la Securities Investor Protection Corporation ("SIPC") ni de la Financial Industry Regulatory Authority ("FINRA"). Los activos digitales custodiados no están garantizados por BitGo y no están sujetos a las protecciones de seguro de la Corporación Federal de Seguros de Depósitos ("FDIC") ni de la SIPC. Esta comunicación contiene declaraciones prospectivas. Las declaraciones prospectivas incluyen todas aquellas afirmaciones que no son hechos históricos. Estas declaraciones pueden incluir términos como "pretender", "anticipar", "suponer", "creer", "contemplar", "continuar", "podría", "estimar", "esperar", "prever", "previsible", "orientación", "pretender", "probable", "puede", "objetivos", "perspectivas", "plan", "potencialmente", "predecir", "proyectar", "buscar", "debería", "objetivo", "hará", "haría" o variaciones de estos términos y expresiones similares. Dichas declaraciones prospectivas están sujetas a diversos riesgos e incertidumbres. En consecuencia, existen o existirán factores importantes que podrían hacer que los resultados reales difieran sustancialmente de los indicados en estas declaraciones. Estos factores incluyen, entre otros, los descritos en la sección "Factores de riesgo" del último Informe Anual de BitGo Holdings, Inc. presentado en el Formulario 10-K y otros documentos presentados ante la Comisión de Valores y Bolsa ("SEC"), incluidos los Informes Trimestrales presentados posteriormente en el Formulario 10-Q. Estos factores no deben interpretarse como exhaustivos y deben leerse junto con las demás advertencias incluidas en los documentos presentados por BitGo Holdings, Inc. ante la SEC. Aunque BitGo considera que las expectativas reflejadas en sus declaraciones prospectivas son razonables, no puede garantizar los resultados futuros. BitGo no asume ninguna obligación de actualizar o revisar públicamente ninguna declaración prospectiva, ya sea como consecuencia de nueva información, acontecimientos futuros o cualquier otra circunstancia, salvo que lo exija la ley. Los documentos presentados por BitGo Holdings, Inc. ante la SEC están disponibles en www.sec.gov. BitGo no garantiza que la información aquí contenida sea adecuada para su uso en ninguna jurisdicción en la que su distribución o uso sea contrario a la legislación o la normativa, o que someta a BitGo o a cualquiera de sus filiales a requisitos de registro o licencia en dicha jurisdicción. Las personas que accedan a esta información son responsables de cumplir con todas las leyes y normativas aplicables.
The latest
All News
Acerca de BitGo
BitGo es la empresa de infraestructura de activos digitales que ofrece servicios de custodia, wallets, staking, negociación, financiación y liquidación desde un almacenamiento en frío regulado. Desde nuestra fundación en 2013, nos hemos centrado en acelerar la transición del sistema financiero a una economía de activos digitales. Con una presencia global y múltiples entidades reguladas, BitGo presta servicio a miles de instituciones, incluidas muchas de las principales marcas, bolsas y plataformas del sector, y a millones de inversores minoristas de todo el mundo.