Principais conclusões
As agências agem onde o Congresso não agiu. Dias depois de o Senado ter bloqueado a Lei CLARITY, a SEC e a CFTC emitiram, cada uma, suas próprias medidas de flexibilização para preencher a lacuna deixada pelo Congresso.
Um projeto-piloto de negociação de ações tokenizadas. A decisão da SEC é uma ordem de isenção temporária que autoriza a negociação em blockchain, em ambiente controlado, de ações tokenizadas - um trabalho que antecede a votação em mais de um ano, mas que chega em um momento oportuno.
O alcance é mais restrito do que o título sugere. As duas isenções de cinco anos concedidas pela SEC abrangem apenas ações reais vinculadas a emissores, vêm acompanhadas de mais de 30 condições de divulgação e são explicitamente definidas como um projeto-piloto provisório, enquanto se aguarda a elaboração de novas normas.
A CFTC segue com sua própria medida. No mesmo dia em que a ordem da SEC entrou em vigor, a Divisão de Participantes de Mercado da CFTC ampliou uma posição de não intervenção já existente, passando de um único beneficiário para qualquer fornecedor de software em situação semelhante que ofereça acesso passivo a mercados de derivativos regulamentados.
Uma medida administrativa provisória, não uma solução definitiva. Ambas as medidas são revogáveis a critério do órgão emissor e se aplicam apenas até que a regulamentação formal ou a legislação sejam atualizadas, deixando as empresas na situação de ter que lidar com dois regimes distintos e descoordenados até que o Congresso aprove uma legislação abrangente.
Órgãos reguladores não perdem tempo e, após o fracasso da iniciativa CLARITY, passam a elaborar suas próprias regras
Na semana passada, o Senado impediu que a Lei CLARITY avançasse e, em poucos dias, tanto a SEC quanto a CFTC tomaram medidas para elaborar as regras de estrutura de mercado que o Congresso não havia definido. A SEC emitiu uma isenção condicional temporária, abrindo caminho para a negociação autorizada na cadeia de blocos de ações norte-americanas tokenizadas. A Divisão de Participantes de Mercado da CFTC ampliou uma posição de não intervenção já existente para abranger qualquer fornecedor de software que ofereça acesso passivo aos seus mercados de derivativos regulamentados. O momento sugere uma interpretação óbvia: como o Congresso não elaborou regras para a estrutura do mercado de ativos digitais, ambas as Comissões estão elaborando as suas próprias.
A SEC dá o primeiro passo
Os preparativos para a ordem de ação da SEC antecederam a votação da Lei CLARITY em mais de um ano. A Força-Tarefa de Criptomoedas da SEC foi criada em janeiro de 2025 e, em julho de 2025, o presidente Atkins lançou o "Projeto Crypto" como uma iniciativa de modernização em toda a Comissão. É improvável que essa ordem seja uma reação improvisada à votação do Senado, mas o momento provavelmente é oportunista, e não causal. A Comissão não precisava que a Lei CLARITY fosse rejeitada para ter autoridade nessa questão; a concessão de isenções sempre esteve à sua disposição, independentemente de qualquer resultado legislativo. O que a votação rejeitada faz é proporcionar à SEC um contraste útil: uma agência capaz de elaborar suas próprias regras em poucos dias, em contraposição a um legislativo que não conseguiu avançar de forma alguma.
A isenção é mais restrita do que o título sugere
A portaria concede duas isenções distintas, ambas temporárias e com duração de cinco anos, de 17 de setembro de 2026 a 17 de setembro de 2031. A primeira isenta as "Plataformas de Títulos Tokenizados" (TSVs) da definição de "bolsa de valores" prevista na Lei de Bolsas de Valores. Essa isenção permite que elas operem pools de liquidez AMM (Automated Market Maker) para negociação autorizada de ações tokenizadas sem a necessidade de se registrarem como bolsa de valores nacional ou ATS. A segunda isenta certos provedores de liquidez, denominados "Empresas Abrangidas", da definição de "corretora", desde que sua atividade se limite a fornecer liquidez dentro dos pools de AMM de uma TSV utilizando seu próprio capital.
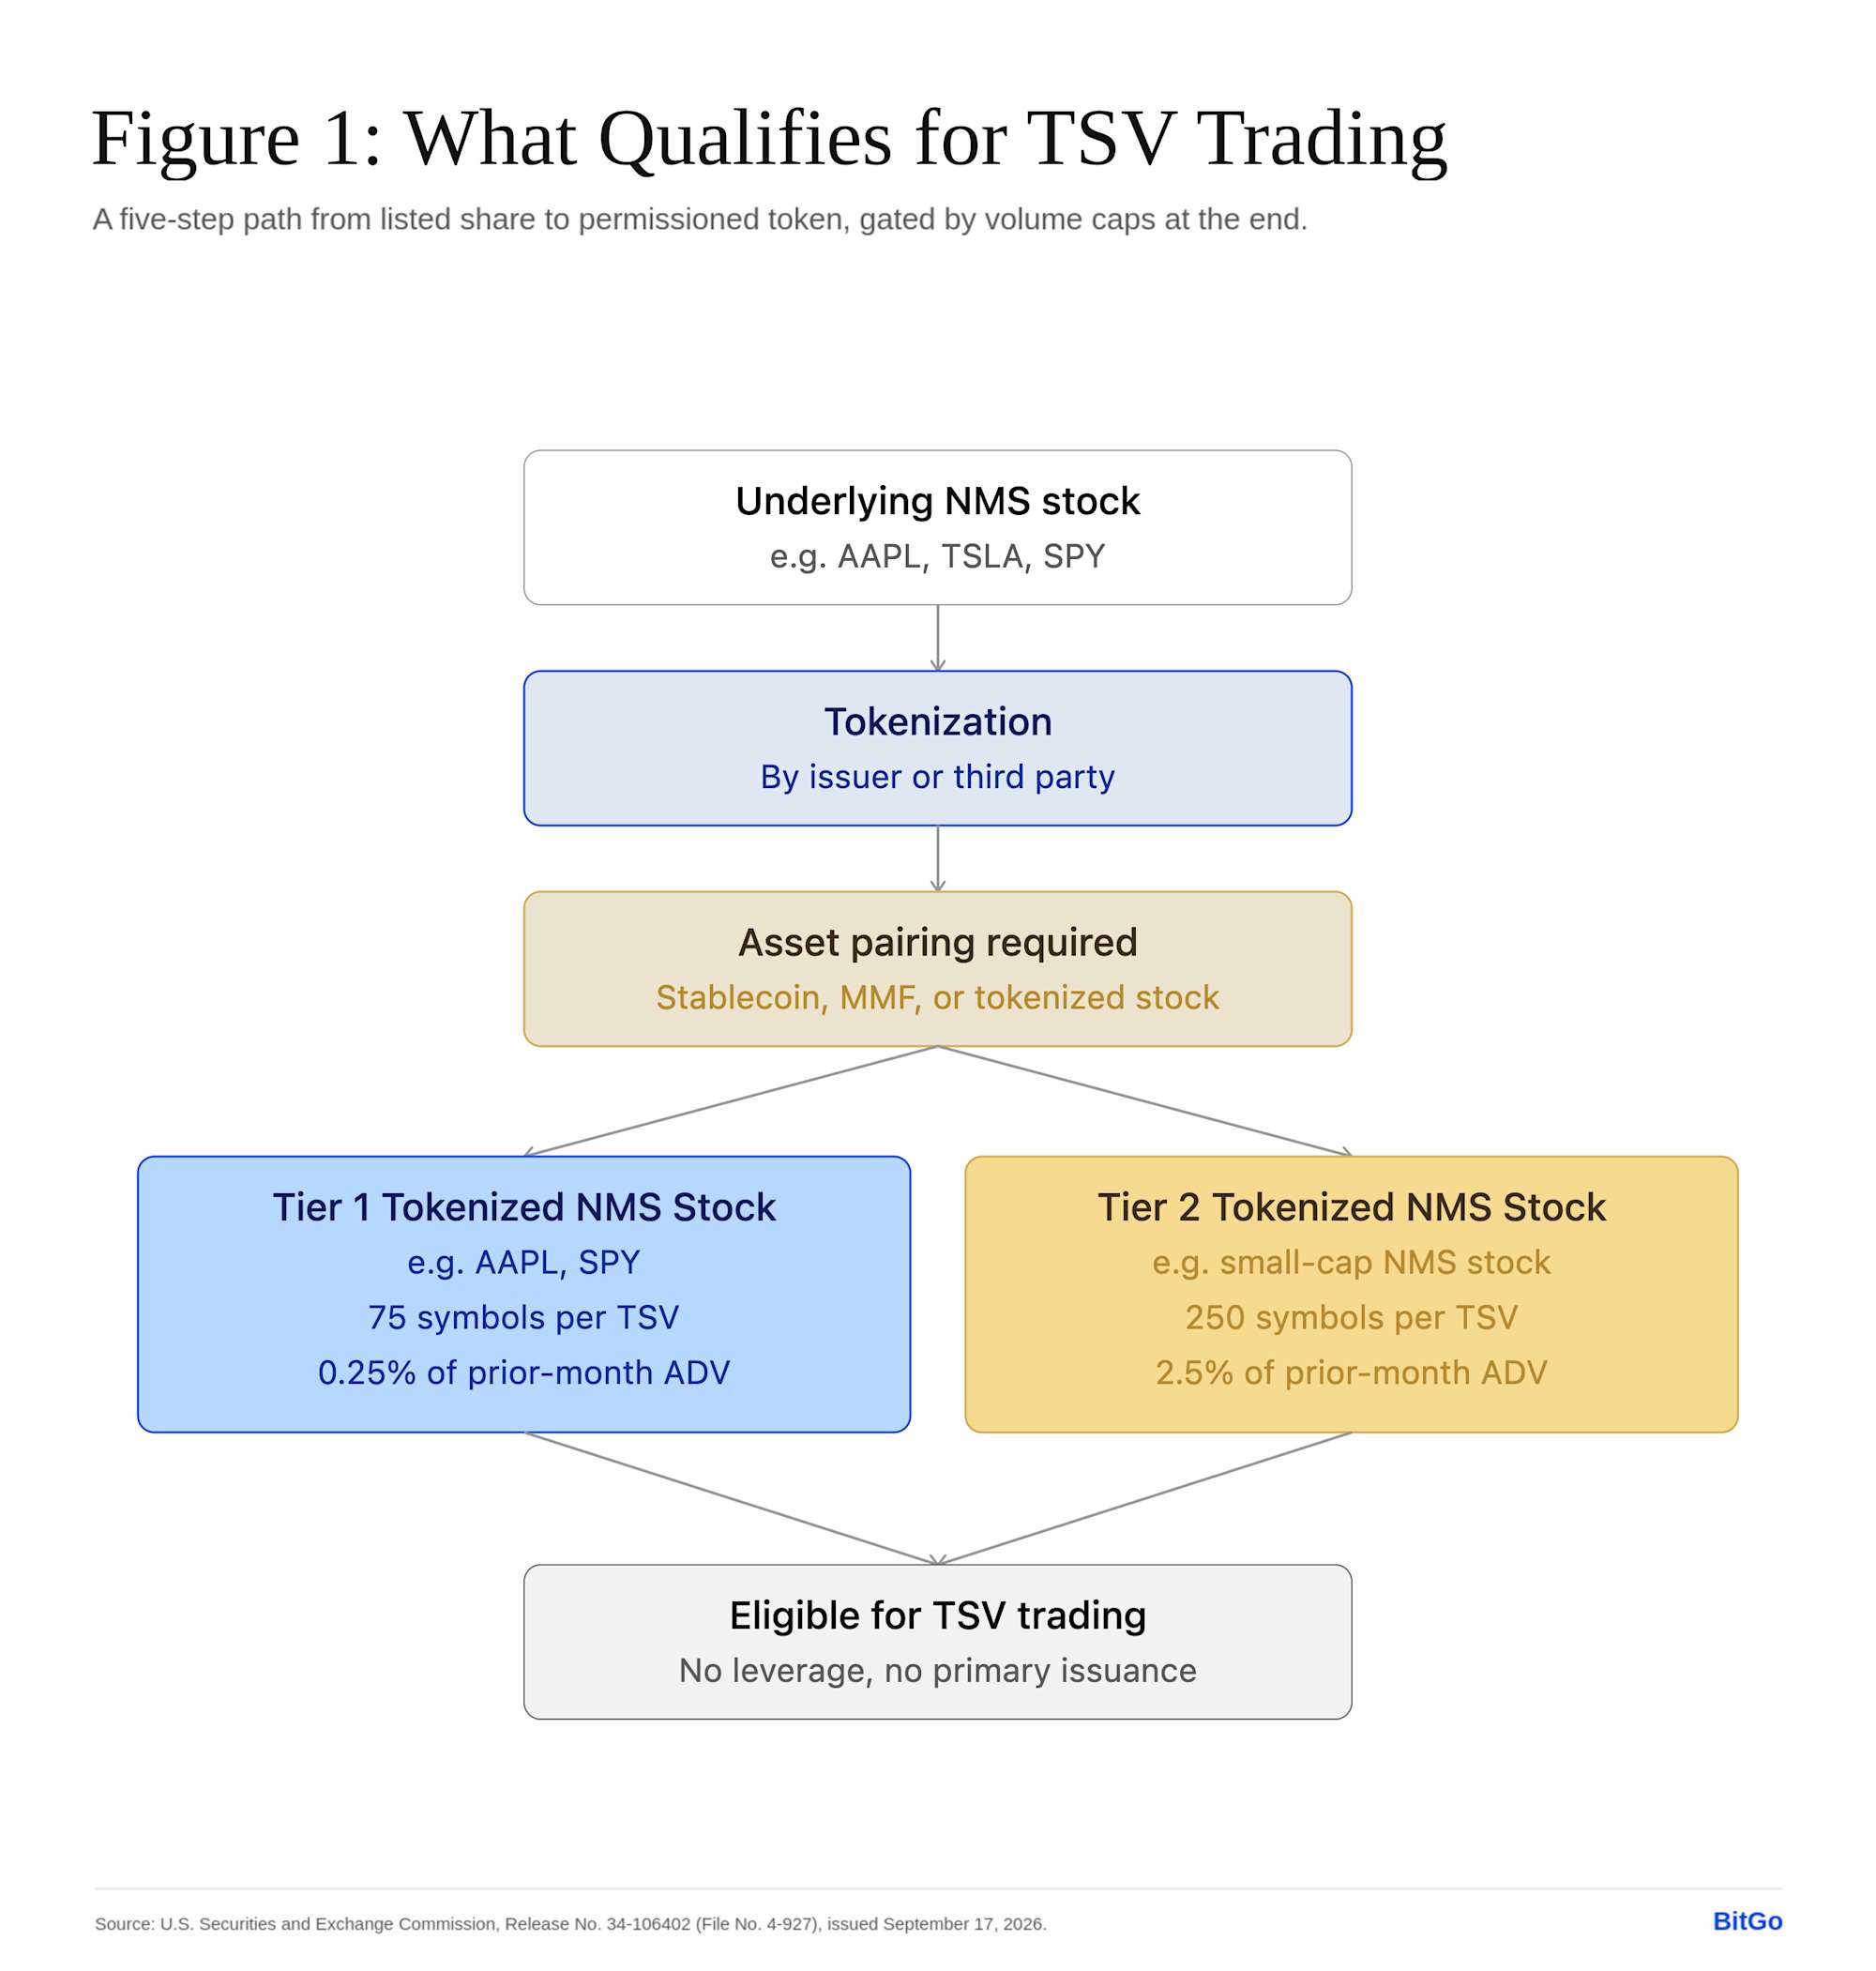
O que pode realmente ser negociado é um conceito mais restrito do que a categoria "títulos tokenizados" poderia sugerir. A portaria se aplica especificamente a "Ações tokenizadas do NMS (Sistema Nacional de Mercado)", ou seja, um título tokenizado pelo emissor ou em seu nome, ou tokenizado por um terceiro não afiliado, de uma ação subjacente do NMS. Ela exclui explicitamente títulos vinculados tokenizados e swaps baseados em títulos tokenizados - os instrumentos de exposição sintética que teriam sido o veículo mais óbvio para criar exposição cripto-nativa a ações sem alterar o registro de ações subjacente. A Comissão deseja que os direitos tokenizados incidam sobre ações reais, portadoras de direitos reais de acionistas, e não sobre derivativos disfarçados de tokens.
As isenções vêm acompanhadas de uma longa lista de condições, com mais de trinta itens de divulgação apenas no edital público exigido. A ordem abrange tudo, desde a estrutura de governança até a mitigação do MEV e os procedimentos de interrupção automática. Esse é o indício de que se trata de um projeto-piloto supervisionado com uma via de saída de volta à regulamentação formal, e não de um sinal verde para a desregulamentação. A Comissão afirma isso diretamente, enquadrando a ordem como uma medida provisória "enquanto a Comissão avalia a necessidade de regulamentação futura". Ela se encerra com dez perguntas específicas para comentários, solicitando feedback sobre se alguma dessas medidas deveria se tornar permanente.
Um livro de regras mais enxuto, mas um mundo de jogo mais restrito
Há argumentos razoáveis para se afirmar que essa ordem representa uma ameaça às bolsas de valores tradicionais. As TSVs estão isentas de várias regras que as bolsas normalmente precisam seguir. Por exemplo, garantir que os operadores obtenham o melhor preço disponível ou divulgar cotações em tempo real, já que essas plataformas determinam os preços das negociações por meio de uma fórmula automatizada baseada na proporção dos ativos em um pool, em vez de fazer referência a mercados externos. Isso representa uma carga regulatória muito menor, e regras menos rígidas geralmente atraem maior volume de negociações.
Mas os limites incorporados à ordem mantêm essa ameaça sob controle. As ações mais líquidas - pense nas empresas do S&P 500 - só podem ser tokenizadas até um máximo de 75 ações diferentes por plataforma, e o volume total de negociação tokenizada de qualquer ação não pode exceder um quarto de um por cento de seu volume normal de negociação diário. Ações menos líquidas têm mais margem, com até 250 símbolos e 2,5% do volume, mas se qualquer um desses limites for ultrapassado duas vezes, a bolsa terá que suspender a negociação dessa ação por três meses. Um quarto de um por cento do volume diário das ações maiores e mais negociadas do país simplesmente não é suficiente para ameaçar uma bolsa de valores de verdade.
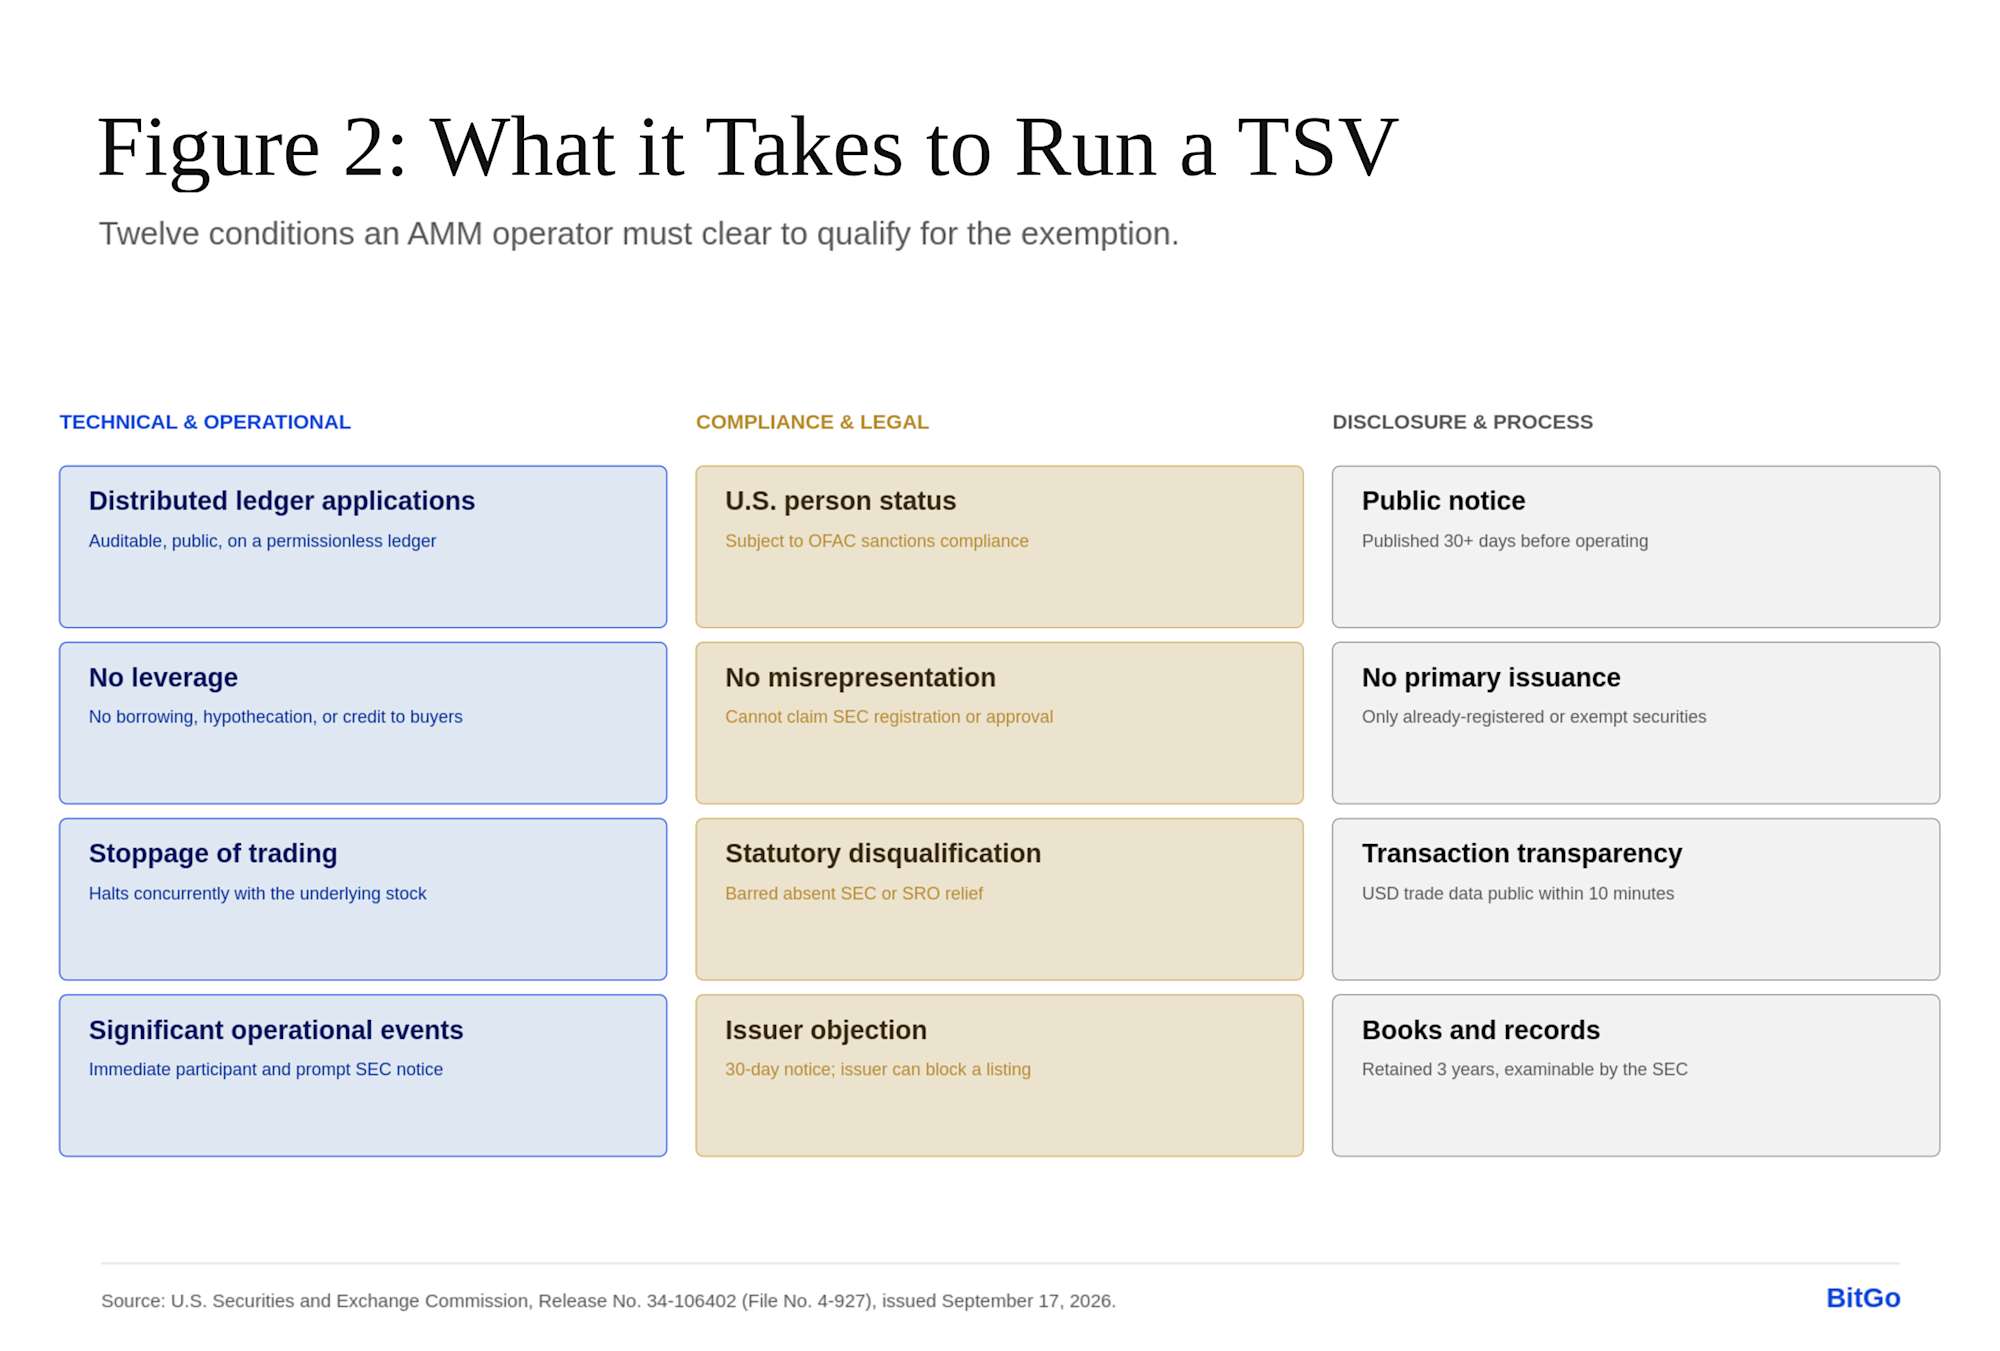
Há também uma salvaguarda que não existe em nenhum outro lugar do mercado: a empresa por trás de uma ação pode se opor à tokenização de suas ações e, caso o faça, essa plataforma simplesmente não poderá oferecê-las. Atualmente, nenhuma bolsa de valores concede esse tipo de direito de veto às empresas. Combinado com uma regra que proíbe essas plataformas de permitir que os operadores tomem dinheiro emprestado para negociar, o quadro que se desenha não é uma brecha nas regras das bolsas. Parece que os reguladores estão criando um campo de testes controlado, pequeno o suficiente para ser acompanhado de perto, sem o receio de que se espalhe para o mercado principal.
O universo negociável é composto por ações emparelhadas com criptomoedas, e não por criptomoedas negociadas livremente
Uma ação tokenizada da NMS em uma TSV só pode ser negociada em um dos três pares: outra ação tokenizada da NMS, uma stablecoin da GENIUS Act ou um fundo do mercado monetário tokenizado. Não há emissão primária em uma TSV, e cada ação tokenizada da NMS deve ter os mesmos direitos econômicos e de voto que a ação subjacente, incluindo materiais de procuração sem custo para os detentores.
Na prática, a parte relativa aos "ativos criptográficos" de cada negociação está restrita a instrumentos que a Comissão já aprovou em outros contextos, como stablecoins para liquidação ou tokens de fundos do mercado monetário para gestão de caixa. Não se trata de uma porta aberta para emparelhar ações com qualquer token que tenha liquidez. Notavelmente, a própria descrição da ordem sobre a mecânica do AMM cita casualmente a fórmula do produto constante (x*y=k), um sinal pequeno, mas real, de até que ponto o vocabulário da DeFi se infiltrou em um comunicado que também dedica páginas à conformidade com o OFAC e à manutenção de registros.
O que isso significa, na prática, é uma negociação autorizada e liquidada em stablecoins de ações tokenizadas dentro de um ambiente de testes com limite de volume, e não uma ponte para o mercado mais amplo de ativos digitais. Isso não é exatamente a bonança do mercado de criptomoedas que o setor poderia desejar, mas é um passo na direção certa.
A CFTC segue com uma posição de não intervenção mais ampla de sua própria autoria
A Divisão de Participantes do Mercado da CFTC também não demorou muito. Em 17 de setembro de 2026, no mesmo dia em que a ordem de isenção da SEC entrou em vigor, a CFTC divulgou uma carta interpretativa. A carta ampliou uma posição de não intervenção, inicialmente concedida seis meses antes a uma única empresa, para uma isenção geral que abrange toda uma categoria de empresas. A mecânica é diferente da ordem da SEC, mas a intenção é a mesma: em vez de esperar pelo Congresso, o órgão regulador está recorrendo às ferramentas que já tem à sua disposição.
O ponto de partida foi uma carta enviada em março de 2026 à Phantom Technologies, uma desenvolvedora de software de carteiras de criptomoedas com custódia própria que pretendia permitir que seus usuários encaminhassem ordens diretamente para mercados de derivativos regulados pela CFTC. A CFTC concedeu à Phantom uma posição de não intervenção, o que significa que a Divisão não recomendaria medidas coercitivas contra a Phantom por não ter se registrado como corretora de apresentação, nem contra seus funcionários por não terem se registrado como pessoas associadas, desde que a Phantom se limitasse a um conjunto definido de "Atividades Propostas".
O mesmo instinto, uma ferramenta diferente
Enquanto a SEC recorreu a isenções previstas nas leis de valores mobiliários para criar algo próximo a uma nova estrutura de mercado, a CFTC optou pelo mecanismo mais restrito e familiar da carta de não ação, ampliada por classe em vez de ser reformulada como uma regra. Trata-se de uma medida de menor alcance institucional, mas que produz um resultado prático semelhante: toda uma categoria de empresas recebe luz verde para operar sem registro, enquanto a exigência de registro subjacente permanece inalterada na legislação. Nenhuma das agências preencheu a lacuna legislativa que a Lei CLARITY teria preenchido, mas ambas encontraram caminhos administrativos para contorná-la.
Condições em vez de limites máximos
A ordem da SEC define limites concretos para seu ambiente de testes: número de símbolos, uma porcentagem do volume médio diário. A carta da CFTC dispensa limites numéricos e se baseia, em vez disso, em critérios de conduta: ausência de impedimentos legais, divulgações aos usuários, responsabilidade solidária com cada "Registrante", marketing em conformidade com a NFA, manutenção de registros e um aviso de registro junto ao MPD. Em troca, os provedores de software passivo (PSPs) podem desenvolver interfaces de front-end, divulgar suas relações com os Registrantes e direcionar os usuários para alguns específicos, desde que os usuários ainda possam acessar esses Registrantes por conta própria.
A custódia é o limite estabelecido pela CFTC
O que impede que isso seja um mercado aberto é o modelo de custódia subjacente. As atividades abrangidas exigem que os fundos do usuário fiquem na organização de compensação da bolsa ou com um corretor registrado, nunca com o PSP. O próprio PSP está impedido de deter ativos, emitir sinais de compra ou venda, ou exercer discricionariedade sobre o encaminhamento ou a execução de ordens. Trata-se de uma versão mais restrita do mesmo princípio por trás das condições de "sem alavancagem" e "sem custódia" da SEC para plataformas de ações tokenizadas: o órgão regulador tolerará softwares que direcionem os usuários a um mercado regulamentado, mas não softwares que comecem a se assemelhar ao próprio mercado.
Uma medida provisória, não uma regra
Assim como a ordem da SEC, a carta da CFTC é explícita quanto à sua própria natureza temporária. Ela vincula apenas a Divisão, e não a Comissão, e se aplica apenas até que uma regulamentação trate do registro de IBs para desenvolvedores de software. A carta pode ser condicionada, modificada, suspensa ou revogada a critério da MPD. Ambas as agências estão regulando um mercado para o qual ainda não dispõem de regras duradouras, utilizando os instrumentos mais flexíveis de seus respectivos conjuntos de ferramentas: uma ordem de isenção na SEC e uma carta de não ação coletiva na CFTC. Ambas têm o cuidado de enquadrar esse status provisório como uma característica, e não como um acidente. O Congresso pode não ter tomado nenhuma medida esta semana, mas nenhum dos órgãos reguladores estava interessado em esperar para ver se isso acabaria por acontecer.
Considerações finais
Independentemente das preocupações com a durabilidade, a realidade prática é que essa colcha de retalhos é com o que o setor tem que trabalhar por enquanto. O CLARITY fracassou (por enquanto) e, em vez de deixar em aberto a questão da estrutura de mercado, a SEC e a CFTC recorreram, cada uma, às ferramentas já à sua disposição - uma ordem de isenção, em um caso, e uma carta de não ação ampliada, no outro - para dar às empresas uma maneira de operar nesse ínterim.
Nenhum dos dois substitui a legislação. Ambos são revogáveis a critério do órgão emissor e se aplicam apenas até que uma regulamentação ou uma lei os substitua. As lacunas entre os dois regimes - condições diferentes, órgãos diferentes, ausência de coordenação visível - constituem o tipo de ineficiência que somente um único marco legislativo pode realmente sanar. As empresas que atuam tanto no mercado de ações tokenizadas quanto no de derivativos terão que atender a dois conjuntos distintos de condições, sem nenhuma garantia de que elas sejam compatíveis.
Mas essa é a escolha que o setor está fazendo neste momento: medidas de alívio imperfeitas e sobrepostas hoje, em vez de regras claras em algum momento no futuro. Até que o Congresso aprove uma legislação abrangente, essa é a estrutura de mercado existente, e as empresas precisarão criar programas de conformidade que possam operar dentro dela, e não contorná-la.



Sobre a BitGo
A BitGo é a empresa de infraestrutura de ativos digitais que oferece serviços de custódia, wallet-as-a-Service, staking, negociação, financiamento e liquidação a partir de armazenamento a frio regulamentado. Desde a nossa fundação em 2013, nosso foco tem sido acelerar a transição do sistema financeiro para uma economia de ativos digitais. Com presença global e várias entidades regulamentadas, a BitGo atende milhares de instituições, incluindo muitas das principais marcas, bolsas e plataformas do setor, e milhões de investidores de varejo em todo o mundo.