主なポイント
議会が手を付けなかった分野で、各規制当局が動き出した。上院が「CLARITY法」を否決してから数日後、SECとCFTCはそれぞれ独自の救済措置を発表し、議会が残した空白を埋めた。
トークン化された株式の取引パイロットプログラム。SECの命令は、トークン化された株式の許可制on-chain取引を認める一時的な免除命令であり、この取り組みは投票の1年以上前から進められていたものの、絶好のタイミングで実現した。
見出しが示唆するほど範囲は広くない。SECの2つの5年間の適用除外措置は、発行体と直接結びついた実在の株式のみを対象としており、30項目以上の開示条件が課されており、さらなる規則制定を待つ間の暫定的な試験措置として明確に位置づけられている。
続いてCFTCも独自の措置を講じた。SECの命令が発効した同日、CFTCの市場参加者局は、既存の「ノーアクション」方針の対象を、単一の受益者から、規制対象のデリバティブ市場への受動的なアクセスを提供する、同様の状況にあるあらゆるソフトウェアプロバイダーへと拡大した。
これは恒久的な解決策ではなく、暫定的な措置である。いずれの措置も、発令機関の裁量により取り消される可能性があり、正式な規則制定や立法措置が追いつくまでの間のみ適用される。そのため、議会が包括的な法案を可決するまでは、企業は連携の取れていない2つの異なる制度の間をやりくりせざるを得ない。
CLARITYの進展が頓挫した直後、規制当局は直ちに独自の規則の策定に着手した
先週、上院は「CLARITY法」の審議進展を阻止したが、その数日後、SECとCFTCは、議会が策定しなかった市場構造規則の策定に乗り出した。SECは、トークン化された米国株式の許可制on-chain取引への道を開く暫定的な条件付き免除を発表しました。 CFTCの市場参加者部門は、既存の「ノーアクション・ポジション」を拡大し、規制対象のデリバティブ市場への受動的なアクセスを提供するあらゆるソフトウェアプロバイダーを対象に含めた。このタイミングからは、明らかな解釈が導かれる。議会がデジタル資産市場の構造に関する規則を策定できなかったため、両委員会が独自に規則を策定しているのだ。
SECが先手を打つ
SECの措置命令の基礎となる動きは、CLARITY法の採決より1年以上前にさかのぼる。 SECの暗号資産タスクフォースは2025年1月に設立され、2025年7月にはアトキンス委員長が委員会全体の近代化イニシアチブとして「プロジェクト・クリプト」を立ち上げた。今回の命令が上院の採決に対する即興的な反応である可能性は低いものの、そのタイミングは因果関係というよりは、むしろ好機を捉えたものだろう。 SECがこの件に関して権限を行使するために、CLARITY法の否決を必要としていたわけではない。立法上の結果にかかわらず、SECには常に免除措置を適用する権限があったからだ。今回の否決がもたらしたのは、SECにとって有益な対比である。わずか数日で独自の規則を策定できる規制当局と、全く動きを見せられなかった立法府との対比である。
この免除措置は、見出しが示唆するほど広範なものではない
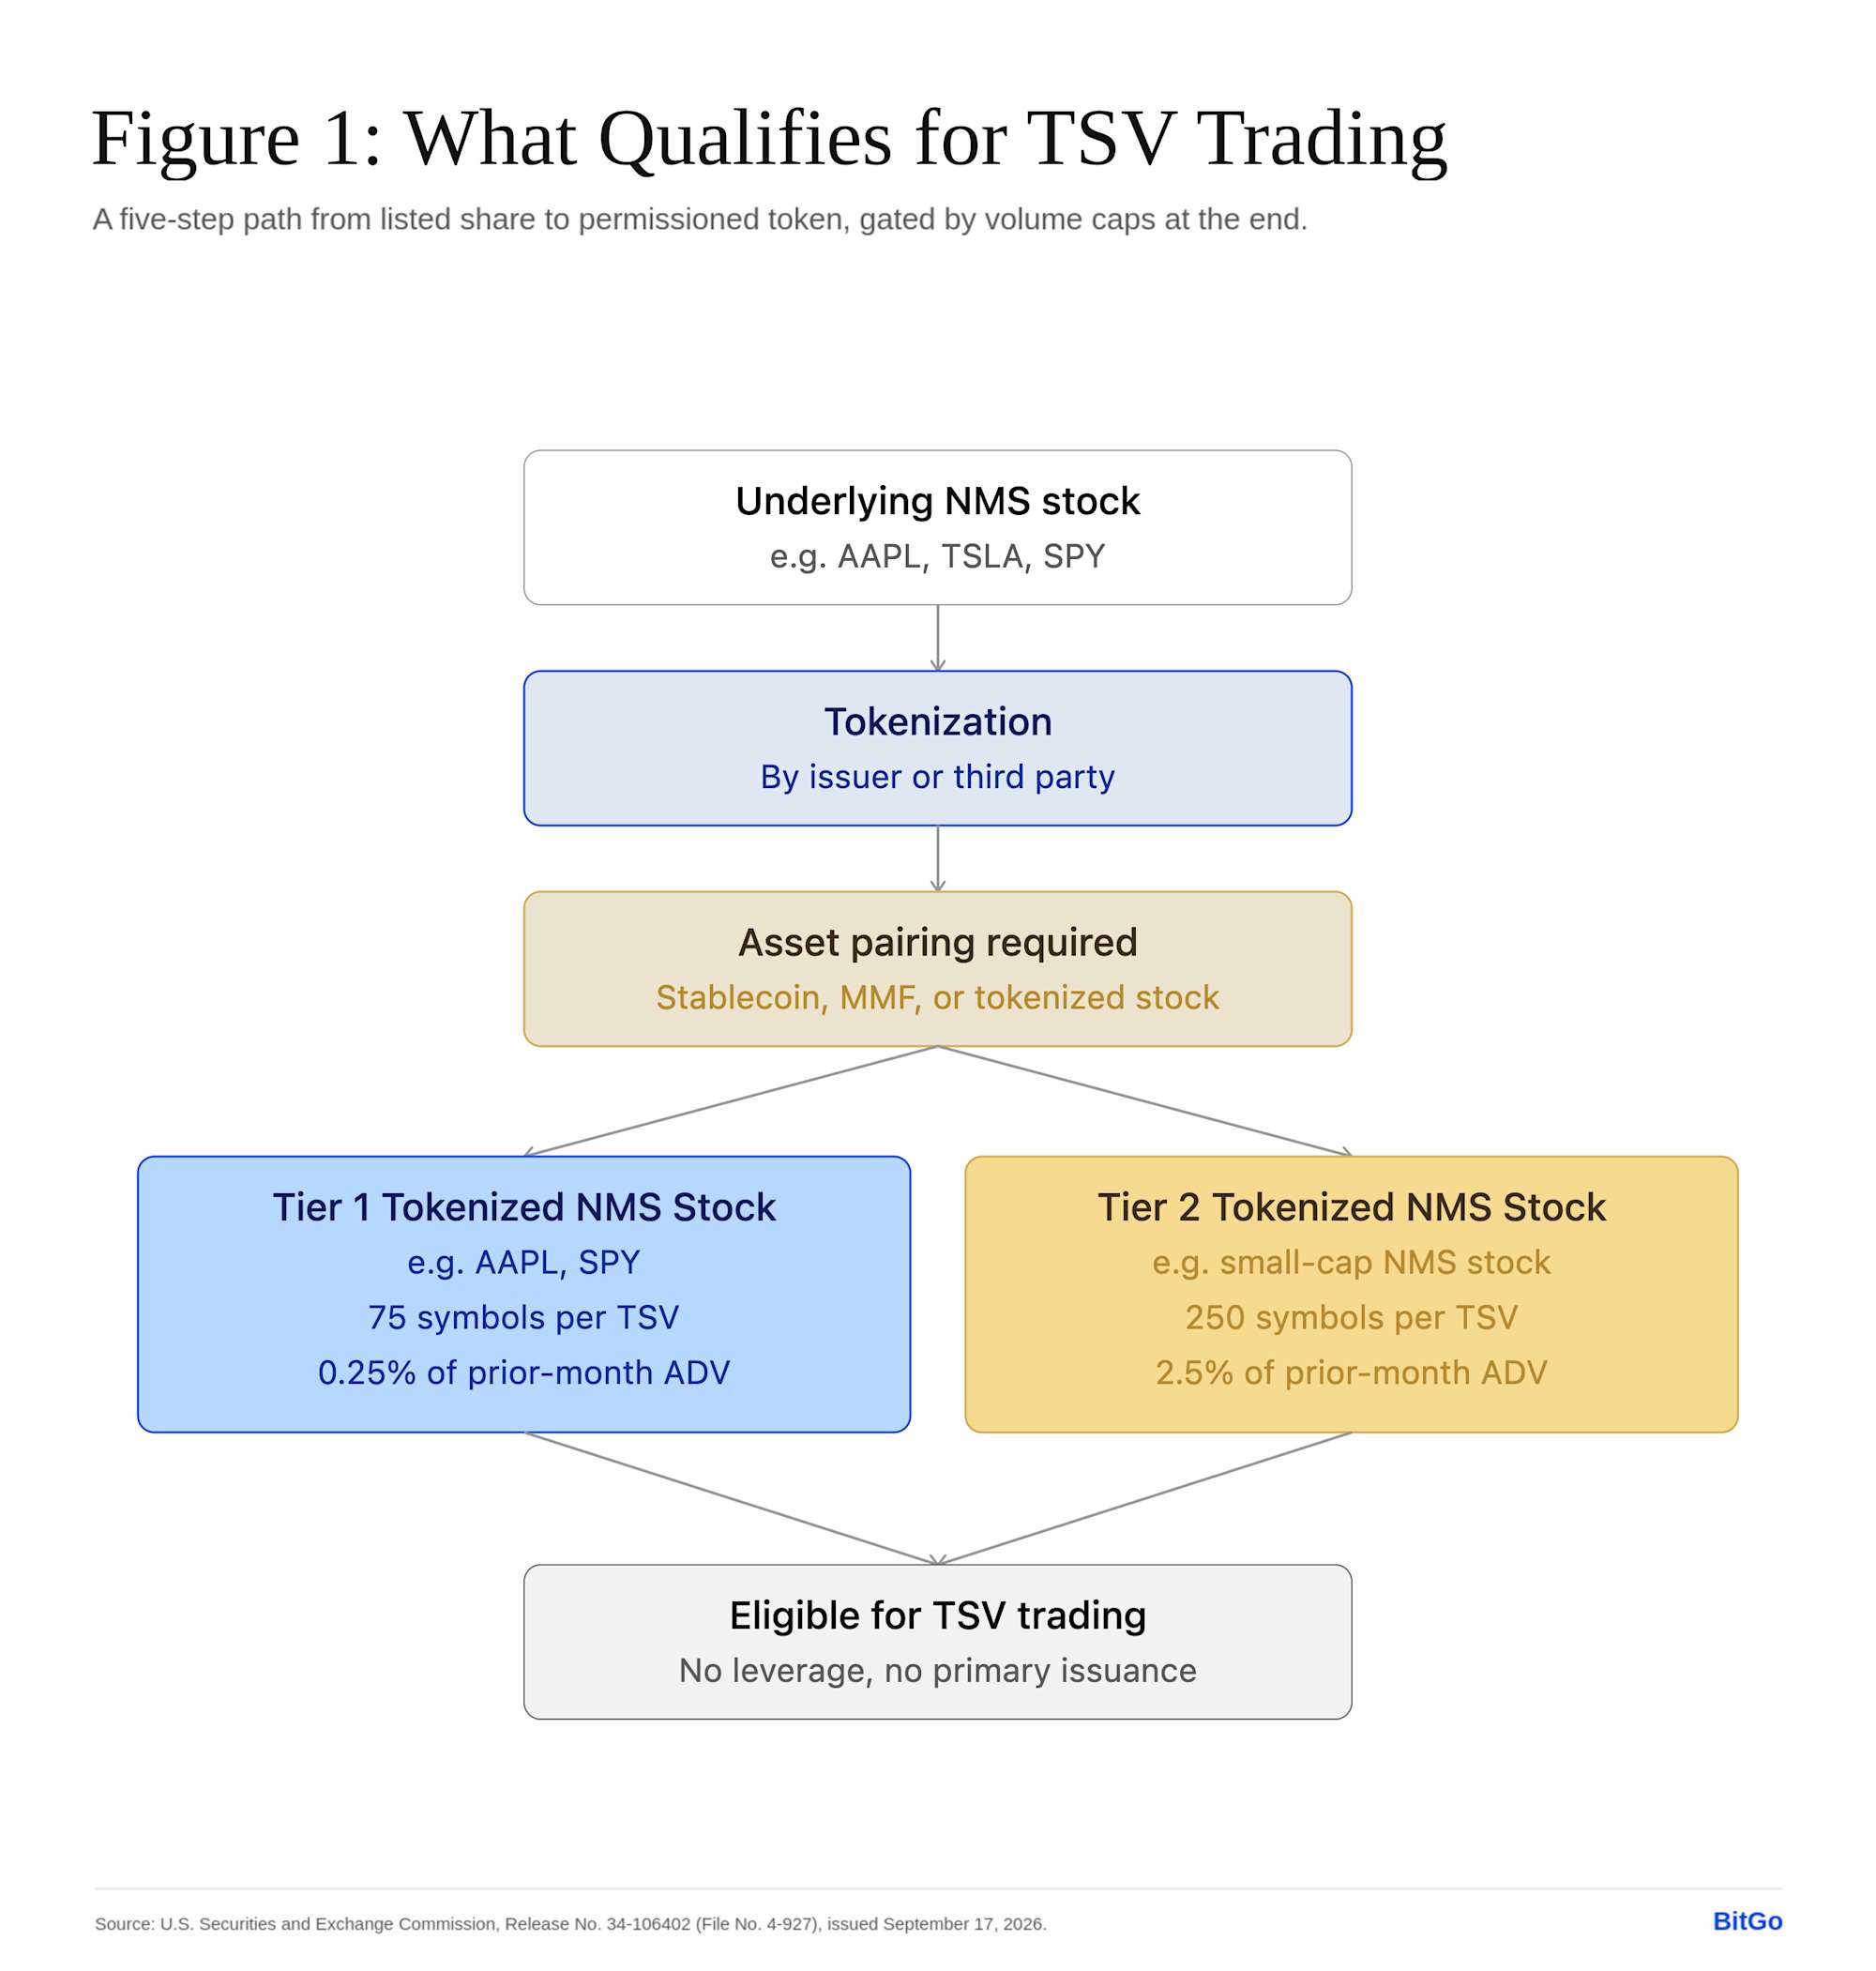
この命令は、2つの異なる免除を認めており、いずれも一時的なもので、2026年9月17日から2031年9月17日までの5年間有効である。 1つ目は、「トークン化証券取引場(TSV)」を、証券取引法における「取引所」の定義から除外するものです。この免除により、TSVは、全国証券取引所またはATSとして登録することなく、トークン化された株式の許可制取引のためのAMM(自動マーケットメイカー)流動性プールを運営することが可能となります。 2つ目の免除は、「対象企業(Covered Firms)」と呼ばれる特定の流動性提供者に対し、その活動が自己資本を用いてTSVのAMMプール内で流動性を供給することに限定されている限り、「ディーラー」の定義から除外するものです。
実際に取引可能な対象は、カテゴリーとしての「トークン化された証券」という表現が示唆するよりも狭い範囲に限定されます。この命令は、具体的には「トークン化されたNMS(全米市場システム)株式」に適用されます。これは、原資産となるNMS株式について、発行者自身またはその代理人がトークン化したもの、あるいは関連のない第三者によってトークン化されたものを指します。 この規則は、トークン化された連動証券やトークン化された証券ベースのスワップを明示的に除外している。これらは、原資産の株主名簿に手を加えることなく、暗号資産固有の株式エクスポージャーを構築するための、より明白な手段となり得た合成エクスポージャーの「ラッパー」である。委員会が求めているのは、トークンに偽装されたデリバティブではなく、実際の株主権を伴う実在する株式に対するトークン化された請求権である。
免除には数多くの条件が伴い、必要な公示事項だけでも30項目以上の開示事項が挙げられている。この命令は、ガバナンス体制からMEV(市場効率化)の軽減策、サーキットブレーカーの手順に至るまで、あらゆる事項を網羅している。これは、規制緩和の「青信号」ではなく、正式な規則制定へと戻る出口が用意された、監督下のパイロット事業であることを示す証拠である。 委員会もこれを率直に認めており、この命令を「委員会が将来の規則制定の必要性を検討している間」の暫定措置であると位置付けている。命令の末尾には、これらの措置のいずれかを恒久化すべきかどうかについて意見を求める10項目の質問が記載されている。
ルールブックは簡素化されたが、サンドボックスは狭い
この命令が従来の証券取引所を脅かすという見方にも、それなりの根拠がある。TSVは、取引所が通常遵守しなければならないいくつかの規則の適用を免除されている。 例えば、トレーダーに最良価格を保証することや、リアルタイムの相場情報を配信することなどが挙げられます。というのも、これらのプラットフォームは、外部市場を参照するのではなく、プール内の資産比率に基づいた自動計算式を用いて取引価格を決定するからです。これによりコンプライアンス上の負担が大幅に軽減され、規制が緩いほど通常は取引高が増加する傾向にあります。
しかし、注文に組み込まれた上限により、そのリスクは最小限に抑えられている。S&P 500構成銘柄のような流動性の高い銘柄については、取引所ごとに最大75銘柄までしかトークン化できず、また、1銘柄あたりのトークン化取引総量は、通常の1日あたりの取引高の0.25%を超えてはならない。 流動性の低い銘柄には、最大250銘柄および取引高の2.5%というより広い枠が設けられているが、いずれかの制限を2回超過した場合、その取引所は当該銘柄の取引を3か月間停止しなければならない。国内で最大かつ最も取引量の多い銘柄の1日あたりの取引高の0.25%など、実際の証券取引所を脅かすには到底足りない。
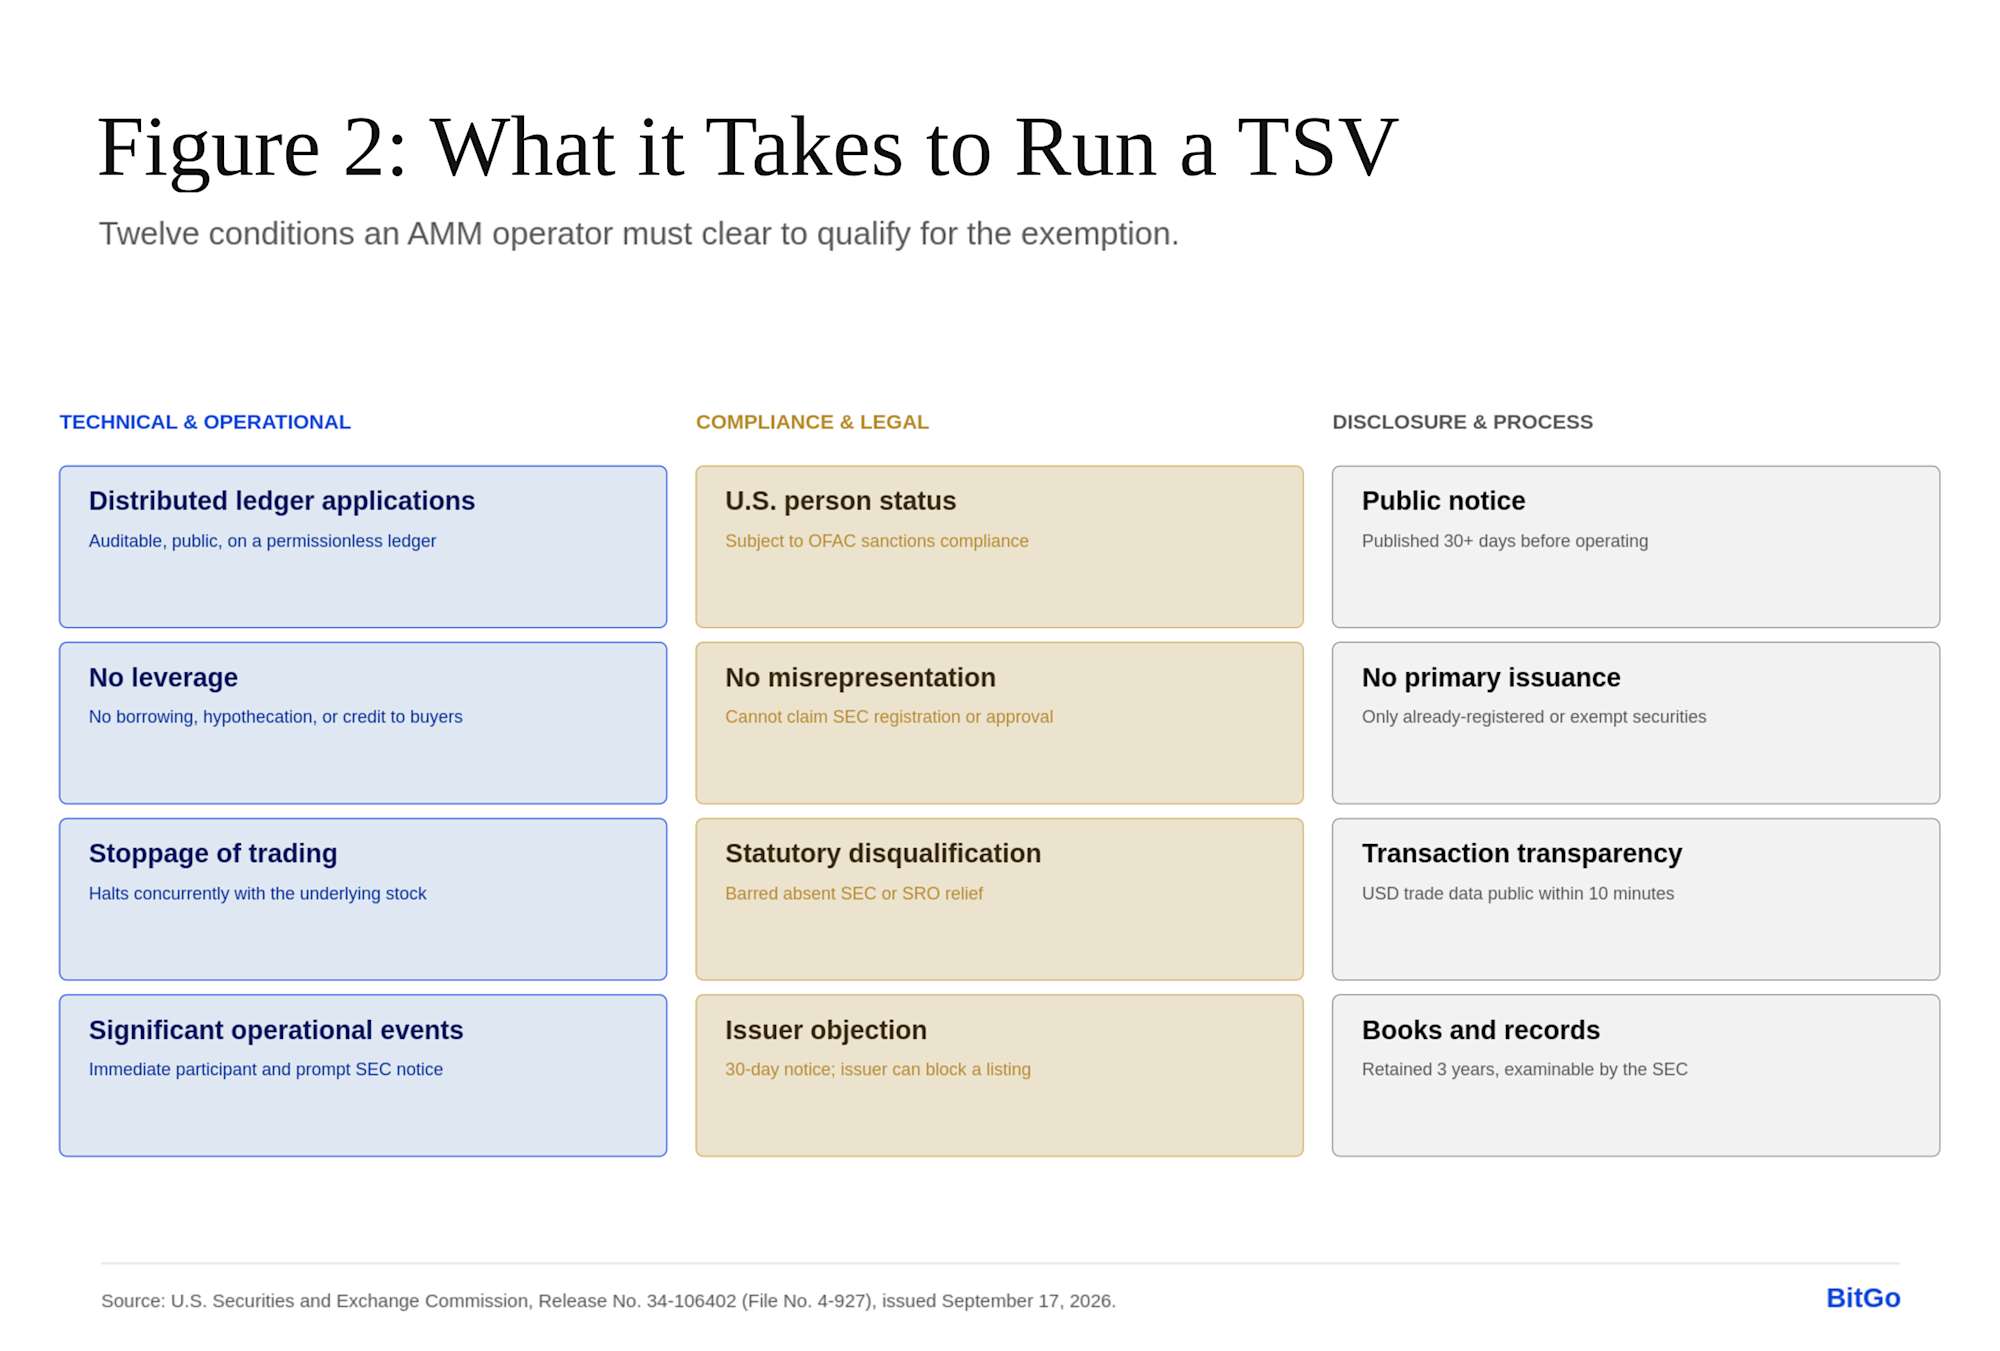
また、市場の他のどこにも存在しない安全策もあります。それは、株式を発行する企業が自社の株式のトークン化に異議を唱えることができ、異議が申し立てられた場合、その取引所は当該株式を扱うことができないというものです。 現在、企業にそのような拒否権を与えている証券取引所は存在しません。さらに、これらの取引所がトレーダーに取引のための資金を貸し出すことを禁じる規則と相まって、そこから浮かび上がるのは、取引所の規則を迂回する「裏口」というものではありません。規制当局は、主要市場への波及を懸念することなく綿密に監視できるほど小規模な、隔離された試験場を構築しているように見えます。
取引可能な市場とは、株式と仮想通貨を組み合わせたものであり、仮想通貨そのものが自由に取引される市場ではない。
TSV上のトークン化されたNMS株式は、他のトークン化されたNMS株式、GENIUS Actステーブルコイン、またはトークン化されたマネーマーケットファンドのいずれか3つのペアのいずれかでのみ取引可能です。 TSV上での新規発行は行われず、すべてのトークン化されたNMS株式は、原資産となる株式と同一の経済的権利および議決権を有しなければならず、これには保有者への無償提供が義務付けられた委任状関連資料の提供も含まれます。
実際には、あらゆる取引における「暗号資産」の部分は、決済用のステーブルコインや資金管理用のマネーマーケットファンド・トークンなど、委員会がすでに他で承認済みの金融商品に限定されています。これは、株式と流動性のあるあらゆるトークンを自由に組み合わせることができるというわけではありません。 特に注目すべきは、この命令書におけるAMMの仕組みに関する説明の中で、定積公式(x*y=k)がさりげなく引用されている点だ。これは、OFAC(米国財務省外国資産管理室)のコンプライアンスや記録管理について何ページにもわたって言及しているこの文書に、DeFiの用語がどれほど深く浸透しているかを示す、ささやかながらも確かな兆候である。
要するに、これは取引高に上限が設けられたサンドボックス内で行われる、許可制でステーブルコイン決済によるトークン化株式の取引であり、より広範なデジタル資産市場への架け橋というわけではない。これは業界が期待するような暗号資産市場の好況とは少し異なるが、正しい方向への一歩である。
CFTCもこれに続き、独自のより広範な不処分解明方針を打ち出した
CFTCの市場参加者部門も、すぐに対応した。2026年9月17日、SECの免除命令が発効したその同じ日、CFTCは解釈通達を公表した。 この通達は、6か月前にある1社に対して初めて認められた「ノーアクション」の立場を、ある種の企業全体に対する包括的な救済措置へと拡大したものである。その仕組みはSECの命令とは異なるが、その意図は同じである。すなわち、規制当局は議会を待つのではなく、すでに手元にある手段を活用しようとしているのだ。
その発端となったのは、2026年3月にファントム・テクノロジーズ社宛てに送付された書簡であった。同社は、ユーザーがCFTCの規制対象となるデリバティブ市場へ直接注文を送信できるようにすることを目指していた、自己管理型暗号資産ウォレットソフトウェアの開発企業である。 CFTCはファントムに対し、「ノーアクション・ポジション」を示した。これは、ファントムが定められた一連の「提案された活動」の範囲内にとどまる限り、同社が紹介ブローカーとして登録しなかったこと、あるいはその従業員が関連者としての登録を怠ったことについて、同局が執行措置を勧告しないことを意味する。
同じ本能、異なる道具
SECが証券法に基づく免除措置を用いて、新たな市場構造に近いものを構築しようとしたのに対し、CFTCは、規則として書き換えるのではなく、クラスごとに適用範囲を拡大する形で、より限定的で馴染み深い「ノーアクションレター」という手段を採用した。 これは制度的にはより小規模な措置だが、実質的には同様の結果をもたらす。すなわち、ある特定のカテゴリーに属する企業全体が登録なしに事業を行う許可を得られる一方で、その根底にある登録要件は法的にそのまま残されるのである。いずれの機関も、CLARITY法が埋めるはずだった立法上のギャップを埋めてはいないが、その代わりに、両機関ともそれを回避する行政的な道筋を見出したのである。
上限の代わりに条件
SECの命令は、銘柄数や1日平均出来高の割合といった具体的な数値を用いて、同機関のサンドボックスに上限を設けています。 一方、CFTCの通達では数値による制限は設けず、代わりに以下の行動基準に依拠している:法的な資格喪失事由がないこと、ユーザーへの開示、各「登録者」との連帯責任、NFAに準拠したマーケティング、記録の保管、およびMPDへの届出。 その見返りとして、パッシブ・ソフトウェア・プロバイダー(PSP)は、ユーザーが依然として独自に当該登録者にアクセスできる限り、フロントエンド・インターフェースを構築し、登録者との提携関係を宣伝し、ユーザーを特定の登録者へと誘導することが可能となる。
「管理権」こそがCFTCが引く一線である
これが「オープン・ドア」とならない理由は、その根底にあるカストディモデルにある。対象となる取引では、ユーザーの資金は取引所の清算機関または登録ブローカーに預け入れられなければならず、PSPが直接管理することは決して許されない。PSP自体は、資産の保有、売買シグナルの発行、あるいは注文のルーティングや執行に関する裁量権の行使が禁じられている。 これは、SECがトークン化された株式取引プラットフォームに対して課している「レバレッジ禁止」および「カストディ禁止」の条件の背後にある原則を、より限定的に適用したものです。つまり、規制当局が容認するのは、ユーザーを規制対象の市場へと誘導するソフトウェアであり、市場そのものに似通った形態をとるソフトウェアではないということです。
暫定的な措置であり、規則ではない
SECの命令と同様、CFTCの書簡も、その一時的な性質について明確に述べている。この書簡は当該部門のみに拘束力を持ち、委員会全体には及ばず、ソフトウェア開発者に対するIB登録に関する規則制定が行われるまでの間のみ適用される。また、この書簡はMPDの裁量により、条件付きとされたり、変更・停止・取り消しされる可能性がある。 両機関は、まだ恒久的な規則が整備されていない市場を、それぞれのツールキットの中で最も柔軟な手段――SECでは免除命令、CFTCではクラス・ノーアクション・レター――を用いて規制している。両機関とも、この暫定的な状況を「偶発的なもの」ではなく「意図的な特徴」として位置づけるよう細心の注意を払っている。 今週、議会は動きを見せなかったが、いずれの規制当局も、議会が最終的に動くかどうかを見守ることに興味は示さなかった。
まとめ
耐久性に関する懸念がどうであれ、現実問題として、この寄せ集めのような仕組みが、現時点で業界が対応せざるを得ない状況である。 CLARITYは(現時点では)失敗に終わったが、市場構造の問題を未解決のままにしておくよりは、SECとCFTCはそれぞれ、すでに利用可能な手段――一方は免除命令、もう一方は適用除外範囲を拡大したノーアクションレター――を活用し、その間、各企業が事業を継続できる道筋を整えた。
いずれも法律の代わりにはなりません。どちらも発行機関の裁量で取り消される可能性があり、規則制定や法令によって置き換えられるまでしか適用されません。2つの制度の間の継ぎ目、異なる条件、異なる機関、目に見える調整の欠如といったものは、単一の法的枠組みによってのみ真に解消できる非効率性です。 トークン化された株式とデリバティブの両分野で事業を展開する企業は、互いに整合性が保証されていない2つの別々の条件を満たさなければならない。
しかし、それがまさに業界が現在行っているトレードオフなのです。つまり、将来のある時点で明確なルールが整備されるのを待つのではなく、現時点では不完全で重複する救済措置を受け入れるという選択です。議会が包括的な法案を可決するまでは、これが現状の市場構造であり、企業はそれを回避するのではなく、その枠組みの中で機能するコンプライアンス体制を構築する必要があります。
BitGoについて
BitGoはデジタル資産のインフラストラクチャー企業であり、カストディ、ウォレット、ステーキング、トレーディング、ファイナンス、決済サービスを規制されたコールドストレージから提供しています。2013年の設立以来、当社は金融システムのデジタル資産経済への移行を加速させることに注力してきました。グローバルな事業展開と複数の規制対象事業体により、BitGoは業界のトップブランド、取引所、プラットフォームの多くを含む数千の機関投資家、および世界中の数百万人の個人投資家にサービスを提供しています。