Puntos clave
Las agencias actúan donde el Congreso no lo ha hecho. Días después de que el Senado bloqueara la Ley CLARITY, la SEC y la CFTC publicaron sendas medidas de alivio para cubrir el vacío que había dejado el Congreso.
Un programa piloto de negociación de acciones tokenizadas. La orden de la SEC es una orden de exención temporal que autoriza la negociación en cadena, con acceso restringido, de acciones tokenizadas, un trabajo que se remonta a más de un año antes de la votación, pero que llega en un momento oportuno.
Su alcance es más limitado de lo que sugiere el titular. Las dos exenciones de cinco años de la SEC solo se aplican a las acciones reales vinculadas al emisor, conllevan más de 30 condiciones de divulgación y se plantean explícitamente como un programa piloto provisional a la espera de nuevas normas.
La CFTC responde con su propia medida. El mismo día en que entró en vigor la orden de la SEC, la División de Participantes en el Mercado de la CFTC amplió una posición de no intervención ya existente, pasando de un único beneficiario a cualquier proveedor de software en situación similar que ofrezca acceso pasivo a los mercados de derivados regulados.
Se trata de una medida administrativa provisional, no de una solución definitiva. Ambas medidas son revocables a discreción del organismo que las ha dictado y solo se aplican hasta que se aprueben las normas reglamentarias o la legislación correspondiente, lo que obliga a las empresas a desenvolverse en dos regímenes distintos y descoordinados hasta que el Congreso apruebe una normativa integral.
Las agencias reguladoras no pierden tiempo tras el fracaso de la iniciativa CLARITY y se ponen manos a la obra para elaborar sus propias normas
El Senado impidió la semana pasada que la Ley CLARITY siguiera adelante y, en cuestión de días, tanto la SEC como la CFTC se pusieron manos a la obra para redactar las normas sobre la estructura del mercado que el Congreso no había establecido. La SEC emitió una exención condicional temporal que allana el camino para la negociación autorizada en cadena de valores estadounidenses tokenizados. La División de Participantes en el Mercado de la CFTC amplió una posición de no intervención ya existente para incluir a cualquier proveedor de software que ofrezca acceso pasivo a sus mercados de derivados regulados. El momento elegido invita a una interpretación obvia: el Congreso no ha elaborado normas sobre la estructura del mercado de activos digitales, por lo que ambas comisiones están elaborando las suyas propias.
La SEC da el primer paso
Los preparativos para la orden de actuación de la SEC se remontan a más de un año antes de la votación de la Ley CLARITY. El Grupo de Trabajo sobre Criptomonedas de la SEC se creó ya en enero de 2025, y en julio de 2025 el presidente Atkins puso en marcha el "Proyecto Crypto" como una iniciativa de modernización que abarcaba a toda la Comisión. Es poco probable que esta orden sea una reacción improvisada a la votación del Senado, pero es probable que el momento elegido sea más una cuestión de oportunidad que una coincidencia causal. La Comisión no necesitaba que la Ley CLARITY fuera rechazada para tener autoridad en este ámbito, ya que siempre ha podido recurrir a exenciones independientemente de cualquier resultado legislativo. Lo que hace la votación fallida es ofrecer a la SEC una yuxtaposición útil: una agencia capaz de redactar sus propias normas en cuestión de días, frente a una legislatura que no ha podido avanzar en absoluto.
La exención es más limitada de lo que sugiere el titular
La orden concede dos exenciones distintas, ambas de carácter temporal y con una vigencia de cinco años, desde el 17 de septiembre de 2026 hasta el 17 de septiembre de 2031. La primera exime a las "plataformas de valores tokenizados" (TSV, por sus siglas en inglés) de la definición de "bolsa" que recoge la Ley de Bolsas. Esta exención les permite gestionar fondos de liquidez AMM (creadores de mercado automatizados) para la negociación autorizada de acciones tokenizadas sin necesidad de registrarse como bolsa de valores nacional o sistema alternativo de negociación (ATS). La segunda exime a determinados proveedores de liquidez, denominados "empresas cubiertas", de la definición de "intermediario", siempre que su actividad se limite a aportar liquidez dentro de los fondos de liquidez AMM de una TSV utilizando su propio capital.
Lo que realmente se puede negociar es un ámbito más limitado de lo que podría sugerir la categoría de "valores tokenizados". La orden se aplica específicamente a las "acciones tokenizadas del NMS (Sistema Nacional de Mercados)", es decir, un valor tokenizado por el emisor o en su nombre, o bien por un tercero no afiliado, a partir de una acción subyacente del NMS. Excluye explícitamente los valores vinculados tokenizados y los swaps basados en valores tokenizados, es decir, los instrumentos de exposición sintética que habrían sido el vehículo más obvio para crear una exposición cripto-nativa a las acciones sin alterar el registro de acciones subyacente. La Comisión quiere derechos tokenizados sobre acciones reales que conllevan derechos reales de los accionistas, no derivados disfrazados de tokens.
Las exenciones vienen acompañadas de una larga lista de condiciones, con más de treinta puntos que deben figurar en el propio anuncio público obligatorio. La orden abarca todo, desde la estructura de gobierno hasta la mitigación del MEV, pasando por los procedimientos de "circuit breaker". Esa es la señal de que se trata de una prueba piloto supervisada con una vía de salida hacia la elaboración de normas formales, y no de una luz verde a la desregulación. La Comisión lo afirma directamente, al presentar la orden como una medida provisional "mientras la Comisión evalúa la necesidad de una futura reglamentación". Concluye con diez preguntas específicas para recabar opiniones sobre si alguna de estas medidas debería convertirse en permanente.
Un reglamento más sencillo, pero un "sandbox" más reducido
Hay argumentos de peso para afirmar que este decreto supone una amenaza para las bolsas de valores tradicionales. Las TSV están exentas de varias normas que las bolsas suelen tener que cumplir. Por ejemplo, la obligación de garantizar que los operadores obtengan el mejor precio disponible o la difusión de cotizaciones en tiempo real, ya que estas plataformas fijan el precio de las operaciones mediante una fórmula automatizada basada en la proporción de activos de un fondo común, en lugar de tomar como referencia los mercados externos. Esto supone una carga normativa mucho menor, y unas normas menos estrictas suelen atraer un mayor volumen de operaciones.
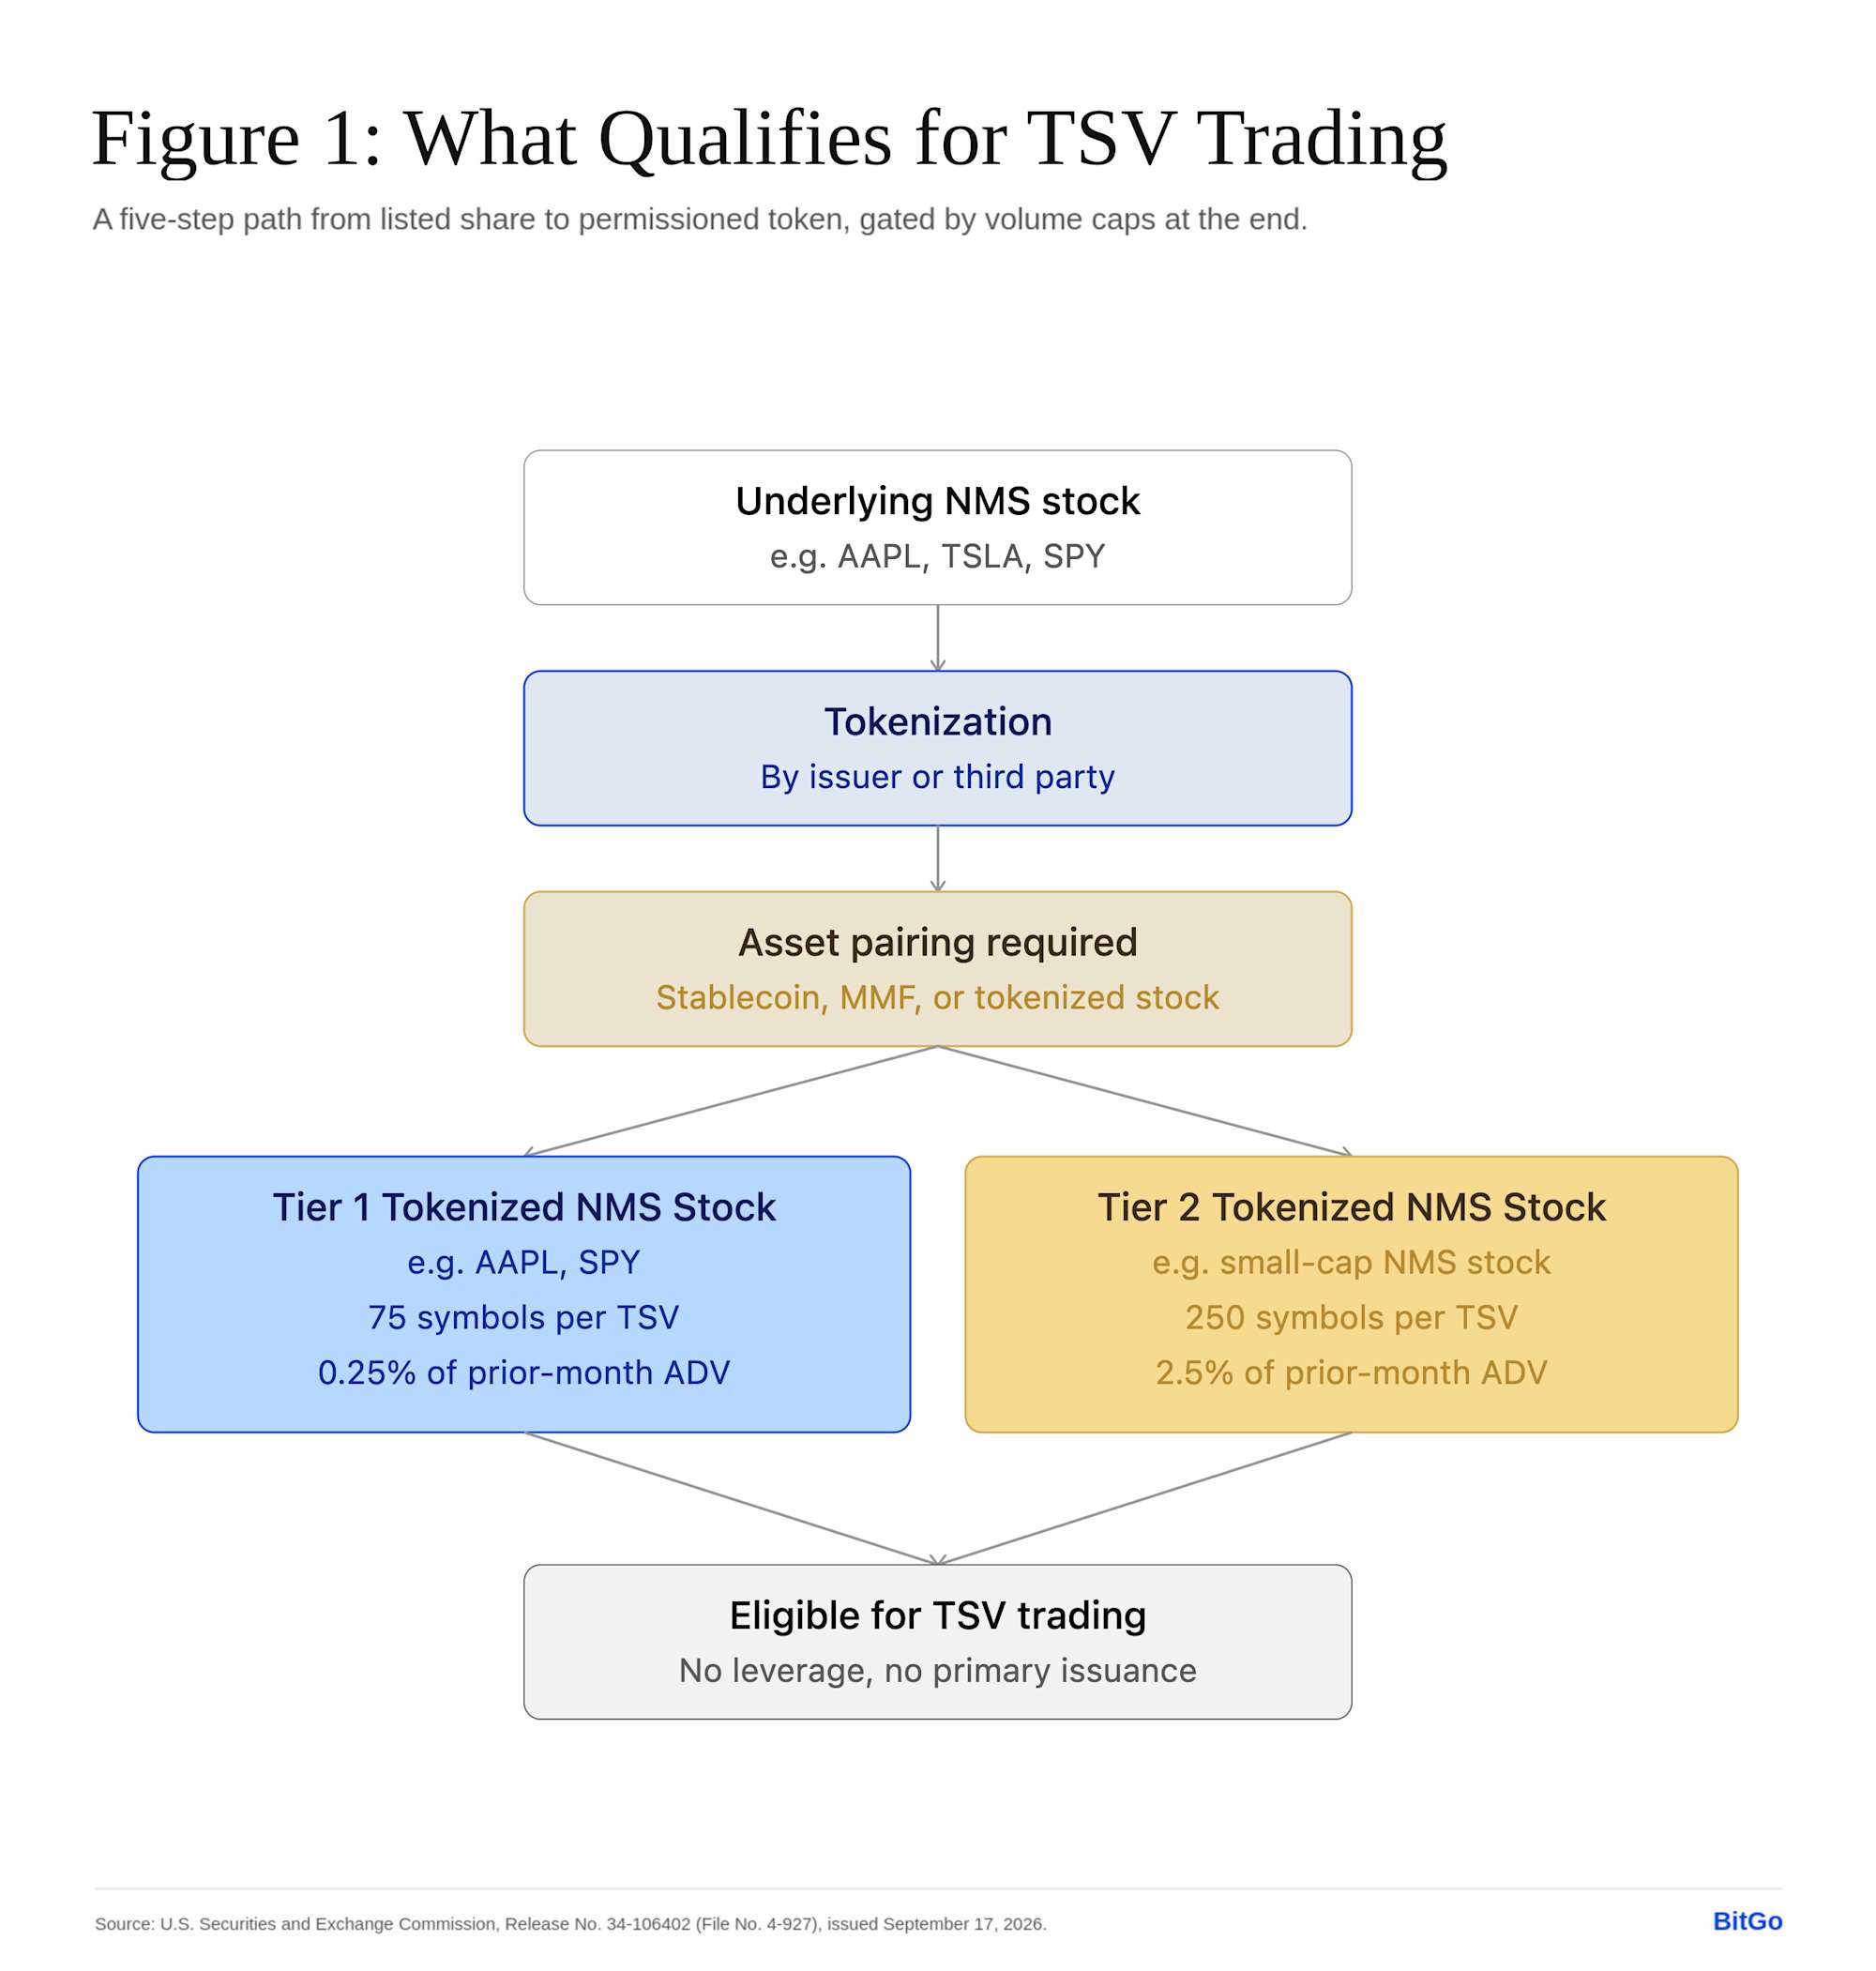
Sin embargo, los límites máximos establecidos en la orden mantienen esa amenaza a un nivel reducido. Las acciones más líquidas -como las empresas del S&P 500- solo pueden tokenizarse hasta un máximo de 75 acciones diferentes por mercado, y el volumen total de negociación tokenizada de una misma acción no puede superar un cuarto de punto porcentual de su volumen de negociación diario habitual. Las acciones menos líquidas tienen más margen, hasta 250 valores y un 2,5 % del volumen, pero si se supera cualquiera de estos límites dos veces, la plataforma debe suspender la negociación de esa acción durante tres meses. Un cuarto de punto porcentual del volumen diario de las acciones más importantes y con mayor volumen de negociación del país simplemente no es suficiente para suponer una amenaza real para una bolsa de valores.
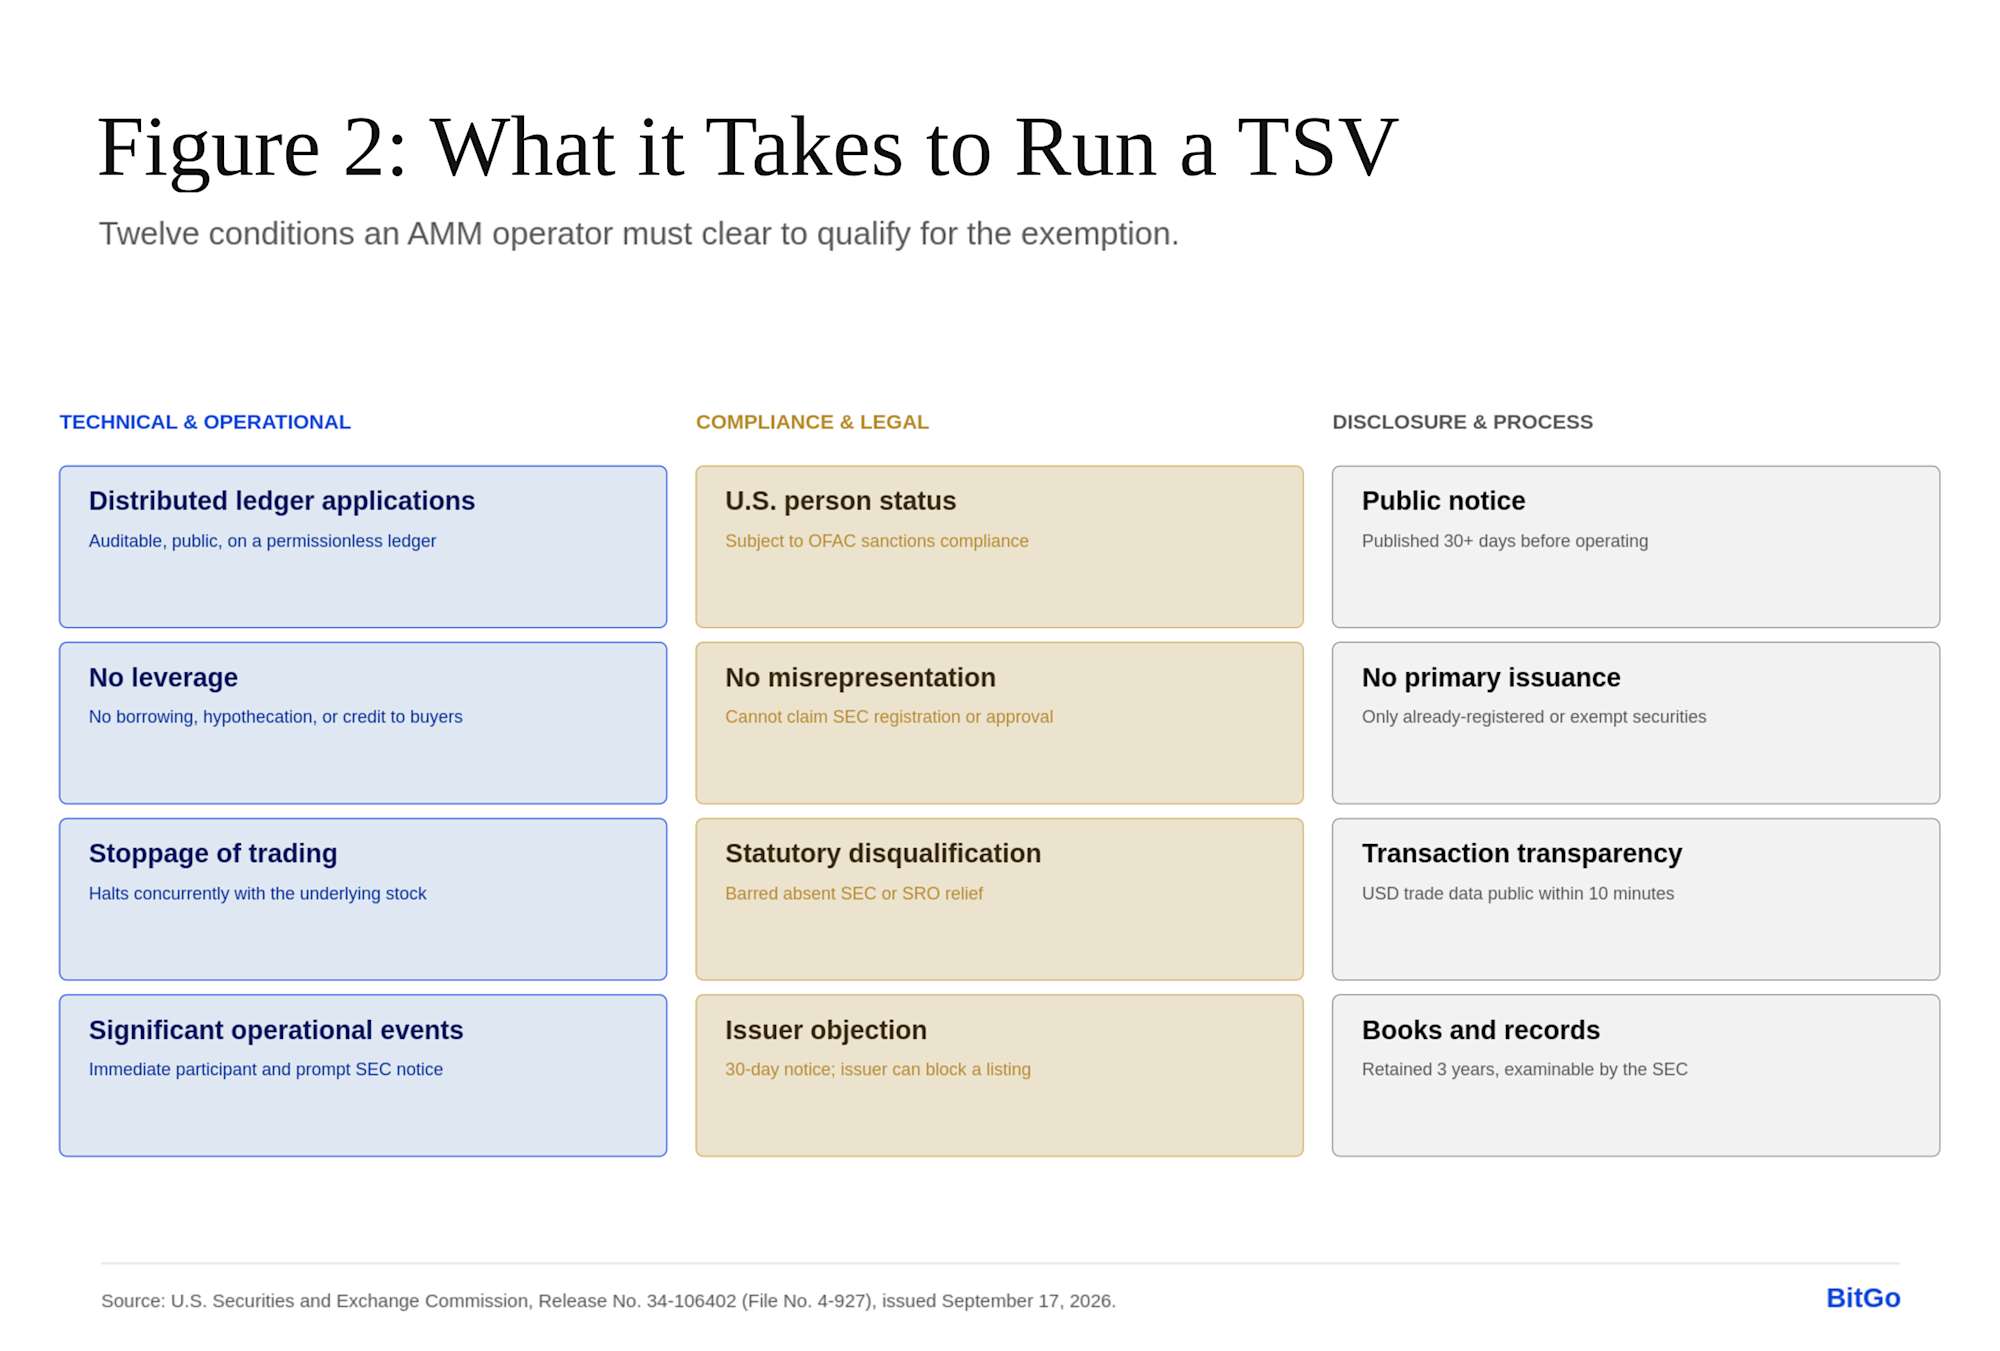
Además, existe una medida de protección que no tiene parangón en el mercado: la empresa titular de una acción puede oponerse a que sus acciones se tokenicen y, si lo hace, esa plataforma simplemente no podrá ofrecerlas. Hoy en día, ninguna bolsa de valores concede a las empresas ese tipo de derecho de veto. Si a esto le sumamos una norma que prohíbe a estas plataformas permitir que los operadores pidan dinero prestado para operar, el panorama que se dibuja no es una vía alternativa para eludir las normas bursátiles. Parece que los reguladores están creando un campo de pruebas controlado, lo suficientemente pequeño como para supervisarlo de cerca sin temor a que se extienda al mercado principal.
El universo negociable está formado por acciones combinadas con criptomonedas, no por el comercio libre de criptomonedas
Una acción tokenizada de NMS en una TSV solo puede negociarse en uno de estos tres pares: otra acción tokenizada de NMS, una stablecoin regulada por la Ley GENIUS o un fondo del mercado monetario tokenizado. No existe emisión primaria en un TSV, y cada acción tokenizada de NMS debe tener los mismos derechos económicos y de voto que la acción subyacente, incluyendo la documentación de representación sin coste alguno para los titulares.
En la práctica, la parte correspondiente a los "activos criptográficos" de cada operación se limita a instrumentos que la Comisión ya ha autorizado en otros ámbitos, como las stablecoins para la liquidación o los tokens de fondos del mercado monetario para la gestión de tesorería. No se trata de una puerta abierta para emparejar acciones con cualquier token que tenga liquidez. Cabe destacar que la propia descripción que hace la orden de los mecanismos de los AMM menciona de pasada la fórmula del producto constante (x*y=k), un pequeño pero real indicio de hasta qué punto el vocabulario de DeFi se ha colado en un comunicado que, además, dedica páginas enteras al cumplimiento de las normas de la OFAC y al mantenimiento de registros.
En definitiva, se trata de una negociación autorizada de acciones tokenizadas, liquidada mediante stablecoins, dentro de un entorno de pruebas con un límite de volumen, y no de un puente hacia el mercado más amplio de activos digitales. No es exactamente la bonanza del mercado de las criptomonedas que el sector podría desear, pero es un paso en la dirección correcta.
La CFTC responde con una postura de no intervención más amplia por su parte
La División de Participantes en el Mercado de la CFTC tampoco se hizo esperar. El 17 de septiembre de 2026, el mismo día en que entró en vigor la orden de exención de la SEC, la CFTC publicó una carta interpretativa. La carta ampliaba una exención concedida por primera vez seis meses antes a una sola empresa, convirtiéndola en una exención general para toda una categoría de empresas. Los mecanismos son diferentes a los de la orden de la SEC, pero la intención es la misma: en lugar de esperar al Congreso, el regulador está recurriendo a las herramientas de las que ya dispone.
El punto de partida fue una carta enviada en marzo de 2026 a Phantom Technologies, una empresa desarrolladora de software de carteras de criptomonedas de autocustodia que quería permitir a sus usuarios enviar órdenes directamente a los mercados de derivados regulados por la CFTC. La CFTC concedió a Phantom una "posición de no intervención", lo que significa que la División no recomendaría la adopción de medidas coercitivas contra Phantom por no haberse registrado como agente de introducción, ni contra su personal por no haberse registrado como personas asociadas, siempre y cuando Phantom se ciñera a un conjunto definido de "actividades propuestas".
El mismo instinto, una herramienta diferente
Mientras que la SEC recurrió a exenciones en virtud de la legislación sobre valores para crear algo parecido a una nueva estructura de mercado, la CFTC optó por el mecanismo más limitado y familiar de la carta de no intervención, que se amplió por categorías en lugar de reformularse como una norma. Se trata de una medida de menor alcance desde el punto de vista institucional, pero produce un resultado práctico similar: toda una categoría de empresas obtiene luz verde para operar sin necesidad de registrarse, mientras que el requisito de registro subyacente permanece intacto en la legislación. Ninguna de las dos agencias ha colmado la laguna legislativa que la Ley CLARITY habría colmado, pero ambas han encontrado vías administrativas para sortearla.
Condiciones en lugar de límites máximos
La orden de la SEC establece límites concretos para su "sandbox": número de símbolos bursátiles y un porcentaje del volumen medio diario. La carta de la CFTC prescinde de límites numéricos y se basa, en cambio, en la conducta: ausencia de inhabilitaciones legales, divulgación de información a los usuarios, responsabilidad solidaria con cada "registrado", comercialización conforme a las normas de la NFA, mantenimiento de registros y presentación de una notificación ante el MPD. A cambio, los proveedores de software pasivo (PSP) pueden crear interfaces de usuario, promocionar sus relaciones con los "registrados" y orientar a los usuarios hacia algunos concretos, siempre y cuando los usuarios puedan seguir accediendo a dichos "registrados" por su cuenta.
La custodia es la línea que traza la CFTC
Lo que impide que esto sea una "puerta abierta" es el modelo de custodia que lo sustenta. Las actividades cubiertas exigen que los fondos de los usuarios se mantengan en la entidad de compensación de la bolsa o en un corredor registrado, nunca en el PSP. El propio PSP tiene prohibido mantener activos, emitir señales de compra o venta, o ejercer discrecionalidad sobre el enrutamiento o la ejecución de las órdenes. Se trata de una versión más restringida del mismo principio que subyace a las condiciones de "sin apalancamiento" y "sin custodia" de la SEC para las plataformas de valores tokenizados: el regulador tolerará el software que dirija a los usuarios a un mercado regulado, pero no aquel que empiece a parecerse al propio mercado.
Una situación provisional, no una norma
Al igual que la orden de la SEC, la carta de la CFTC es explícita en cuanto a su carácter temporal. Solo es vinculante para la División, no para la Comisión, y se aplica únicamente hasta que se apruebe una normativa que regule el registro de los IB para los desarrolladores de software. La carta puede estar sujeta a condiciones, modificarse, suspenderse o revocarse a discreción de MPD. Ambas agencias regulan un mercado para el que aún no cuentan con normas duraderas, utilizando los instrumentos más flexibles de sus respectivos conjuntos de herramientas: una orden de exención en el caso de la SEC y una carta de no intervención colectiva en el de la CFTC. Ambas se cuidan de presentar ese carácter provisional como una característica y no como una circunstancia fortuita. Puede que el Congreso no haya tomado medidas esta semana, pero ninguno de los dos reguladores estaba dispuesto a esperar a ver si finalmente lo haría.
Reflexiones finales
Independientemente de las dudas sobre su sostenibilidad, la realidad práctica es que este mosaico es con lo que el sector tiene que trabajar por ahora. CLARITY ha fracasado (por ahora) y, en lugar de dejar abierta la cuestión de la estructura del mercado, la SEC y la CFTC han recurrido cada una a las herramientas de las que ya disponían -una orden de exención en un caso y una carta de no intervención ampliada en el otro- para ofrecer a las empresas una forma de operar mientras tanto.
Ninguno de los dos sustituye a la legislación. Ambos son revocables a discreción del organismo emisor, y ambos se aplican únicamente hasta que una norma reglamentaria o una ley los sustituya. Las fisuras entre ambos regímenes -condiciones diferentes, organismos distintos, falta de coordinación visible- constituyen el tipo de ineficiencia que solo un marco legislativo único puede realmente subsanar. Las empresas que operen tanto con acciones tokenizadas como con derivados tendrán que cumplir dos conjuntos distintos de condiciones, sin garantía alguna de que estas coincidan.
Pero esa es la apuesta por la que se está decantando el sector en estos momentos: medidas de alivio imperfectas y solapadas en el presente, en lugar de normas claras en un futuro aún por determinar. Hasta que el Congreso apruebe una ley integral, esta es la estructura de mercado que existe, y las empresas tendrán que desarrollar programas de cumplimiento que puedan funcionar dentro de ella, y no eludirla.
Acerca de BitGo
BitGo es la empresa de infraestructura de activos digitales que ofrece servicios de custodia, wallets, staking, negociación, financiación y liquidación desde un almacenamiento en frío regulado. Desde nuestra fundación en 2013, nos hemos centrado en acelerar la transición del sistema financiero a una economía de activos digitales. Con una presencia global y múltiples entidades reguladas, BitGo presta servicio a miles de instituciones, incluidas muchas de las principales marcas, bolsas y plataformas del sector, y a millones de inversores minoristas de todo el mundo.