暗号資産デリバティブは、取引高ベースで中央集権型デジタル資産取引の大部分を占めており、単なる投機のニッチ市場というよりも、価格形成やリスク移転において中心的な役割を果たしている。
暗号資産デリバティブ市場の規模は、取引高、未決済建玉、および取引所が報告する取引状況によって測定されており、時価総額のような単一の指標によるものではないため、情報源によって数値にばらつきが生じます。
暗号資産先物とオプションは、それぞれ異なる役割を果たしています。先物は一般的にエクスポージャーの管理やベースリスクのヘッジに利用される一方、オプションはプレミアムに基づく仕組みを通じて、非対称的な保護とボラティリティへのエクスポージャーを提供します。
機関投資家の参加は、単に取引所へのアクセスだけでなく、カストディ、担保管理、取引相手先管理といったインフラに左右される。
なぜデリバティブがデジタル資産取引の中心にあるのか
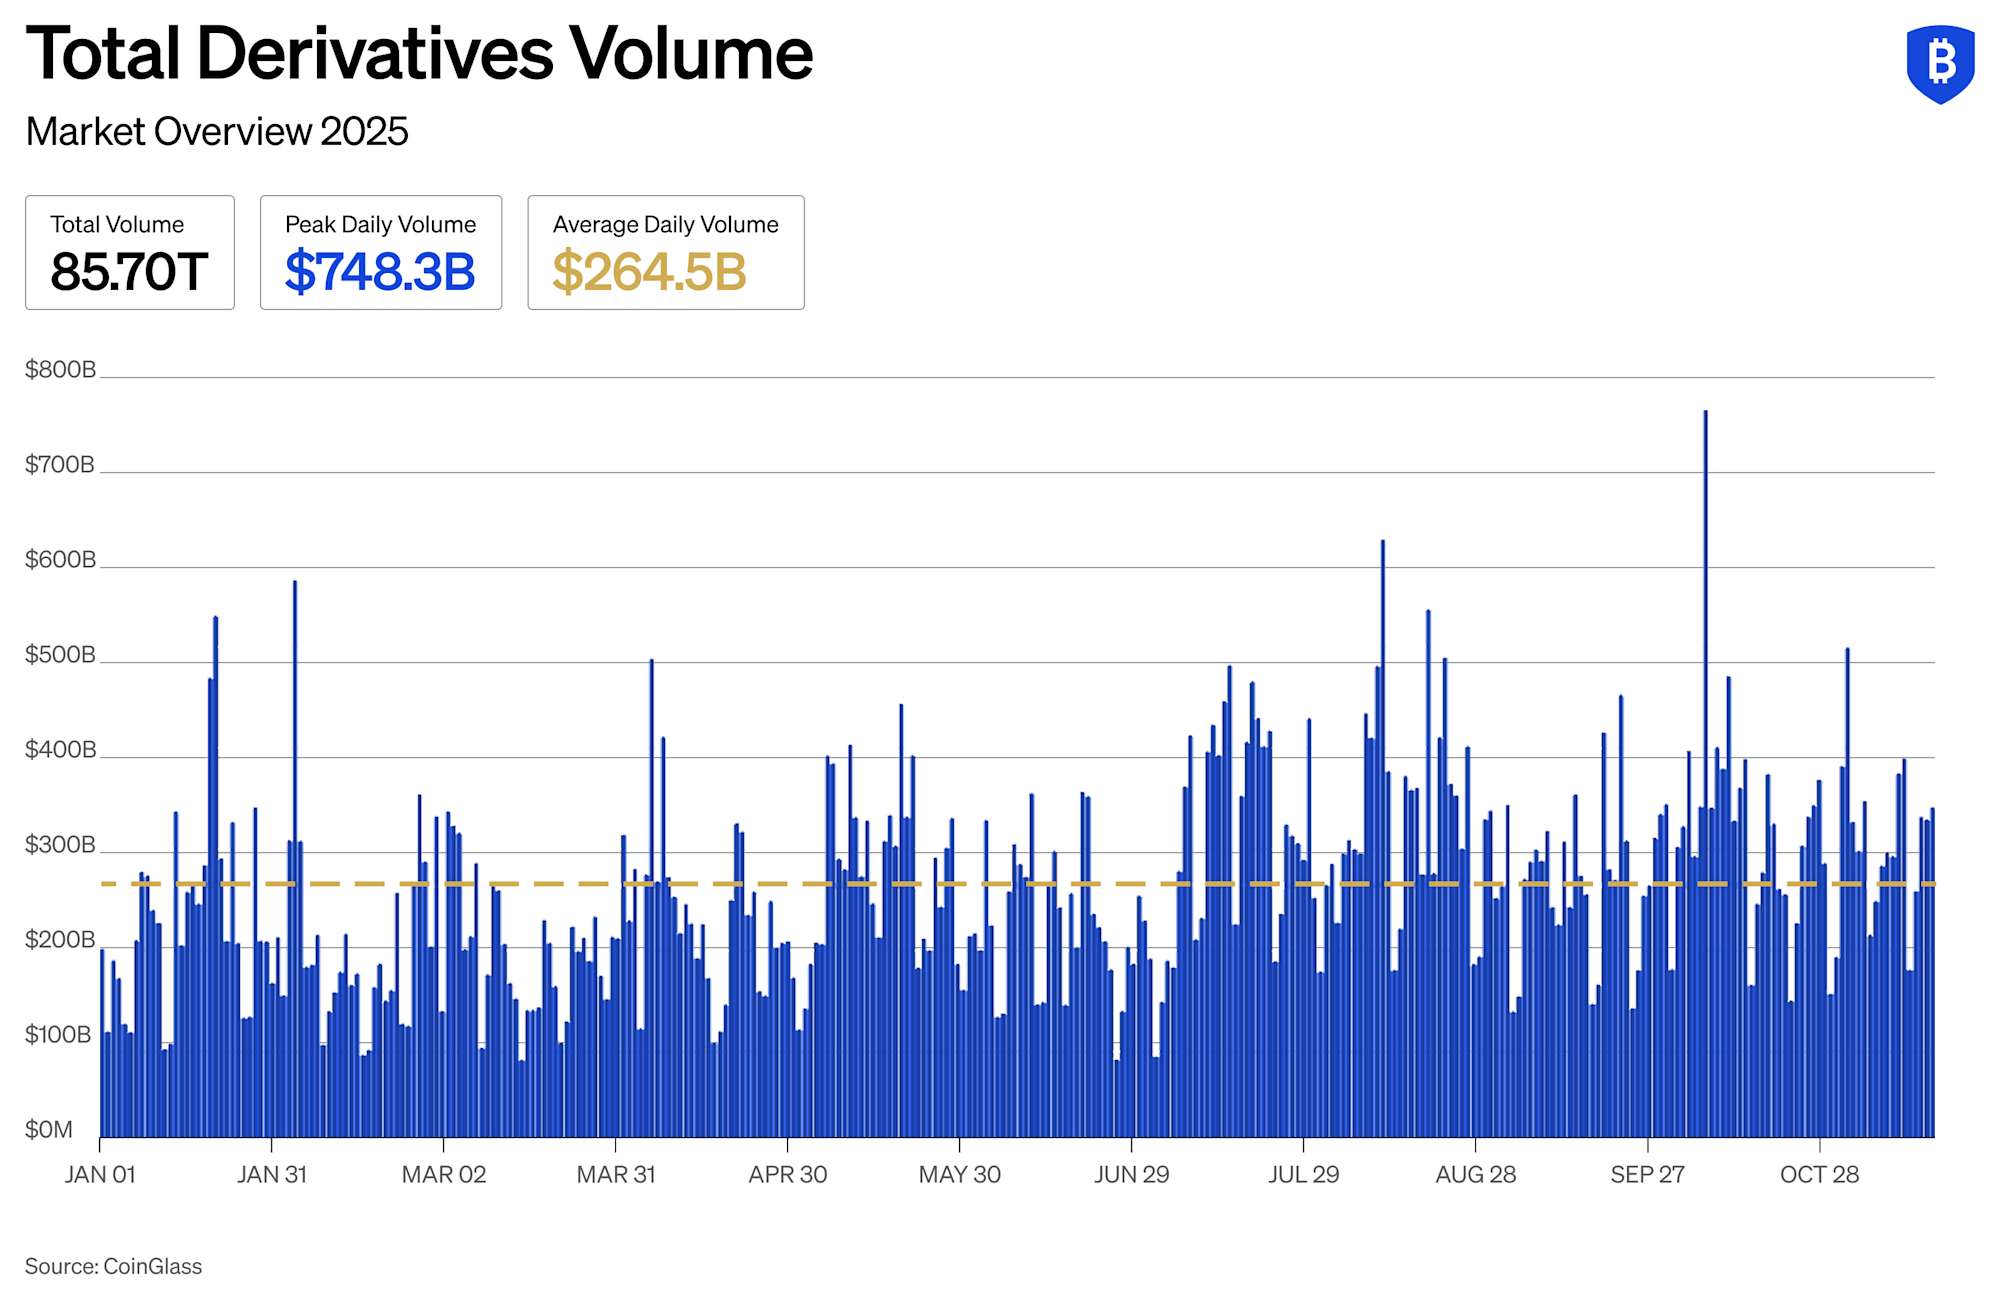
暗号資産デリバティブ 取引高の面では、デジタル資産市場全体の取引活動の相当な割合を占めており、多くの場合、中央集権型取引所における取引の大部分を占めています。月間取引高は、常に兆 スポット市場とデリバティブ市場を合わせた総額で、ドル建てで。
デジタル資産のエクスポージャーを管理する機関にとって、デリバティブはヘッジ、流動性管理、およびポートフォリオリスク管理のためのツールとして機能します。これらの金融商品は、原資産を繰り返し移動させることなくエクスポージャーを調整することを可能にしており、これは、保管、決済、およびガバナンスに関する要件が厳格に管理されている場合に特に重要です。
報告される数値は、調査対象の範囲、契約の種類、集計方法によって異なります。しかし、一貫して言えることは、デリバティブがデジタル資産全般において、リスク移転と価格発見の主要なメカニズムとして機能しているということです。
暗号資産デリバティブ市場の定義
暗号資産デリバティブ市場には、対象となるデジタル資産を直接所有するのではなく、その価値が当該資産に連動する契約が含まれます。主なカテゴリーは以下の通りです。先物 契約、オプション 契約、永久先物、およびスワップ. 現物取引では所有権が移転します。デリバティブは、価格変動、ボラティリティ、あるいは相対価値に対する契約上のエクスポージャーを生み出します。
先物取引では、取引当事者は指定された価格と日付で取引を行う義務を負います。パーペチュアル先物は、通常はファンディング支払いを通じて、固定の満期日を設けずに現物価格に連動するように設計された、暗号資産特有のバリエーションです。 オプションは、買い手に、満期前にあらかじめ決められた行使価格で取引を行う権利(義務ではない)を与えます。スワップも契約上のエクスポージャーを提供しますが、その構造は様々です。
これらの用語を正確に用いることが重要なのは、「暗号資産デリバティブ市場の規模」という表現の下で、挙動が異なるさまざまな契約種別がしばしばひとまとめに扱われるためです。パーペチュアル契約の取引高は、期限付き先物の未決済建玉とは異なりますし、オプションの取引高は名目上は小さい場合でも、ボラティリティの価格形成に影響を与えることがあります。
暗号資産デリバティブ市場の規模の推計
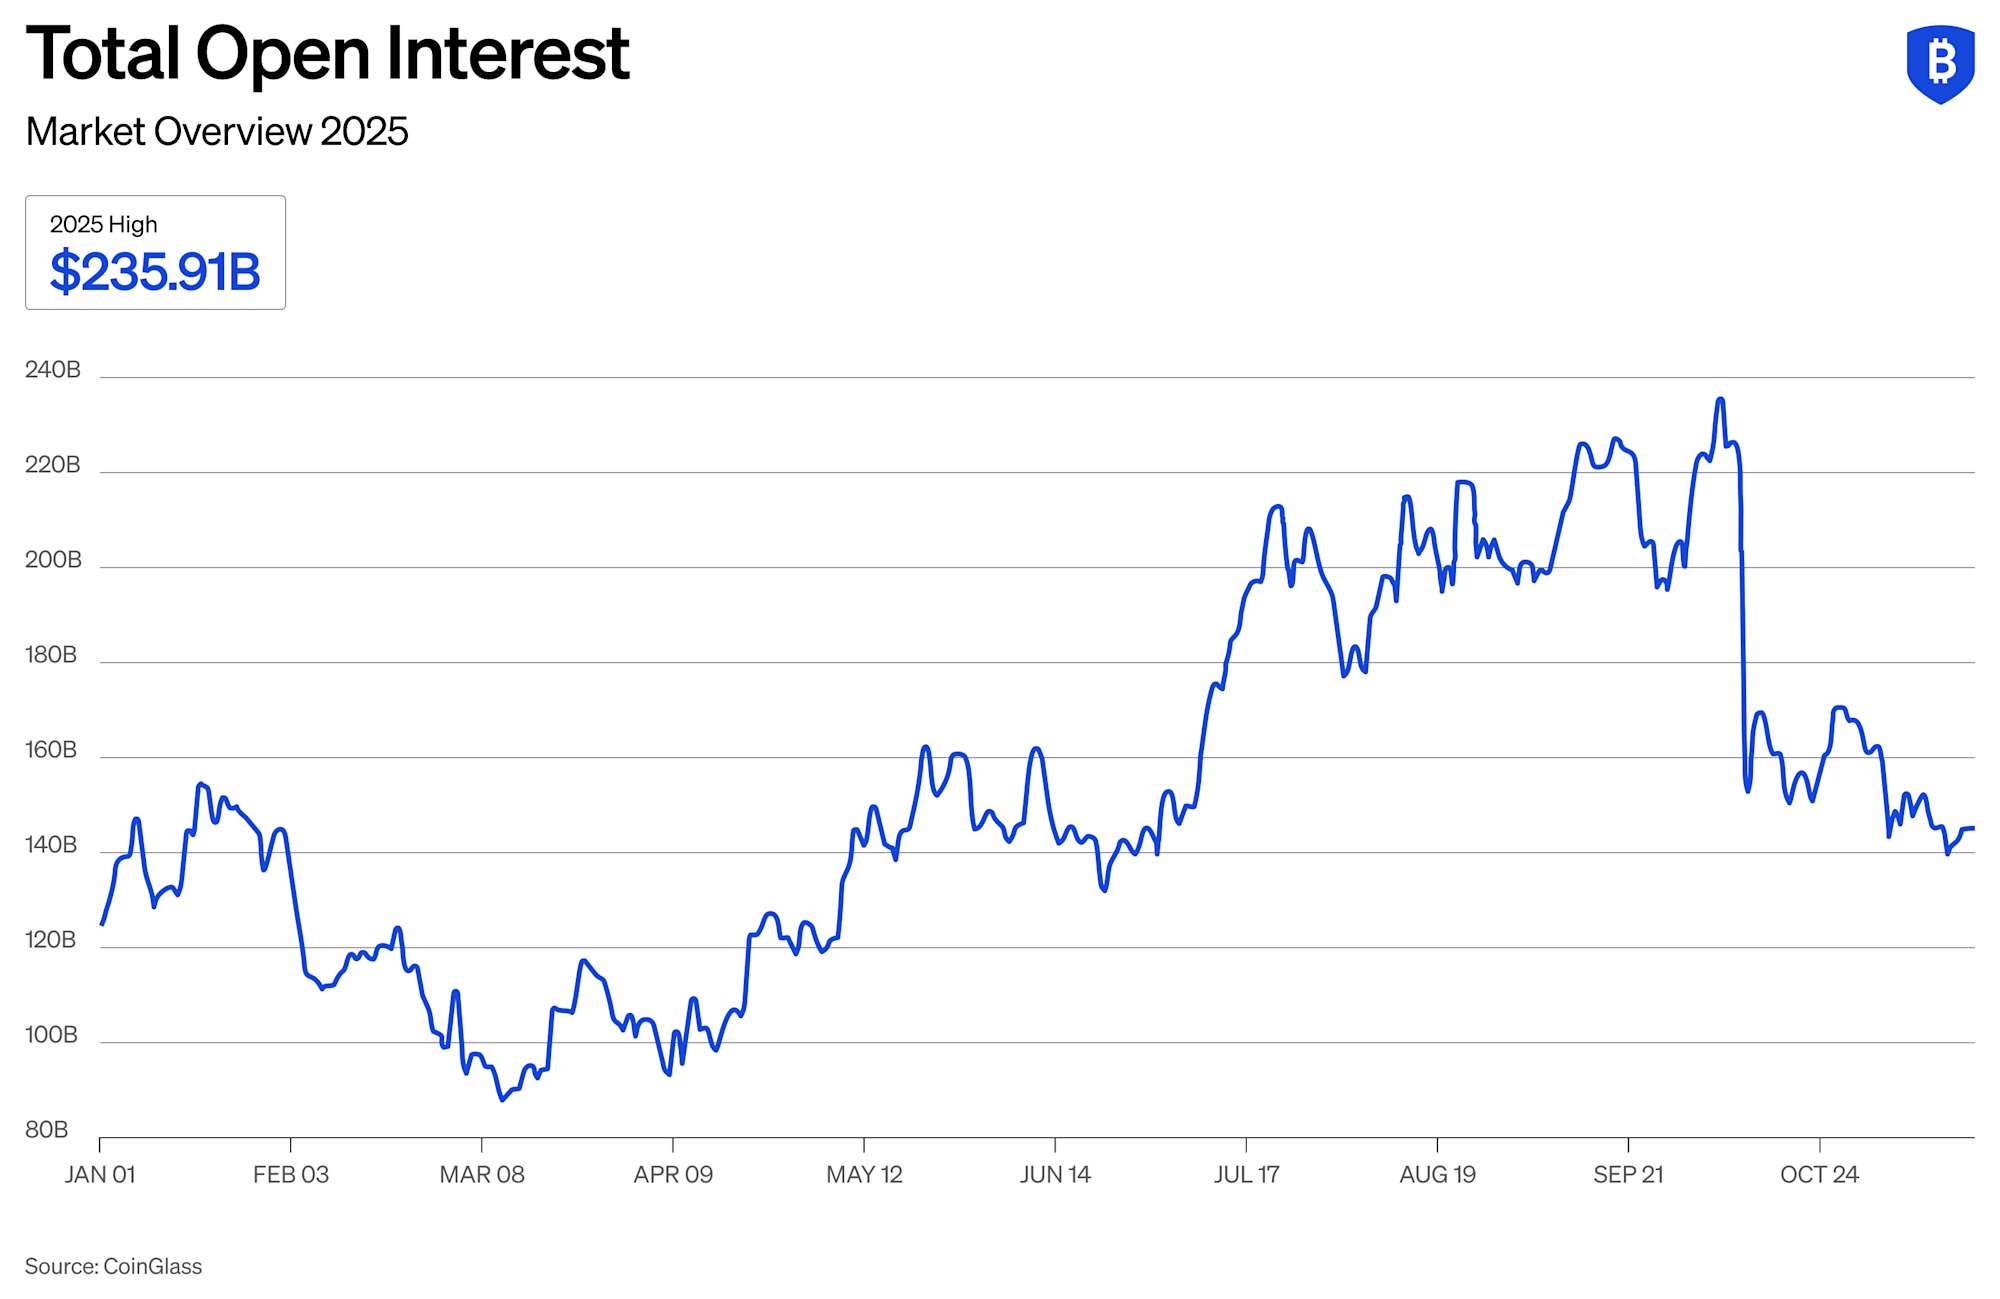
暗号資産デリバティブ市場には、その規模を一言で表すような単一の指標は存在しません。市場参加者は通常、取引高、未決済建玉、取引所が報告するデータ、および第三者による集計データを組み合わせて参考にしています。それぞれの指標は、市場の異なる側面を反映しています。
出来高は、一定期間における取引の活発さを反映しています。未決済建玉は、未決済のポジションの規模を示す指標です。取引所のデータからは、取引がどこに集中しているかがわかります。アグリゲーターは、各取引所間のデータを標準化しようと試みていますが、その手法はそれぞれ異なります。
推計値には大きなばらつきが見られます。デリバティブ取引の年間取引高は数十兆ドル規模とされており、市場の状況によっては1日の取引高が数千億ドルに達することもあります。これらの数値は、調査手法や調査範囲によって左右される傾向を示す指標として捉えるべきです。
機関投資家にとっては、市場の深さ、取引の活発さ、あるいはリスクの集中度といった要素を単一の指標だけで完全に把握することはできないため、複数の指標を総合的に評価することが現実的なアプローチであると考えています。
デリバティブ取引高と流動性の動向
市場参加者がエクスポージャーのヘッジ、ポジションの迅速な調整、あるいはレバレッジの活用を必要とする時期には、デリバティブの取引高がスポット取引を上回ることがよくあります。これは、デリバティブの成長に関する構造的な主張というよりは、デリバティブがどのように利用されているかを反映したものです。
流動性は取引所間で均等に分散しているわけではありません。比較的少数の集中型取引所が、永久先物および先物取引の大部分を占めており、ごく一部のプラットフォームが常に総取引高の大きな割合を占めています。
市場規模の表面上の数字は大きく見えるかもしれませんが、実際に利用可能な流動性、担保基準、およびカウンターパーティ・リスクは、取引場所によって異なる場合があります。
中核的な金融商品としての暗号資産先物・オプション
暗号資産先物とオプションは、それぞれ異なるリスク管理のニーズに対応しています。
先物取引は直接的な価格エクスポージャーを提供します。先物契約により、トレーダーは将来の日付における価格エクスポージャーを固定することができるため、在庫のヘッジ、ベース・エクスポージャーの管理、あるいは現物購入よりも少ない初期資金で相場の方向性に対する見解を表明するのに役立ちます。証拠金要件は市場の動きに応じて変化する可能性があり、これにより柔軟性が生まれる一方で、運用上の考慮事項も生じます。
オプションの仕組みは異なります。オプションの買い手は、指定された行使価格で取引を行う「権利」を得るためにプレミアムを支払いますが、「義務」を負うわけではありません。これにより、機関投資家は、上昇局面でのエクスポージャーを維持しつつ下落リスクを限定したり、ボラティリティそのものへのエクスポージャーを獲得したりすることが可能になります。
実際には、先物はエクスポージャーを効率的に維持・相殺するために一般的に利用される一方、オプションはペイオフプロファイルを調整し、不利な価格変動から身を守るために利用されます。どちらの金融商品も資本効率の向上に寄与する可能性がありますが、証拠金、決済、担保に関しては厳格な管理が必要です。
暗号資産デリバティブ市場への機関投資家の参入
暗号資産デリバティブへの機関投資家の参入は、個人投資家による取引とは異なる運用モデルを反映しています。機関投資家が現物保有のみに頼ることはほとんどありません。彼らはデリバティブを活用して、保有資産のヘッジ、エクスポージャーの管理、流動性の確保を行い、さまざまな取引所をまたいで相対価値戦略を実行しています。
参加には追加の要件が伴います。金融機関は、担保の分離、業務上の承認、決済時期、監査可能性、および法人構造について明確な指針を必要としています。また、市場が逼迫した状況下でも、これらの管理措置を支えることができるインフラも求められます。
機関投資家による暗号資産デリバティブ取引は、取引規模と同様に、ガバナンスや管理体制によっても大きく左右されます。依然として、リスクパラメータの範囲内でエクスポージャーを維持することに重点が置かれています。
リスク、規制、および市場構造に関する考慮事項
デリバティブには、積極的な管理を必要とする特有のリスクが伴います。レバレッジは価格変動を拡大させます。証拠金制度により、相場が乱高下する時期には流動性の需要が生じます。ポジションが全額資金で賄われているのではなく、契約ベースである場合、カウンターパーティ・リスクはより顕著になります。
規制の枠組みは管轄区域によって異なり、これが市場へのアクセス、担保の取り扱い、および商品の提供状況に影響を及ぼします。金融機関は、表面上の流動性だけに頼るのではなく、その取引所が自社の内部リスク方針や規制上の義務に合致しているかどうかを評価する必要があります。
デリバティブ取引の活発化は、リスク移転のための手段がより洗練されてきたことを反映しています。しかし、それによって内部統制の必要性が減るわけではありません。強固なインフラとガバナンスは、依然として不可欠です。
機関投資家向けデリバティブ市場における保管およびインフラの役割
デリバティブへのアクセスは、機関投資家の市場参加の一部に過ぎません。そのアクセスを安全かつ一貫して活用できるかどうかは、それを支えるインフラ次第です。
機関には以下が必要となります安全な保管 原資産、管理された担保の移動、明確に定義された承認ワークフロー、そして信頼性の高い決済プロセス。これらの要素が欠けていると、デリバティブ取引はオペレーショナル・リスクを低減するどころか、かえってリスクをもたらすことになりかねない。
この仕組みにおいて、保管業務は極めて重要な役割を果たしています。担保が適切に管理されていない場合、エクスポージャー管理の体制が弱まります。承認管理が不十分な場合、証拠金取引によって回避可能な失敗が生じる可能性があります。決済が分散している場合、執行効率を高める代償として、業務の確実性が損なわれる恐れがあります。
BitGoを選ぶ理由
機関投資家によるデリバティブ取引は、実際の市場環境下において、保管、担保、決済がどのように相互に作用するかによって左右される。BitGoの インフラストラクチャは、これらの機能を個別のワークフローとして扱うのではなく、管理された運用モデルの中で統合することを支援します。
デリバティブのワークフローにおいて、この点は、エクスポージャーの変動が、機関投資家の取引および資金調達ワークフローにおける担保の変動につながる段階で重要になります。証拠金要件は急速に変化する可能性があり、機関投資家は、追加のオペレーショナルリスクを招くことなく対応するために、承認管理、資産の分離、および決済の信頼性を必要としています。BitGoのインフラ アクティブな取引環境のニーズに応えつつ、資産に対する組織的な管理を維持することで、そのプロセスを支えています。
デリバティブ取引量が多く、流動性が集中している市場において、インフラのあり方は、市場への参加が適切に管理されるか、あるいは追加的なリスクをもたらすかに影響を及ぼします。BitGoは、機関投資家によるデジタル資産取引におけるリスク軽減と運用管理を支援するよう設計されたインフラを提供しています。
よくある質問
暗号資産デリバティブとは何ですか?
暗号資産デリバティブとは、その価値が原資産となるデジタル資産に連動する金融契約であり、参加者はその資産を直接保有することなく、その資産へのエクスポージャーを得ることができます。
暗号資産先物とオプションはどのように異なるのでしょうか?
先物は直線的なエクスポージャーを生み出し、ヘッジやトレンドフォローのポジション取りによく利用されます。オプションはプレミアムを必要とし、取引を行う権利(義務ではない)を与えるため、リスクが限定された戦略を可能にします。
暗号資産デリバティブ市場の規模はどのように測定されるのでしょうか?
市場規模は、取引高、未決済建玉、および取引所のデータに基づいて推計されています。統一された基準値は存在しません。
なぜ金融機関は暗号資産デリバティブを利用するのでしょうか?
金融機関は、デリバティブを活用して、エクスポージャーのヘッジ、流動性の管理、および原資産を移動させることなくポートフォリオのリスクを調整しています。
暗号資産デリバティブにはどのようなリスクが伴うのでしょうか?
主なリスクとしては、レバレッジ、証拠金要件、取引相手先リスク、および管轄区域ごとの規制上の取り扱いにおける相違などが挙げられます。



BitGoについて
BitGoはデジタル資産のインフラストラクチャー企業であり、カストディ、ウォレット、ステーキング、トレーディング、ファイナンス、決済サービスを規制されたコールドストレージから提供しています。2013年の設立以来、当社は金融システムのデジタル資産経済への移行を加速させることに注力してきました。グローバルな事業展開と複数の規制対象事業体により、BitGoは業界のトップブランド、取引所、プラットフォームの多くを含む数千の機関投資家、および世界中の数百万人の個人投資家にサービスを提供しています。