从交易量来看,加密货币衍生品占中心化数字资产交易活动的大部分,因此它们在价格形成和风险转移中发挥着核心作用,而非仅仅是投机的利基市场。
加密货币衍生品市场的规模是通过交易量、未平仓合约和交易所报告的交易活动来衡量的,而非单一的类似市值的指标,因此不同来源的数据会存在差异。
加密货币期货和期权各自发挥着不同的作用。期货通常用于管理风险敞口和对冲基差风险,而期权则通过基于权利金的结构,提供非对称保护和波动率敞口。
机构参与取决于托管、抵押品管控和交易对手管理等基础设施,而不仅仅是能否进入交易场所。
为何衍生品处于数字资产交易的核心地位
加密货币 衍生品 从交易量来看,它们在数字资产市场的交易活动中占据相当大的份额,通常占中心化交易所交易量的绝大部分。月交易量经常达到 万亿 现货和衍生品市场合计的美元金额。
对于管理数字资产头寸的机构而言,衍生品是用于对冲、流动性管理及投资组合风险控制的工具。这些工具使参与者无需反复转移标的资产即可调整头寸,这在托管、结算和治理要求受到严格管控的情况下尤为重要。
报告数据因数据来源范围、合约类型及汇总方法的不同而有所差异。但有一个共同的结论是:衍生品是数字资产领域风险转移和价格发现的主要机制。
加密货币衍生品市场的定义
加密货币衍生品市场包括那些价值与基础数字资产挂钩、而非直接持有该资产的合约。主要类别包括 期货 合同, 选项 合同, 永久期货,以及 互换。现货交易涉及所有权的转移。衍生品则通过合约形式,使投资者面临价格波动、波动率或相对价值的风险。
期货要求交易双方在指定的价格和日期进行交易。永续期货是一种加密货币原生衍生品,旨在跟踪现货价格且无固定到期日,通常通过资金费率支付实现。 期权赋予买方在到期前以预定行权价进行交易的权利,但无义务执行。掉期合约同样提供合约风险敞口,但具体结构可能有所不同。
准确使用这些术语至关重要,因为尽管不同类型的合约表现各异,但"加密衍生品市场规模"这一表述往往将它们混为一谈。永续合约的交易量与有期限期货的未平仓合约量并不相同,而期权交易的名义金额可能较小,但仍会影响波动率定价。
加密货币衍生品市场规模估算
加密货币衍生品市场并没有一个能全面反映其规模的单一核心指标。市场参与者通常综合参考交易量、未平仓合约、交易所报告的数据以及第三方汇总数据。每项指标都反映了市场的不同维度。
成交量反映了某一时间段内的交易活跃程度。未平仓合约衡量未平仓头寸的规模。交易所数据则显示了交易活动的集中区域。数据聚合商试图对不同交易场所的数据进行标准化处理,尽管具体方法各不相同。
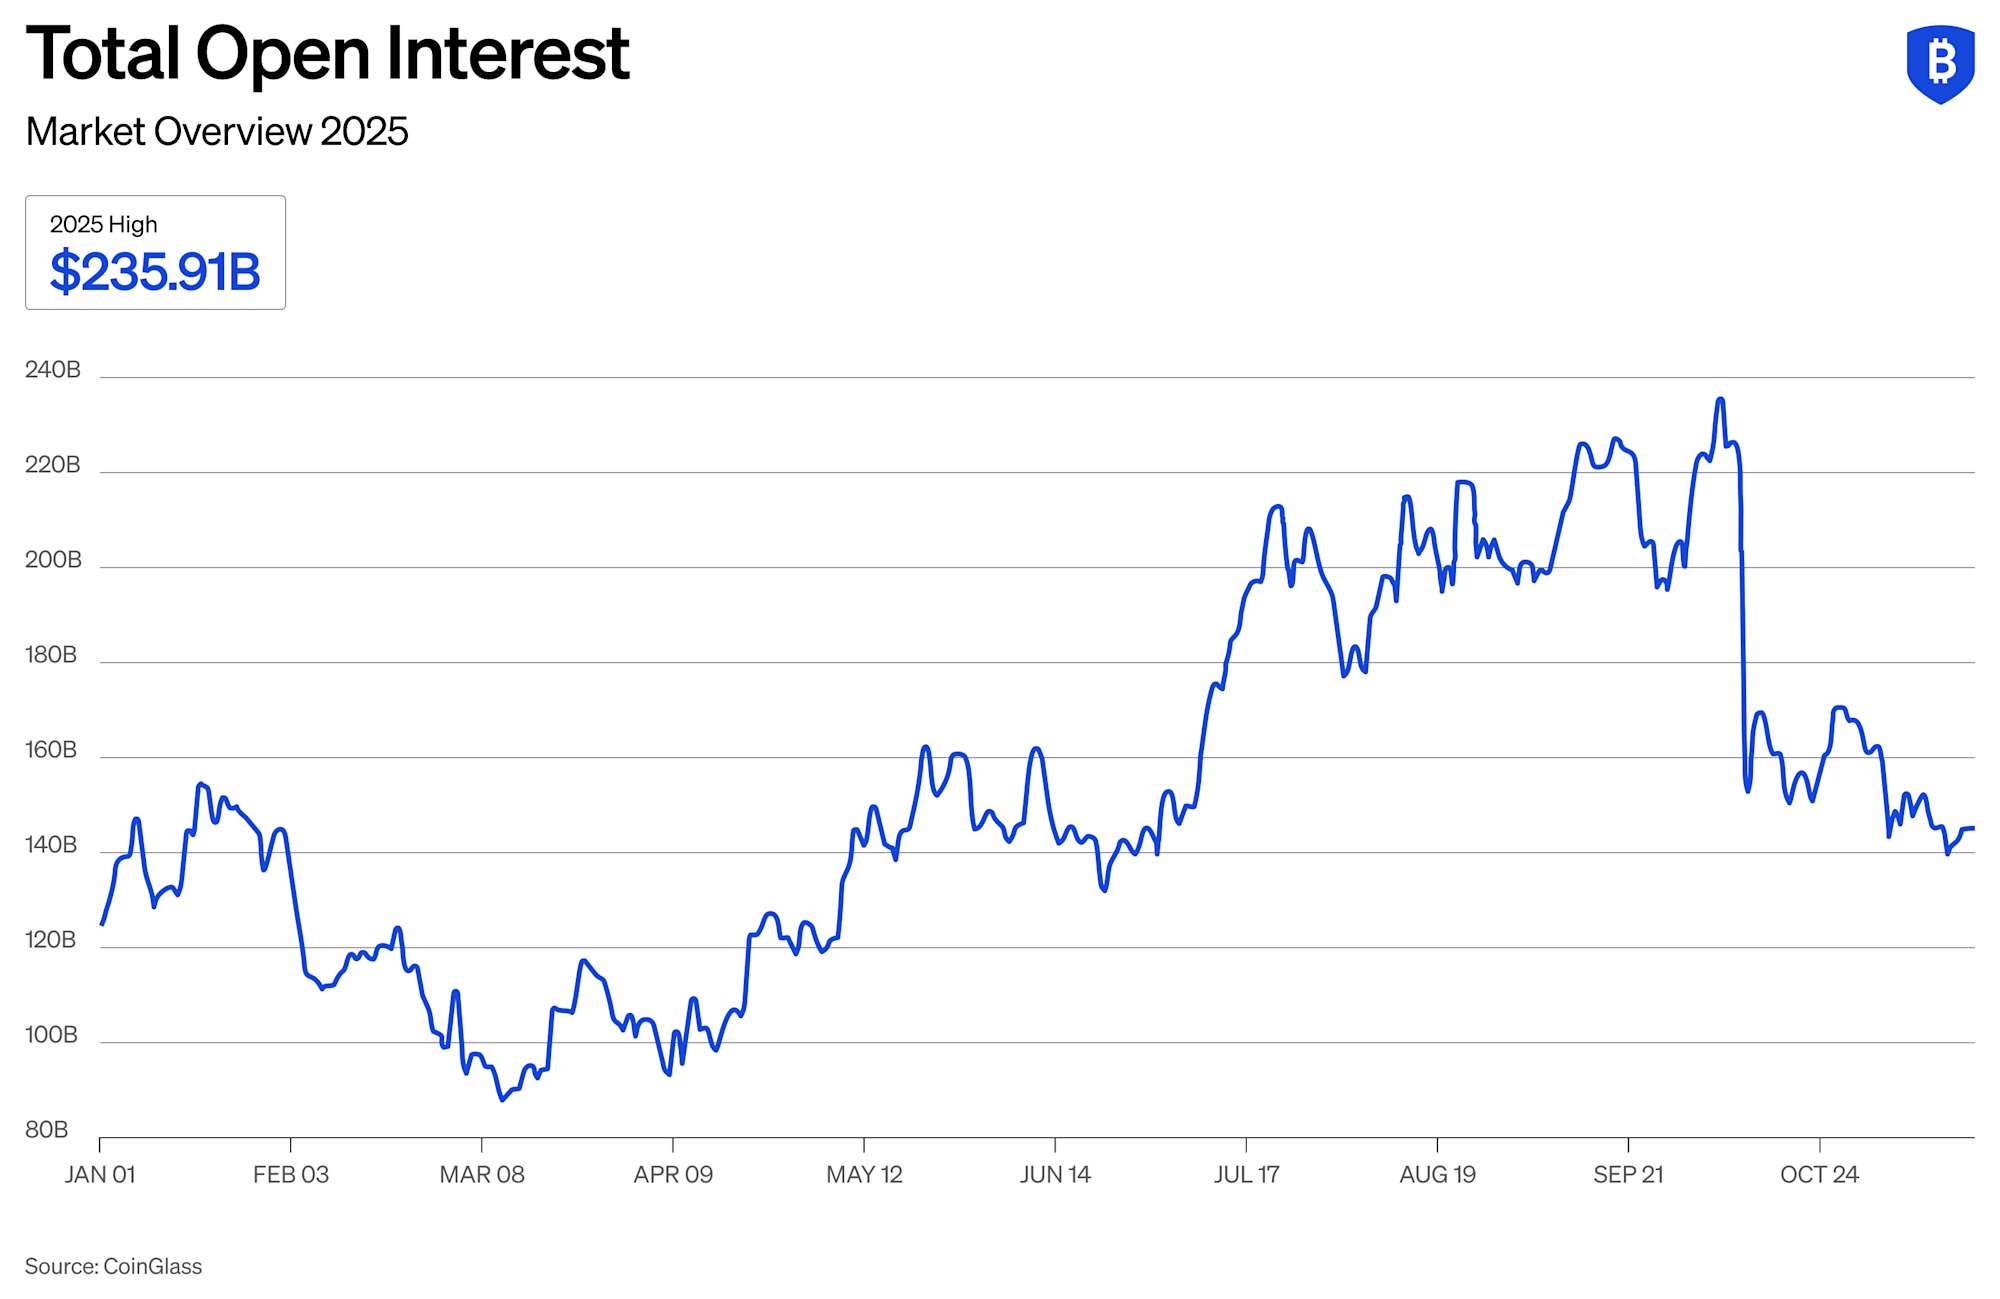
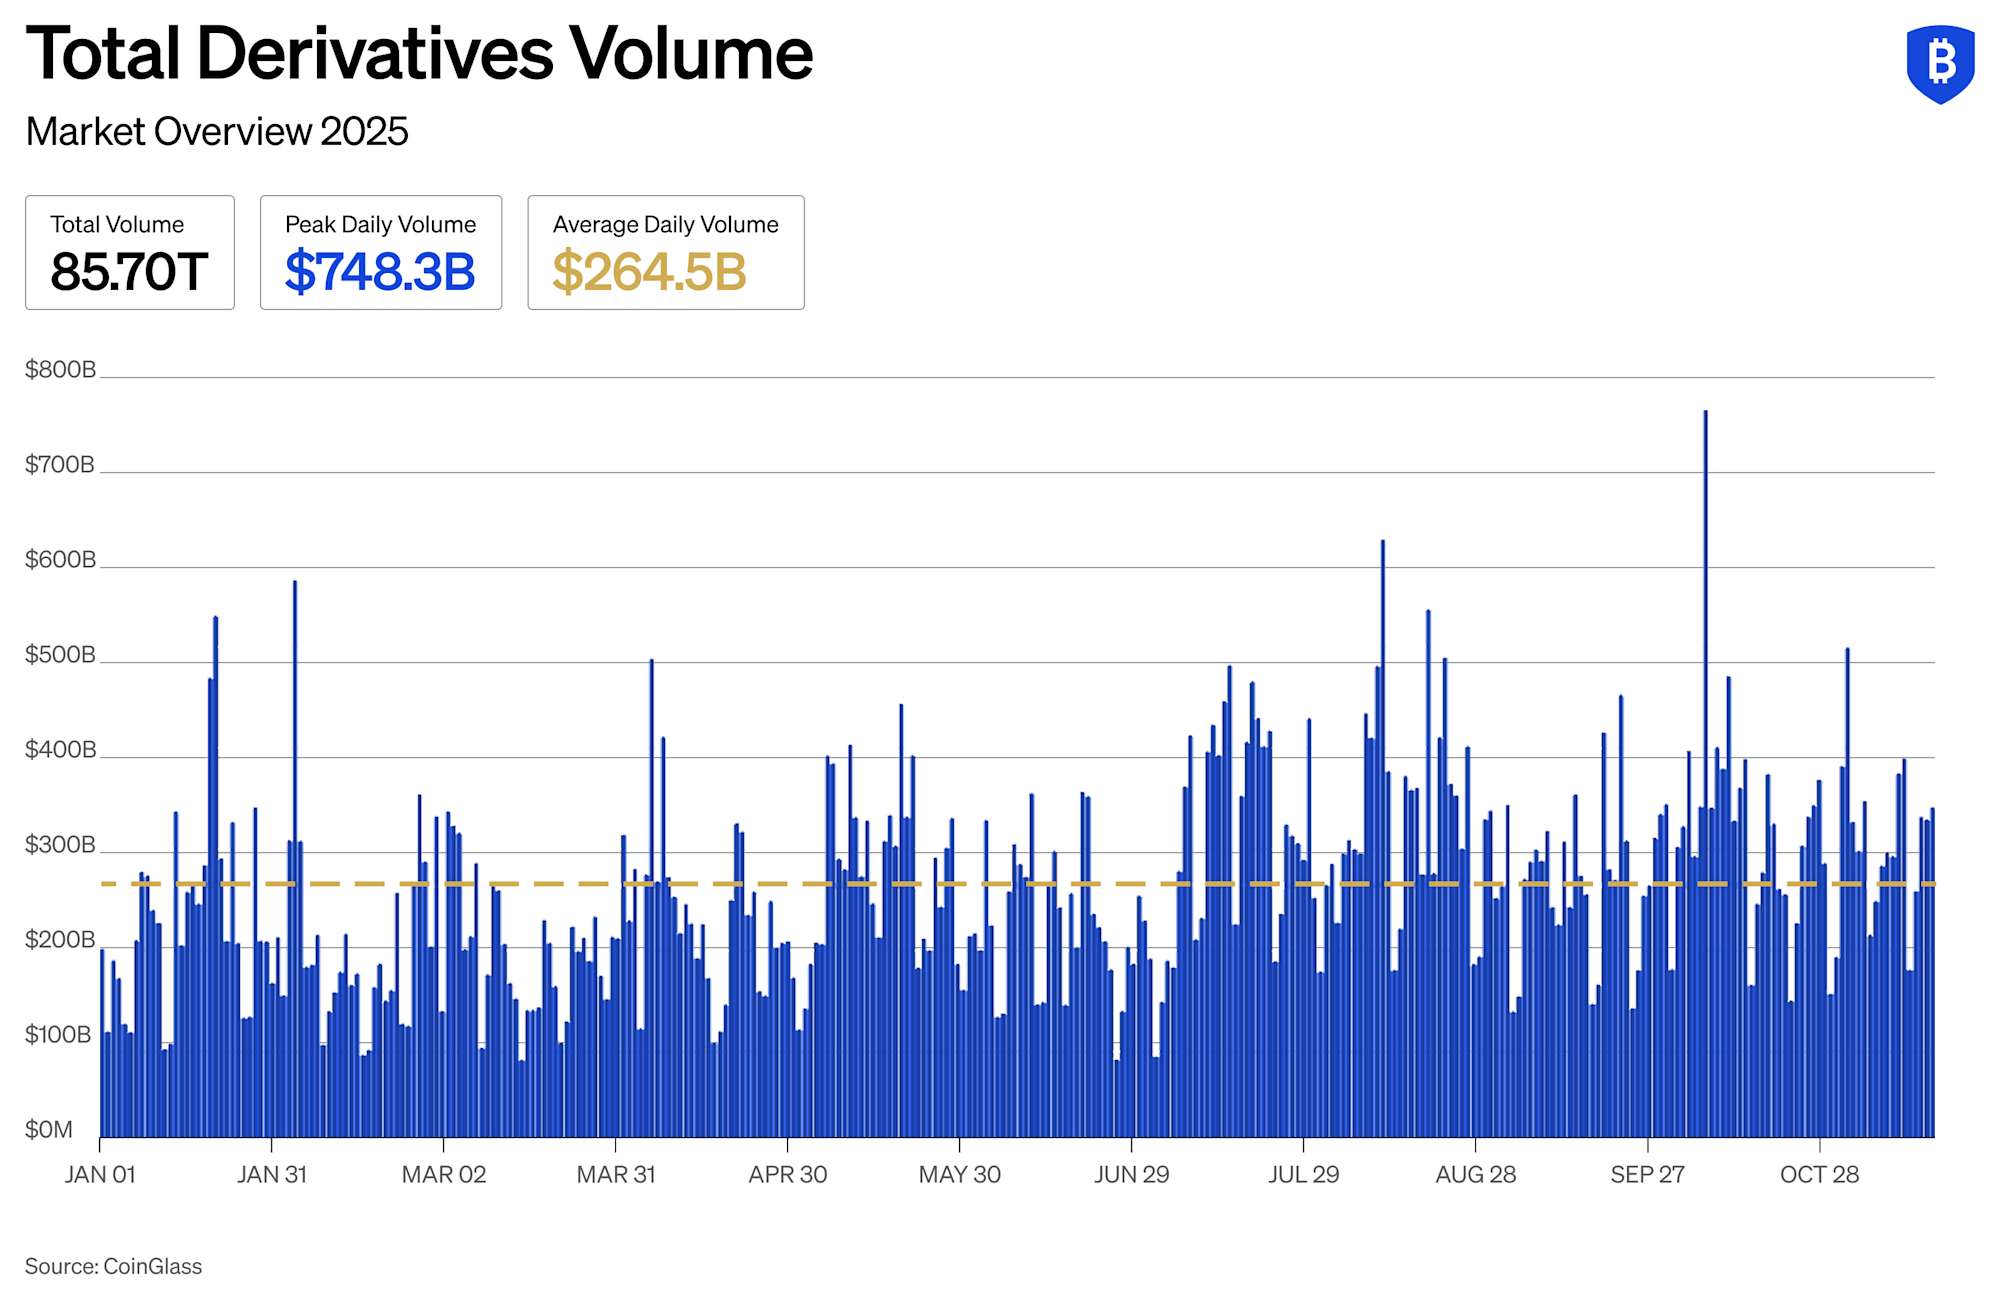
估计数值可能存在较大差异。衍生品年交易量通常以数十万亿美元计,日交易量则根据市场状况可达数千亿美元。这些数据应被视为受统计方法和统计范围影响的趋势性指标。
对于机构而言,我们认为切实可行的做法是综合评估多项指标,因为没有任何单一指标能够全面反映市场深度、交易活跃度或风险集中度。
衍生品交易量与流动性趋势
当市场参与者需要对冲风险、快速调整头寸或利用杠杆时,衍生品交易量往往会超过现货交易量。这反映了衍生品的使用方式,而非对增长的结构性论断。
不同交易场所的流动性分布并不均衡。绝大多数永续合约和期货交易集中在相对少数的中心化交易所,其中少数几家平台始终占据着总交易量的很大份额。
头寸市场规模看似庞大,但不同交易场所的可执行流动性、抵押品标准和交易对手风险可能存在差异。
加密货币期货和期权作为核心交易工具
加密货币期货和期权分别满足不同的风险管理需求。
期货提供直接的市场敞口。期货合约使交易者能够锁定未来某一日期的价格敞口,因此对于对冲库存风险、管理基差敞口,或以比现货交易更少的初始资本表达市场方向性观点而言,具有实用价值。随着市场波动,保证金要求可能会发生变化,这既带来了灵活性,也带来了操作上的考量。
期权的运作方式有所不同。期权买方支付期权金,从而获得以指定行权价进行交易的权利(而非义务)。这使机构能够界定下行风险,同时保留上行头寸,或者直接获取波动率本身带来的收益。
在实践中,期货通常用于高效地维持或对冲风险敞口,而期权则用于塑造收益结构并防范不利行情。这两种工具均可提高资本效率,但需要对保证金、交割和抵押品实施严格的管控。
机构参与加密货币衍生品市场
机构参与加密货币衍生品交易所采用的运作模式与零售交易不同。机构很少仅依赖现货积累,而是利用衍生品对持仓进行对冲、管理风险敞口、获取流动性,并在不同交易场所执行相对价值策略。
参与该机制带来了额外的要求。各机构需要明确抵押品隔离、运营审批、结算时点、可审计性以及法律实体结构等事项。此外,它们还需要具备在市场压力条件下能够支持这些控制措施的基础设施。
机构加密货币衍生品交易活动,其特点不仅体现在交易规模上,更体现在治理和控制方面。重点依然在于将风险敞口控制在既定的风险参数范围内。
风险、监管及市场结构方面的考量
衍生品会带来特定的风险,需要积极管理。杠杆会放大价格波动。在市场波动期间,保证金要求会产生流动性需求。当头寸以合约形式持有而非全额实盘持有时,交易对手风险会变得更为显著。
各司法管辖区的监管框架各不相同,这会影响市场准入、抵押品处理以及产品供应情况。金融机构必须评估交易场所是否符合其内部风险政策和监管义务,而不能仅凭表面上的流动性来做判断。
衍生品交易活动的增加反映出风险转移工具日益复杂化。但这并不意味着对内部控制的需求有所减少。健全的基础设施和治理机制依然至关重要。
托管与基础设施在机构衍生品市场中的作用
衍生品的交易渠道仅仅是机构参与的一部分。相关的基础设施决定了该交易渠道能否得到安全、稳定的利用。
机构要求 安全羁押 基础资产、受控的抵押品变动、明确的审批流程以及可靠的结算流程。如果缺少这些要素,衍生品交易不仅无法降低操作风险,反而可能引发操作风险。
托管在此架构中发挥着核心作用。如果对抵押品管理不当,风险敞口管理就会受到削弱。如果审批控制不足,保证金交易可能会导致本可避免的失误。如果交割流程分散,交易执行效率的提升可能会以牺牲操作确定性为代价。
为什么选择 BitGo
机构衍生品交易活动取决于托管、抵押品和交割在实际市场条件下如何相互作用。 BitGo 的 该基础设施支持在受控的运营模式下协调这些功能,而非将它们视为独立的工作流。
对于衍生品工作流程而言,这一点在机构交易和融资工作流程中,当风险敞口变化转化为抵押品变动时尤为重要。保证金要求可能迅速变化,机构需要通过审批控制、资产隔离和结算可靠性来做出响应,同时避免引入额外的操作风险。BitGo 的 基础设施 在满足活跃交易环境需求的同时,通过维持对资产的机构控制,为该流程提供支持。
在衍生品交易量大且流动性集中的市场中,基础设施将决定市场参与是保持可控,还是会引入额外风险。BitGo 提供的基础设施旨在为机构数字资产活动提供风险缓释和运营控制支持。
常见问题解答
什么是加密货币衍生品?
加密货币衍生品是一类价值与基础数字资产挂钩的金融合约,允许参与者在无需直接持有该资产的情况下获得相关投资敞口。
加密货币期货与期权有什么区别?
期货产生线性风险敞口,通常用于套期保值或建立方向性头寸。期权需要支付权利金,赋予持有人进行交易的权利(而非义务),从而能够实施风险可控的策略。
加密货币衍生品市场的规模是如何衡量的?
市场规模是根据交易量、未平仓合约和交易所数据估算得出的。目前尚无统一的标准化数据。
机构为何使用加密货币衍生品?
金融机构利用衍生品对冲风险敞口、管理流动性,并在不转移标的资产的情况下调整投资组合风险。
加密货币衍生品存在哪些风险?
主要风险包括杠杆、保证金要求、交易对手风险以及不同司法管辖区在监管处理方面的差异。



关于 BitGo
BitGo 是一家数字资产基础设施公司,通过受监管的冷存储提供托管、钱包、质押、交易、融资和结算服务。自 2013 年成立以来,我们一直致力于加速金融体系向数字资产经济的转型。 凭借全球业务布局和多家受监管的实体,BitGo 为数千家机构提供服务,其中包括众多行业顶尖品牌、交易所和平台,以及全球数百万散户投资者。